
- Pravidelný vklad 30 eur mesačne po dobu 18 rokov vytvorí pri výnose 10 % ročne celkový kapitál 17 291 eur.
- Bežné sporenie v banke peniaze znehodnotí, pri inflácii 3 % klesne kúpna sila vložených 6 480 eur na 3 745,12 eur.
- Nákup ETF fondov cez XTB predstavuje najvýhodnejšiu voľbu bez poplatkov do 100 000 eur mesačne.

Investovanie pre vlastné dieťa predstavuje jeden z najlepších finančných krokov, ktoré môžete urobiť hneď po jeho narodení. Mnoho rodičov si myslí, že na vytvorenie dostatočného finančného základu pre dospelosť rodina potrebuje stovky eur mesačne. Skutočnosť je však úplne iná, pretože sila zloženého úročenia dokáže zázraky aj pri menších sumách. Ak začnete odkladať iba 30 eur mesačne, za 18 rokov pripravíte svojmu potomkovi štartovný kapitál vo výške viac ako 17 000 eur. V tomto článku vám ukážeme presnú kalkuláciu, vplyv nebezpečnej inflácie a najlepšie dostupné riešenie na trhu bez zbytočných poplatkov.
Prečo začať budovať finančnú budúcnosť detí ihneď po narodení
Narodenie dieťaťa prináša množstvo nových radostí, ale aj zodpovednosť za jeho budúcnosť. Finančný štart do dospelosti býva pre mladých ľudí mimoriadne náročný, keďže čelia vysokým nákladom na vysokú školu, osamostatnenie alebo kúpu vlastného bývania. Ak rodičia odkladajú riešenie otázky peňazí na neskôr, vystavujú sa riziku, že neskôr budú musieť vydávať zo svojho rozpočtu obrovské jednorazové sumy.
Najväčšou výhodou, ktorú vaše dieťa má hneď v prvých dňoch života, je dlhý časový horizont. Čas predstavuje v finančnom svete najsilnejší nástroj. Čím dlhšie peniaze pracujú na trhu, tým výraznejší efekt vytvára zložené úročenie. Aj celkom malá čiastka, ktorú rodina v mesačnom rozpočte takmer nepocíti, sa počas dvoch desaťročí premení na obrovskú sumu.
Pravidelný návyk odkladania peňazí od narodenia navyše buduje správny finančný vzor. Keď dieťa dospieva, vidí zodpovedný prístup rodičov k správe rodinných financií. Namiesto drahých hračiek, ktoré po niekoľkých týždňoch stratia hodnotu, dávate dieťaťu trvalú hodnotu v podobe slobody na prahu dospelosti. Rodičia tak zaisťujú, že ich potomok nebude musieť vstupovať do života s vysokými dlhmi alebo nevýhodnými spotrebnými úvermi.
Investičný horizont 18 rokov zároveň stláča riziko výkyvov na finančných trhoch na minimum. Akciové trhy v krátkodobom horizonte pravidelne stúpajú aj klesajú, no v dlhodobom horizonte neustále rastú. Dlhý časový úsek dovoľuje prejsť akoukoľvek krízou bez toho, aby to ohrozilo konečný cieľ. Preto má zmysel nastaviť trvalý príkaz hneď pri narodení dieťaťa a nechať trh robiť svoju prácu.
Čo spraví zložené úročenie za 18 rokov
Pozrime sa podrobne na konkrétne čísla, ktoré ukazujú silu pravidelného investovania. Ak nastavíte mesačný vklad na hodnotu 30 eur a zachováte túto sumu nepretržite počas celých 18 rokov, celkovo zo svojej peňaženky vložíte 6 480 eur. Čo sa však stane s týmito peniazmi na akciovom trhu pri priemernej ročnej výkonnosti 10 %?


Globálne akciové trhy, zastúpené napríklad širokými indexmi, historicky dosahujú dlhodobý priemerný výnos okolo 10 % ročne. Pri tomto očakávanom ročnom výnose bude mať vaše dieťa vo veku 18 rokov na účte presne 17 291 eur. Z celkovej konečnej sumy tvorí váš vlastný vklad iba 6 480 eur, zatiaľ čo čistý zisk z zhodnotenia predstavuje 10 811 eur.
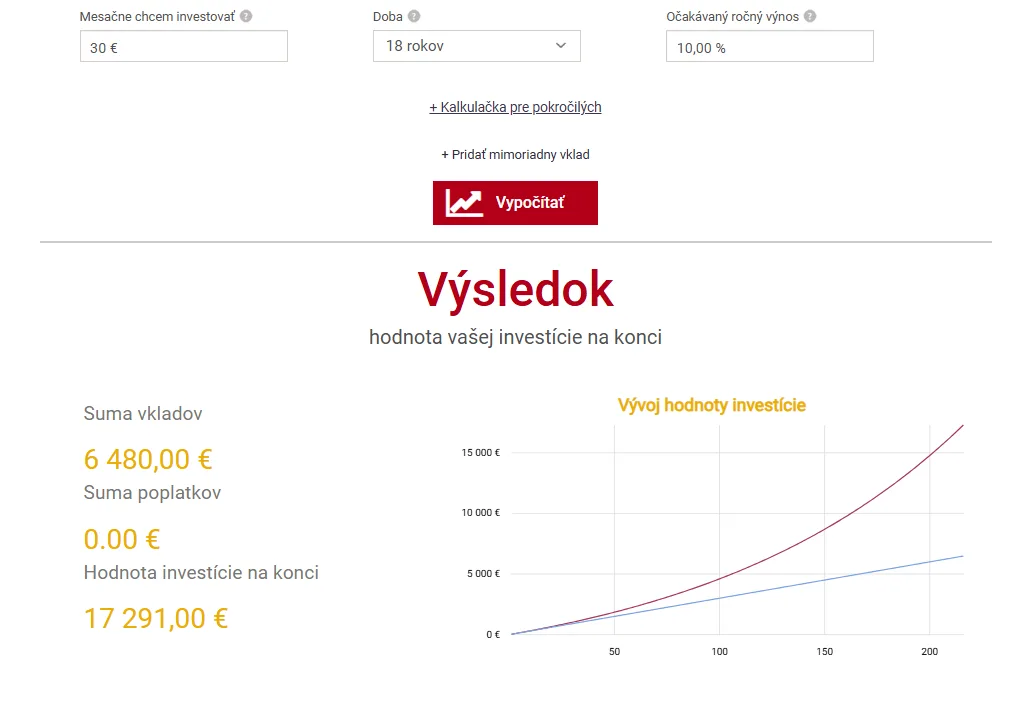
30 eur mesačne pre dieťa. Zdroj: financnykompas.sk
Tento obrovský rozdiel má na svedomí zložené úročenie, ktoré finančníci často nazývajú ôsmym divom sveta. Zložené úročenie znamená, že vygenerované výnosy nevytvárajú zisk len z pôvodného vkladu, ale v ďalších rokoch zarábajú peniaze aj zo samotných už zarobených úrokov. V prvých rokoch rastie hodnota investície pomaly, no po desiatom roku sa krivka vývoja začína prudko stáčať nahor.
Modrá čiara reprezentujúca celkovú sumu vkladov stúpa rovnomerne a pomaly. Červená čiara reprezentujúca celkovú hodnotu účtu sa však postupne odpája a ku koncu 18 rokov narástla takmer na trojnásobok vložených peňazí. Pravidelné investovanie malých súm vďaka tomu prekonáva akékoľvek nepremyslené jednorazové nákupy.
TIP XTB ponúka bezplatné ETF fondy a akcie do 100 000 eur.
Čo urobí s vašimi peniazmi inflácia za 18 rokov?
Mnohí rodičia stále robia zásadnú chybu, keď peniaze pre svoje deti odkladajú na bežný účet, sporiaci účet alebo tradičné detské prasiatko. Myslia si, že takto svoje peniaze chránia pred rizikom na burze. Pravda je však taká, že držanie hotovosti predstavuje zaručenú stratu kúpnej sily v dôsledku neúprosnej inflácie.
Ak budete odkladať rovnakých 30 eur mesačne na bežný účet po dobu 18 rokov, nazbierate nominálnu sumu 6 480 eur. Tieto peniaze síce z účtu nezmiznú, no ich reálna hodnota výrazne klesne. Pri priemernej 3 % ročnej inflácii, čo zodpovedá priemeru za posledné roky, bude reálna hodnota vašich úspor po 18 rokoch predstavovať iba 3 745,12 eur.
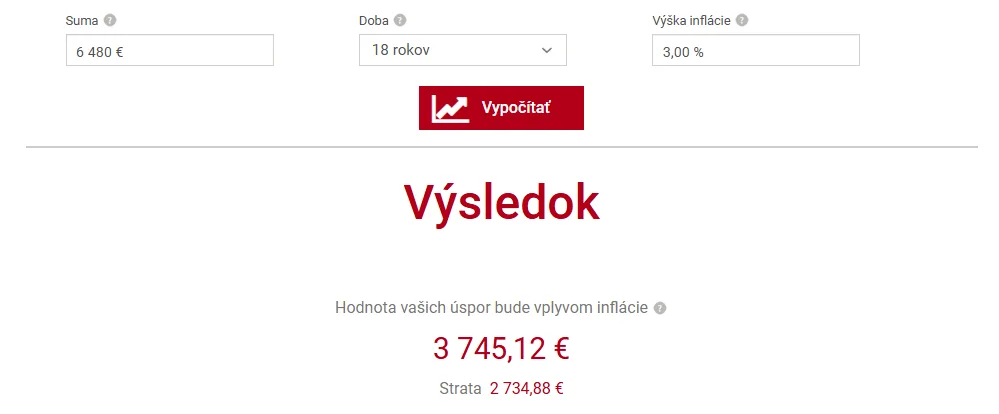
Znehodnotenie peňazí za 18 rokov. Zdroj: financnykompas.sk
Vplyvom 3 % inflácie tak stratíte na kúpnej sile až 2 734,88 eur. To znamená, že za nazbieraných 6 480 eur si vaše dospelé dieťa kúpi iba toľko tovarov a služieb, koľko by si dnes kúpilo za 3 745,12 eur. Držanie peňazí na bežnom účte teda prináša reálnu stratu viac ako 42 % z hodnoty vašich vkladov.
Investovanie do akciových ETF fondov preto nepredstavuje len možnosť ako peniaze zhodnotiť, ale hlavne nevyhnutnosť ako poraziť infláciu. Kým bežný účet spraví z vašich 6 480 eur hodnotu 3 745,12 eur, správne investovanie vytvorí hodnotu 17 291 eur. Rozdiel medzi reálnou stratou na bankovom účte a zhodnotením na trhu tak predstavuje tisíce eur v neprospech pasívneho sporenia.
Prečo vás banky a finanční poradcovia oberajú o zisk
Každé jedno percento, ktoré zaplatíte na poplatkoch banke alebo sprostredkovateľovi, oberá vaše dieťa v priebehu 18 rokov o tisíce eur. Poplatky sa totiž rovnako podrobujú efektu zloženého úročenia, ale v negatívnom zmysle. Zisky, ktoré odovzdáte na poplatkoch, už nemôžu ďalej zarábať ďalšie úroky.
- Keď sa rodičia rozhodnú investovať, často ako prvú navštívia svoju vlastnú banku. Tradičné bankové domy však ponukou vlastných podielových fondov klientov značne znevýhodňujú. Banky si totiž účtujú vysoko nastavené správcovské poplatky, ktoré sa pohybujú na úrovni 1 % až 2 % ročne z celej spravovanej sumy. Niektoré banky dnes ponúkajú aj nákup ETF fondov, no napriek tomu do nich započítavajú priebežné správcovské poplatky. Taktiež takýto prístup nedáva žiadny logický zmysel. ETF fondy reprezentujú pasívne spravované fondy, ktoré iba automaticky kopírujú vybrané akciové indexy. V týchto fondoch nesedí žiadny drahý tím manažérov, ktorý by aktívne vyberal jednotlivé akcie, a preto nikto nemá dôvod pýtať si správcovský poplatok.
- Druhou častou voľbou býva využitie služieb finančného poradcu. Hoci vám dobrý poradca dokáže vyjednať nulový priebežný správcovský poplatok, takmer vždy si vyžiada vstupný poplatok. Vstupný poplatok sa vypočítava z cieľovej sumy alebo z prvých vkladov. Hoci vstupný poplatok vyjde lepšie ako dlhodobý priebežný poplatok z celého objemu, stále tvorí zbytočný dodatočný náklad, ktorý znižuje konečný výnos vášho dieťaťa.
Ako najlepšie investovať pre dieťa bez poplatkov
Najlepšiu cestu k zhodnocovaniu peňazí pre deti predstavuje priamy nákup široko diverzifikovaných ETF fondov cez prevereného brokera ako napríklad XTB. Broker XTB ponúka na investovanie do ETF fondov mimoriadne výhodné podmienky, ktoré na slovenskom trhu nemajú konkurenciu. Všetky nákupy ETF fondov do objemu 100 000 eur mesačne prebiehajú úplne bez poplatkov.

Nulové poplatky na XTB. Zdroj: xtb.com
Peniaze, ktoré investujete cez XTB, idú v plnej výške priamo do nákupu fondu. Neplatíte žiadny vstupný poplatok, žiadny správcovský poplatok brokerovi a ani poplatok za uloženie cenných papierov. Celý výnos z trhu tak zostáva vášmu dieťaťu. Okrem toho platí na Slovensku pri držaní ETF fondov dlhšie ako jeden rok oslobodenie od dane z príjmu, čo ďalej zvyšuje čistý zisk.
Zriadenie investičného účtu cez XTB zvládnete kompletne online z pohodlia domova za pár minút. Následne stačí využiť funkciu investičných plánov, kde nastavíte automatický nákup zvoleného ETF fondu. Vo svojej banke vytvoríte trvalý príkaz na 30 eur mesačne a celá investičná stratégia bude fungovať plne automaticky bez potreby vášho zásahu.
Najvhodnejšiu voľbu pre dlhodobý 18-ročný horizont predstavujú indexové ETF fondy zamerané na index S&P 500 alebo globálny MSCI World. Tieto fondy obsahujú stovky až tisíce najlepších svetových spoločností, čím rozkladajú riziko. Investovaním 30 eur mesačne cez XTB pripravíte pre svoje dieťa bezpečný finančný vankúš, ktorý mu v 18 rokoch otvorí dvere k vzdelaniu, vlastnému bývaniu alebo podnikaniu bez zbytočných dlhov.