
- Nákup nehnuteľnosti na prenájom dnes generuje nízky čistý výnos po odpočítaní všetkých daní.
- Vysoké úrokové sadzby hypotekárnych úverov predražujú financovanie investície.
- Globálne akciové indexy prinášajú dlhodobo vyššie zhodnotenie kapitálu bez starostí.

Nehnuteľnosti na Slovensku v posledných rokoch stratili svoj investičný lesk a pre drobných investorov prestávajú dávať ekonomický zmysel. Podľa údajov NBS sa priemerné ceny bývania nachádzajú na úrovniach, ktoré výrazne stláčajú čistý výnos z prenájmu na historické minimá.
Nehnuteľnosti prinášajú nízky čistý výnos
Mnohí Slováci stále podliehajú ilúzii, že kúpa bytu automaticky garantuje pasívny príjem a isté zhodnotenie úspor. Realita na realitnom trhu však ukazuje úplne iný obraz. Hrubý výnos z prenájmu v krajských mestách sa dnes pohybuje okolo 4 % až 5 % ročne. Po započítaní dane z príjmu, odvodov do fondu opráv, poistenia, daní z nehnuteľností a pravidelnej údržby však čistý výnos klesá na úroveň 2,5 % až 3 %.
Ak navyše započítate obdobia, keď byt zostane prázdny medzi výmenou nájomníkov, reálna návratnosť investície sa ešte viac znižuje. Nehnuteľnosti si vyžadujú aktívnu správu, čo z nich robí skôr druhé zamestnanie než skutočne pasívny zdroj príjmov.
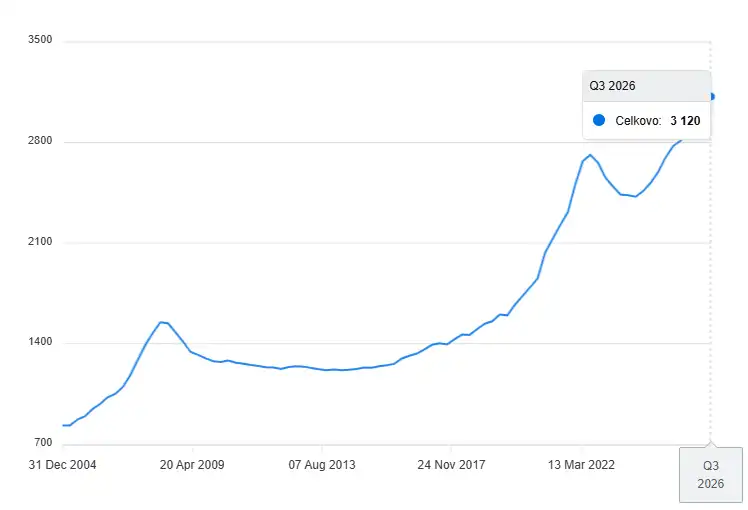
Cena nehnuteľností na SR. Zdroj: nbs.sk
Drahé hypotéky ničia peňažný tok
Éra lacných peňazí s úrokom pod 1 % sa definitívne skončila. Súčasné úrokové sadzby hypotekárnych úverov dramaticky zvyšujú mesačné splátky a menia ekonomiku celého prenájmu. Investor si dnes musí priplácať z vlastného vrecka každý mesiac stovky eur, aby pokryl rozdiel medzi vybraným nájomným a splátkou úveru v banke.
Banky navyše sprísnili podmienky poskytovania úverov na investičné bývanie. Vyžadujú vyššie vlastné zdroje a prísnejšie posudzujú príjem žiadateľa. Kým v minulosti dokázal investor financovať takmer celú nehnuteľnosť cudzím kapitálom, dnes musí viazať desiatky tisíc eur vlastnej hotovosti s veľmi neistou návratnosťou.
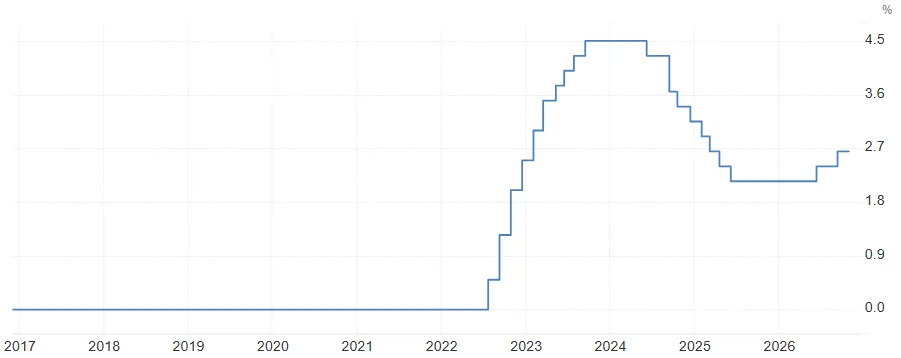
Úroková sadzba ECB. Zdroj: tradingeconomics.com
Skryté riziká a vysoká koncentrácia kapitálu


Kúpa jedného alebo dvoch investičných bytov predstavuje extrémnu koncentráciu majetku do jedného aktíva a jednej krajiny. Slovensko čelí nepriaznivému demografickému vývoju, starnutiu populácie a odlivu mladých ľudí do zahraničia. Tieto faktory budú v budúcnosti prirodzene tlmiť dopyt po nájomnom bývaní v mnohých regiónoch.
Okrem makroekonomických faktorov nesie majiteľ bytu aj vysoké mikroekonomické riziko. Jeden neplatič dokáže spôsobiť škody za tisíce eur a slovenské zákony chránia nájomníkov často viac než vlastníkov. Súdne spory o vypratanie bytu trvajú mesiace až roky, počas ktorých majiteľ znáša všetky náklady sám. Dlhodobo taktiež poukazujeme na nízku vymožiteľnosť práva v nájomných vzťahoch ako na jednu z hlavných bariér rozvoja tohto sektora.
Akciové trhy ponúkajú lepšiu alternatívu
Pri porovnaní s globálnymi finančnými trhmi ťahajú slovenské reality za kratší koniec. Široké akciové indexy dokážu dlhodobo generovať priemerný ročný výnos na úrovni 8 % až 10 %. Investor pritom nepotrebuje státisíce eur na vstup do pozície, ale môže začať s niekoľkými desiatkami eur mesačne. A dokonca napríklad na XTB máte akcie a ETF do 100 000 eur mesačne bez poplatku.
Výhodou cenných papierov je okamžitá likvidita, nulové starosti s opravami a priaznivý daňový režim na Slovensku. Ak investor drží cenné papiere obchodované na burze dlhšie ako 1 rok, zisk z ich predaja nepodlieha dani z príjmu. Príjem z prenájmu nehnuteľnosti naproti tomu podlieha každoročnému zdaneniu po prekročení oslobodenej sumy 500 eur.