
- Minimálny dôchodok od roku 2027 vzrastie na 428,10 eura mesačne pri 30 rochoch poistenia.
- Sporenie na bežnom účte postupne znehodnocuje inflácia.
- Pravidelné investovanie 20 eur týždenne do Bitcoinu ukázalo za posledných 5 rokov možnosť zdvojnásobiť vklad.

Dôchodok od 1. januára 2027 prinesie nové sumy pre všetkých sporiteľov, ktorí získali potrebné obdobie dôchodkového poistenia. Štát upravuje najnižšie garantované penzie na základe rastu životného minima. To stúplo od 1. júla 2026 zo sumy 284,13 eura na 295,22 eura mesačne. Životné minimum priamo ovplyvňuje výpočet minimálnych dôchodkových nárokov. Ak senior získal v kariére 30 rokov dôchodkového poistenia, jeho garantovaná penzia bude po novom dosahovať hodnotu 428,10 eura mesačne. Dôchodcovia s dlhšou odpracovanou dobou získajú zo systému podstatne vyššiu mesačnú penziu. Každý ďalší rok dôchodkového poistenia prináša zvýšenie celkovej garantovanej sumy.
Ako presne vzrastie garantovaný dôchodok od začiatku roka 2027
Výška minimálneho dôchodku závisí najmä od počtu odpracovaných rokov, ktoré Sociálna poisťovňa uznáva do celkového započítaného obdobia.
- Pri 30 rokoch poistenia garantuje štát suma 428,10 eura mesačne.
- Ak senior odpracoval 35 rokov, získava nárok na garantovaných 465,00 eura.
- Po dosiahnutí 40 rokov poistenia stúpne mesačná penzia na hodnotu 503,40 eura.
Odpracované roky nad hranicu 40 rokov prinášajú ešte výraznejšie zvýšenie celkového mesačného príjmu.
- Dôchodca s 45 rokmi poistenia dostane 547,70 eura mesačne.
- Pri dosiahnutí 50 rokov poistenia dosiahne minimálny dôchodok úroveň 597,90 eura.
- Dôchodcovia s 55 rokmi odpracovanej doby získajú garantovanú sumu 671,70 eura.
- Pri 60 rokoch poistenia predstavuje nová garantovaná suma 752,90 eura a
- pri 65 rokoch dosahuje až 863,60 eura mesačne.
Prehľadná tabuľka ukazuje konkrétne sumy podľa počtu získaných rokov:
- 30 rokov poistenia: 428,10 €
- 35 rokov poistenia: 465,00 €
- 40 rokov poistenia: 503,40 €
- 45 rokov poistenia: 547,70 €
- 50 rokov poistenia: 597,90 €
- 55 rokov poistenia: 671,70 €
- 60 rokov poistenia: 752,90 €
- 65 rokov poistenia: 863,60 €
Tieto čísla jasne ukazujú systémové nastavenie štátnej podpory. Hoci garantované sumy stúpajú, na zabezpečenie plnohodnotného života vo vyššom veku často nestačia. Práve preto ľudia hľadajú dodatočné možnosti na vytváranie vlastných úspor. Systém minimálneho dôchodku bol vytvorený tak, aby žiadny senior, ktorý odpracoval podstatnú časť svojho života, nespadol do hmotnej núdze. Avšak rozdiel medzi priemerom mzdy v aktívnom veku a výškou garantovanej penzie zostáva značný.
Priemerný občan na Slovensku počas svojho produktívneho života dosahuje oveľa vyššiu životnú úroveň, než akú dokáže pokryť suma okolo 500 alebo 600 eur mesačne. Keď sa k tomu pridajú neustále rastúce výdavky na lieky, zdravotné pomôcky, bývanie a energie, zistíte, že spoliehať sa výhradne na prvý či druhý pilier predstavuje obrovské riziko.
Pilier len ako záchranná sieť


Práve preto je dôležité pochopiť, že prvý pilier štátneho systému slúži výhradne ako záchranná sieť, nie ako garancia bohatstva na starobu. Demografický vývoj na Slovensku navyše jasne naznačuje, že pomer pracujúcich ľudí k počtu dôchodcov sa bude v nasledujúcich desaťročiach neúprosne zhoršovať.
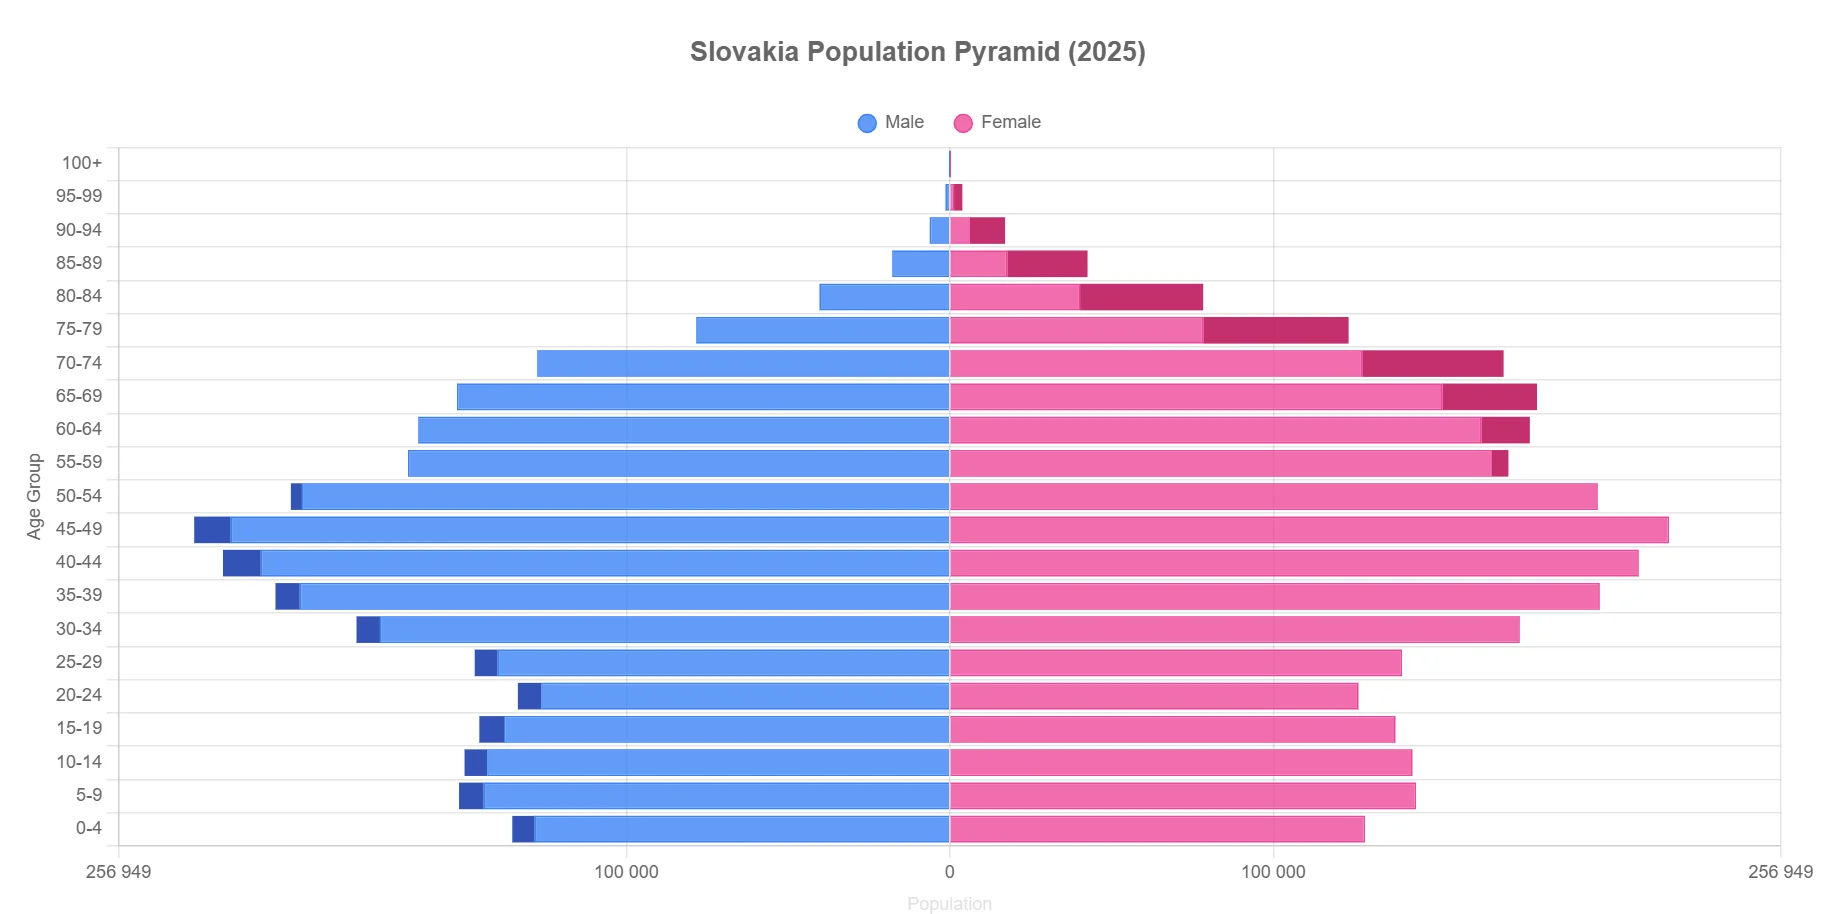
Populačná pyramída SR. Zdroj: populationpyramids.org/slovakia
Zatiaľ čo dnes na jedného dôchodcu prispieva niekoľko ekonomicky aktívnych osôb, v budúcnosti to bude výrazne menej. Tento fakt vytvára obrovský tlak na štátny rozpočet a vyvoláva otázky, či bude štát vôbec schopný v budúcnosti garantovať reálnu kúpnu silu aj týchto minimálnych dôchodkových dávok. Keď si uvedomíte všetky tieto faktory, logickým vyústením je jednoznačná potreba vziať zodpovednosť za svoju finančnú budúcnosť do vlastných rúk a vytvárať si dodatočné úspory už od mladého alebo stredného veku.
Prečo bežný účet nezachráni vaše peniaze pred znehodnotením
Pravidelné odkladanie banálnej sumy 20 eur týždenne vyzerá ako skvelý začiatok budovania vlastnej finančnej rezervy. Za jediný mesiac usporíte zhruba 80 eur a za rok máte k dispozícii viac ako 1 000 eur. Ak dodržíte tento návyk celých 5 rokov, celkovo zo svojej mzdy odložíte presne 5 580 eur. Vytvoríte si tak zvyk šetriť a na účte uvidíte celkom pekné číslo. Problém však nastáva vo chvíli, keď tieto peniaze necháte iba tak ležať na klasickom bežnom účte v banke.

Znehodnotenie kapitálu za 5 rokov. Zdroj: financnykompas.sk
Bežné bankové účty totiž neposkytujú takmer žiadne úročenie. Ponechanie banálnych úspor na takomto mieste znamená, že peniaze postupne požiera inflácia. Aktuálna inflácia na Slovensku pre rok 2026 dosahuje úroveň 3 %. Ak vložíte celkovou nasporenú sumu 5 580 eur do inflačnej kalkulačky pri trojpercentnej ročnej inflácii na dobu 5 rokov, výsledok vás nepríjemne prekvapí. Reálna kúpna sila vašich úspor klesne na hodnotu 4 813,36 eura. Čistá strata spôsobená infláciou predstavuje až 766,64 eura.
Suma na vašom bankovom výpise síce neklesne a stále tam uvidíte svietiť číslo 5 580 eur, no v obchode si za ne kúpite výrazne menej tovarov a služieb ako na začiatku sporenia. Ceny potravín, energií, služieb či zdravotnej starostlivosti neustále rastú. Tradičné sporenie vo forme odkladania hotovosti na neúročený účet vás tak v reálnom vyjadrení oberá o majetok. Ak chcete vybudovať skutočnú finančnú istotu na starobu, musíte hľadať nástroje, ktoré dokážu infláciu poraziť.
Falošná predstava o bezpečnosti
Mnoho ľudí robí tú chybu, že považuje komerčné bankové produkty za bezpečný prístav bez rizika. Hoci je pravda, že vklady do určitej výšky chráni fond ochrany vkladov, banka vás nechráni pred stratou kúpnej sily. Inflácia funguje ako skrytá daň, ktorá potichu zmenšuje reálnu hodnotu každej jednej bankovky. Ak si odkladáte 20 eur týždenne pod matrac alebo na neúročený účet, robíte síce prvý správny krok k finančnej disciplíne, no druhá časť procesu vám úplne uniká. Ponechanie peňazí bez pohybu je z dlhodobého hľadiska garantovanou stratou.
Keď sa pozriete na históriu cien základných tovarov, zistíte, že to, čo stál bežný nákup pred desiatimi rokmi, dnes nepokryje ani polovicu košíka. A tento trend bude pokračovať aj naďalej. Pri dlhodobom horizonte, akým je príprava na penziu, hovoríme o časovom rámci dvoch či troch desaťročí. Ak by ste nechali úspory ležať na bežnom účte počas 20 rokov pri priemerné trojpercentnej inflácii, vaše peniaze by stratili takmer polovicu zo svojej reálnej kúpnej sily.
TIP Obchodujte Bitcoin s Bybit EU a získajte bonus 30 USDC.
Ako rozumne investovať malé čiastky
Riešením predbiehania inflácie je pravidelné investovanie do aktív, ktoré v čase rastú. Mnoho ľudí sa domnieva, že investovanie vyžaduje obrovské vstupné kapitály alebo hlboké znalosti finančných trhov. Opak je však pravdou. Aj malé čiastky, napríklad spomínaných 20 eur týždenne, dokážu v dlhodobom horizonte spraviť obrovský zázrak. Odloženie 20 eur týždenne nezruinuje žiaden rodinný rozpočet, no v správnom investičnom nástroji prinesie zaujímavé výsledky.
Skvelým príkladom z praxe je pravidelný nákup Bitcoinu. Ak si človek odkladal 20 eur týždenne do Bitcoinu počas posledných piatich rokov od júla 2021 do októbra 2026, celkovo investoval 5 580 eur. Vďaka rastu ceny tohto digitálneho aktíva dosiahla celková hodnota jeho portfólia úroveň 10 536,34 eura. To znamená, že investor získal takmer o 5 000 eur viac, než do systému vložil. V podstate dokázal svoj pôvodný vklad takmer zdvojnásobiť.

Nakupovanie Bitcoinu za 20 eur týždenne 5 rokov. Zdroj: uphold.com
Samozrejme, investovanie so sebou prináša aj prirodzené riziko. Ceny finančných aktív a kryptomien kolíšu a občas zažívajú výrazné prepady. Práve preto musíte pri investovaní počítať s dlhodobým časovým horizontom. Ideálna doba investovania predstavuje 10, 15 alebo až 20 rokov. Dlhé obdobie pomáha vyhladiť trhové výkyvy a naplno využíva efekt zloženého úročenia. Pravidelné týždenné nákupy navyše znižujú riziko zlého načasovania trhu, keďže nakupujete pri rôznych cenových úrovniach.
Kde začať s pravidelným investovaním do Bitcoinu
Ak hľadáte vhodnú a bezpečnú platformu na pravidelné nákupy Bitcoinu, výbornou voľbou je overená burza Bybit EU. Táto platforma spĺňa prísne európske regulácie a vlastní prestížnu licenciu MiCA, čo zaručuje vysoký štandard ochrany klientskych prostriedkov aj transparentnosť celého poskytovaného biznisu. Pre slovenských používateľov je obrovskou výhodou aj plnohodnotná slovenská podpora, vďaka ktorej vyriešite akékoľvek otázky rýchlo a vo svojom rodnom jazyku.

Opakovaný nákup. Zdroj: bybit.eu
Bybit EU ponúka skvelé funkcie pre automatizované investovanie. Nastavíte si v nej jednoduchý trvalý príkaz alebo funkciu pravidelného nákupu, takže systém nakúpi Bitcoin za 20 eur každý týždeň úplne automaticky bez potreby vášho manuálneho zásahu. Noví používatelia navyše môžu využiť špeciálny registračný kód KMAG50, s ktorým po splnení veľmi jednoduchých úloh získajú bonus 30 USDC priamo na svoj účet. Získate tak skvelý štartovací bonus pre svoje dlhodobé budovanie finančnej slobody.