
- Prehľad presných mesačných súm pre dosiahnutie cieľovej sumy 100 000 eur pri časových horizontoch 10, 20, 30 a 40 rokov.
- Podrobné vysvetlenie ročného zhodnotenia 10 % na základe historickej výkonnosti globálnych akciových trhov.
- Praktický návod na bezpoplatkové investovanie do diverzifikovaných ETF fondov cez overenú platformu XTB.

Dôchodok predstavuje životnú etapu, na ktorú sa musíme pripraviť s dostatočným časovým predstihom. Štátny dôchodkový systém čelí obrovskému tlaku z dôvodu starnutia populácie, takže vlastné úspory zohrávajú kľúčovú úlohu pri zabezpečení finančnej slobody. Ak začnete investovať včas, aj malé mesačné čiastky dokážu vybudovať solídny majetok vo výške 100 000 eur. Finančné trhy ponúkajú ideálny nástroj v podobe zloženého úročenia, ktoré prináša najlepšie výsledky pri dlhodobom horizonte.
Prečo je ročný výnos 10 % pri dlhodobom investovaní reálny
Mnohí ľudia považujú ročný výnos 10 % za príliš optimistický alebo dokonca nedosiahnuteľný. Historické dáta hlavných akciových indexov však ukazujú úplne iný obraz. Americký akciový index S&P 500 dosahuje za posledných 40 rokov priemerné ročné zhodnotenie približne 10 %. Tento index sleduje päťsto najväčších a najsilnejších verejne obchodovaných spoločností v Spojených štátoch amerických. Medzi tieto firmy patria svetoví giganti ako Apple, Microsoft, Amazon či Alphabet. Tieto spoločnosti neustále inovujú, expandujú na nové trhy a generujú obrovské zisky, čo posúva ich hodnotu nahor.
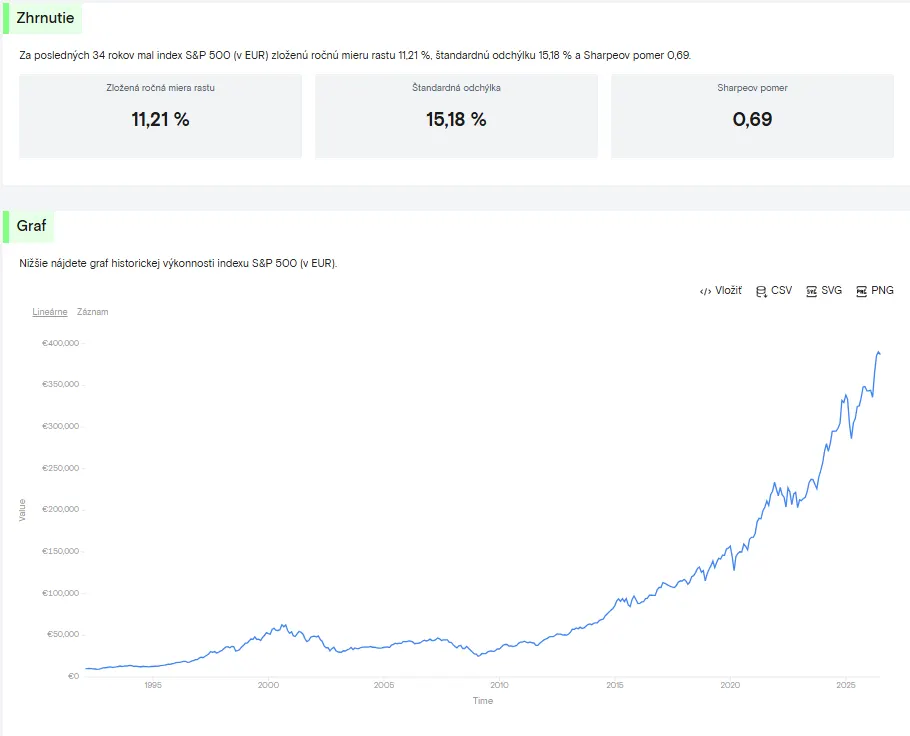
Dlhodobý rast amerických akcií. Zdroj: curvo.eu
Priemerný výnos 10 % ročne nepredstavuje zaručenú konštantnú cifru pre každý jeden rok. Trhy prirodzene kolíšu. V niektorých rokoch akcie vzrastú o 20 % alebo 30 %, v iných rokoch naopak poklesnú o 10 % či 15 %. Dlhodobý priemer však vďaka ekonomickému rastu, inflácii a produktivite práce smeruje stabilne nahor. Globálna ekonomika dlhodobo rastie, svetová populácia spotrebúva viac tovarov a služieb a firmy dosahujú vyššie tržby.
Rovnako dôležitú úlohu zohráva svetový index MSCI World, ktorý zahŕňa viac ako 1 500 spoločností z 23 rozvinutých krajín sveta. Tento index dosahuje dlhodobé ročné zhodnotenie na úrovni okolo 10 %. Ak k tomu pridáte správne načasovanie, pravidelné dokupovanie v poklesoch a nízke poplatky, hranica 10 % ročne predstavuje úplne realistické očakávanie pre akčného investora.
Ako čas a zložené úročenie znižujú vašu mesačnú investíciu
Zložené úročenie býva často označované za ôsmy div sveta. Jeho sila spočíva v tom, že nezarábate len zo svojich pôvodných vkladov, ale aj zo ziskov, ktoré vám investícia už vygenerovala. Úroky zarábajú ďalšie úroky a majetok rastie exponenciálnym tempom. Najdôležitejšou premennou v tomto vzorci nie je výška mesačného vkladu, ale celkový čas, počas ktorého necháte svoje financie pracovať.


Pokiaľ máte pred sebou horizont 40 rokov, na dosiahnutie sumy 100 000 eur vám stačí investovať iba 18 eur mesačne. Počas celých 40 rokov vložíte zo vlastného vrecka len 8 597 eur. Zvyšných viac ako 91 420 eur vytvoria samotné trhy prostredníctvom zloženého úročenia. Tento scenár je ideálny pre mladých ľudí vo veku 20 až 25 rokov, ktorí si začínajú budovať svoju kariéru. Vklad 18 eur mesačne predstavuje sumu, ktorú si dokáže odoprieť takmer každý študent alebo mladý pracovník.
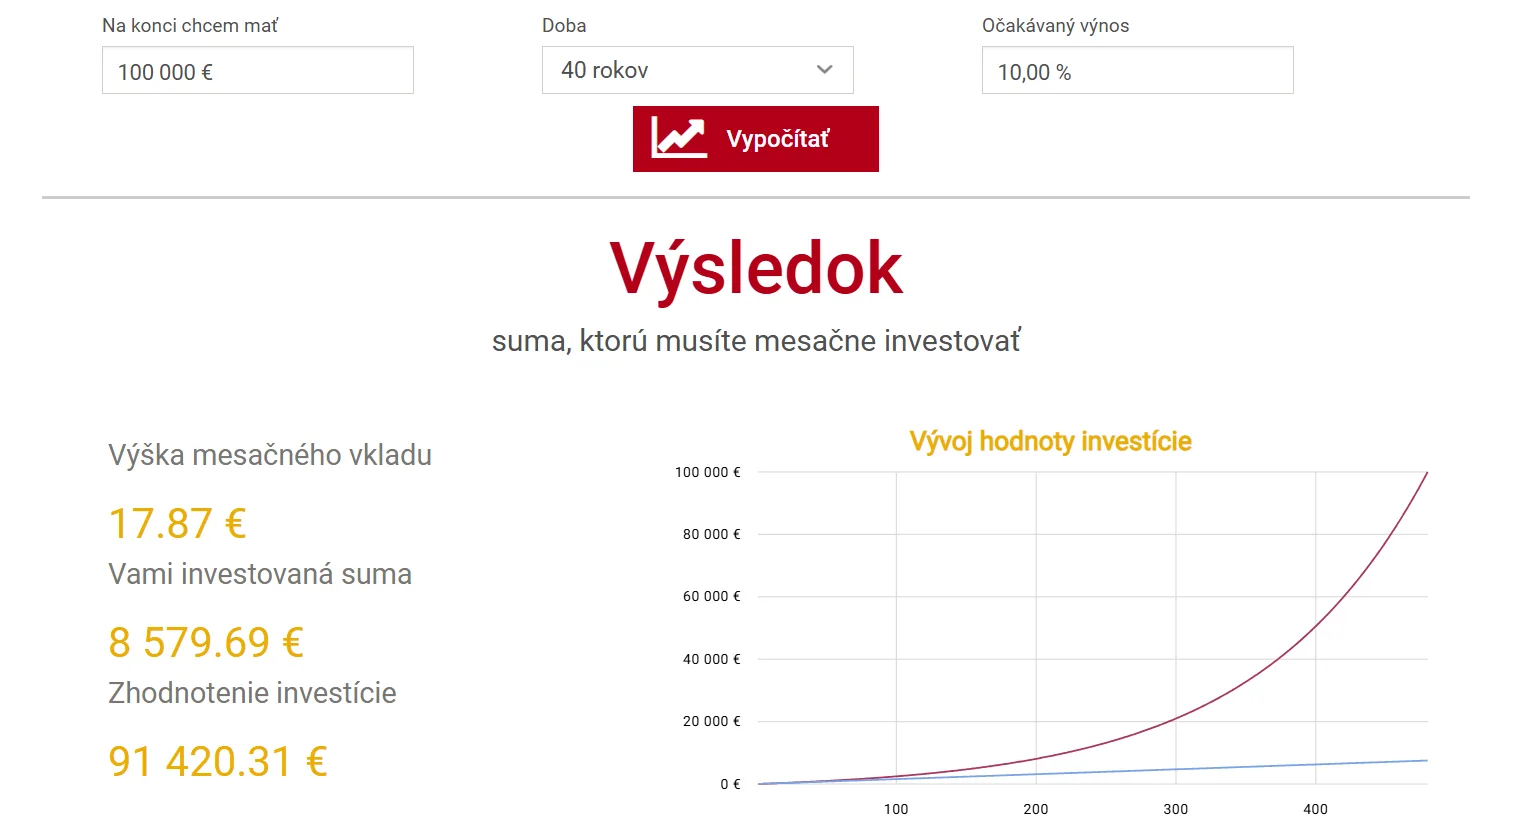
100 000 eur za 40 rokov. Zdroj: financnykompas.sk
Ak začnete investovať o 10 rokov neskôr a na cieľ vám zostáva 30 rokov, potrebná mesačná suma stúpne na 48 eur. Za tri desaťročia vložíte celkovo 17 313 eur. Vidíte ten obrovský rozdiel? Premeškaných 10 rokov na začiatku vás stojí viac ako dvojnásobný celkový vklad a vyššiu mesačnú záťaž. Stále však ide o veľmi dostupnú čiastku, ktorú si môže dovoliť väčšina pracujúcich ľudí.
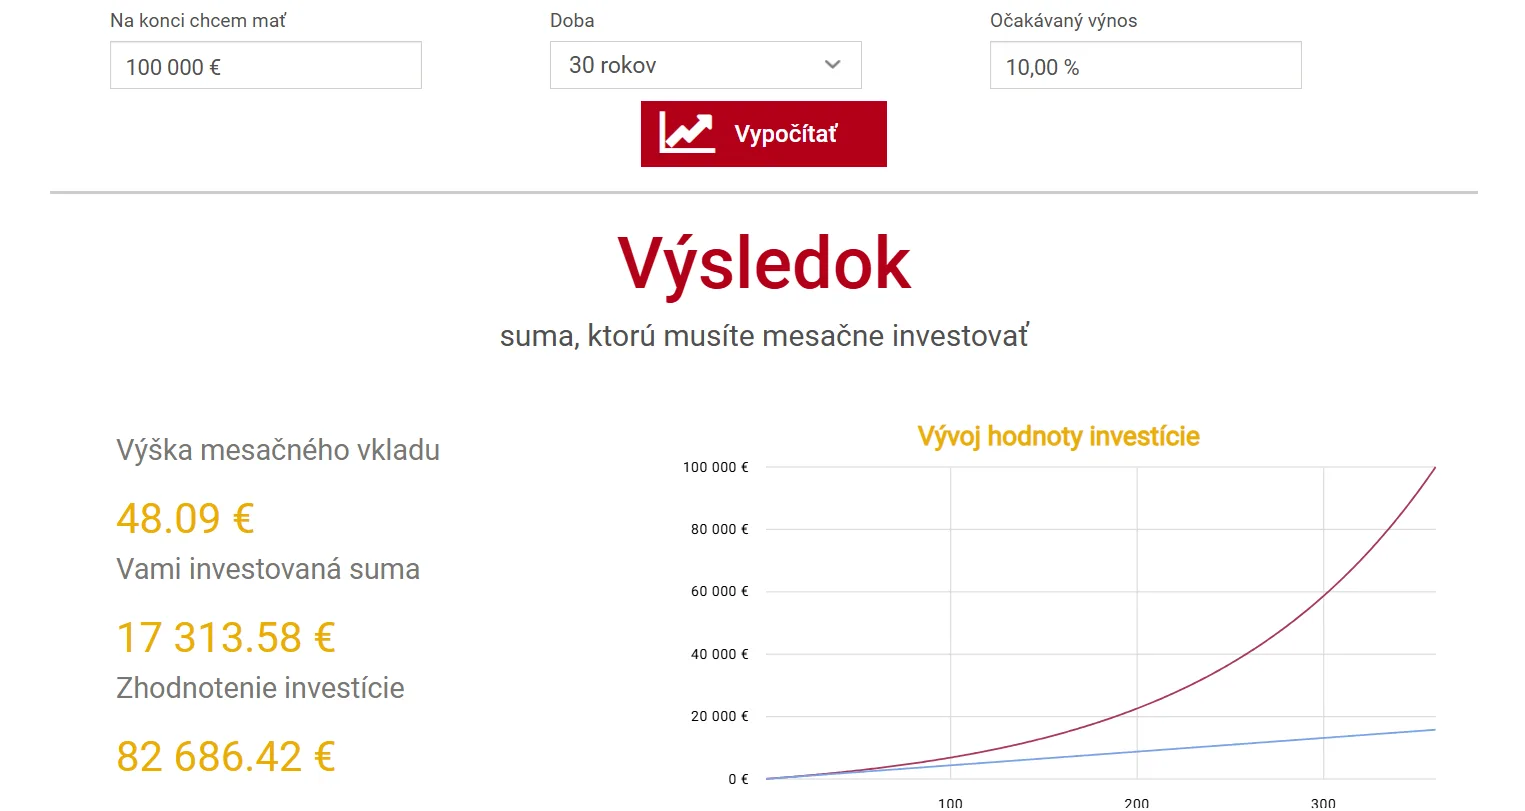
100 000 eur za 30 rokov. Zdroj: financnykompas.sk
Pri časovom horizonte 20 rokov musíte mesačne investovať už 138 eur. Celkovo zo svojich úspor vložíte 33 149 eur. Tu už zložené úročenie nemá dostatok času na plné rozvinutie svojej exponenciálnej sily. Tento horizont sa týka najmä ľudí vo veku okolo 40 rokov, ktorí doteraz neinvestovali a chceli vyriešiť svoj dôchodok v strednom veku.
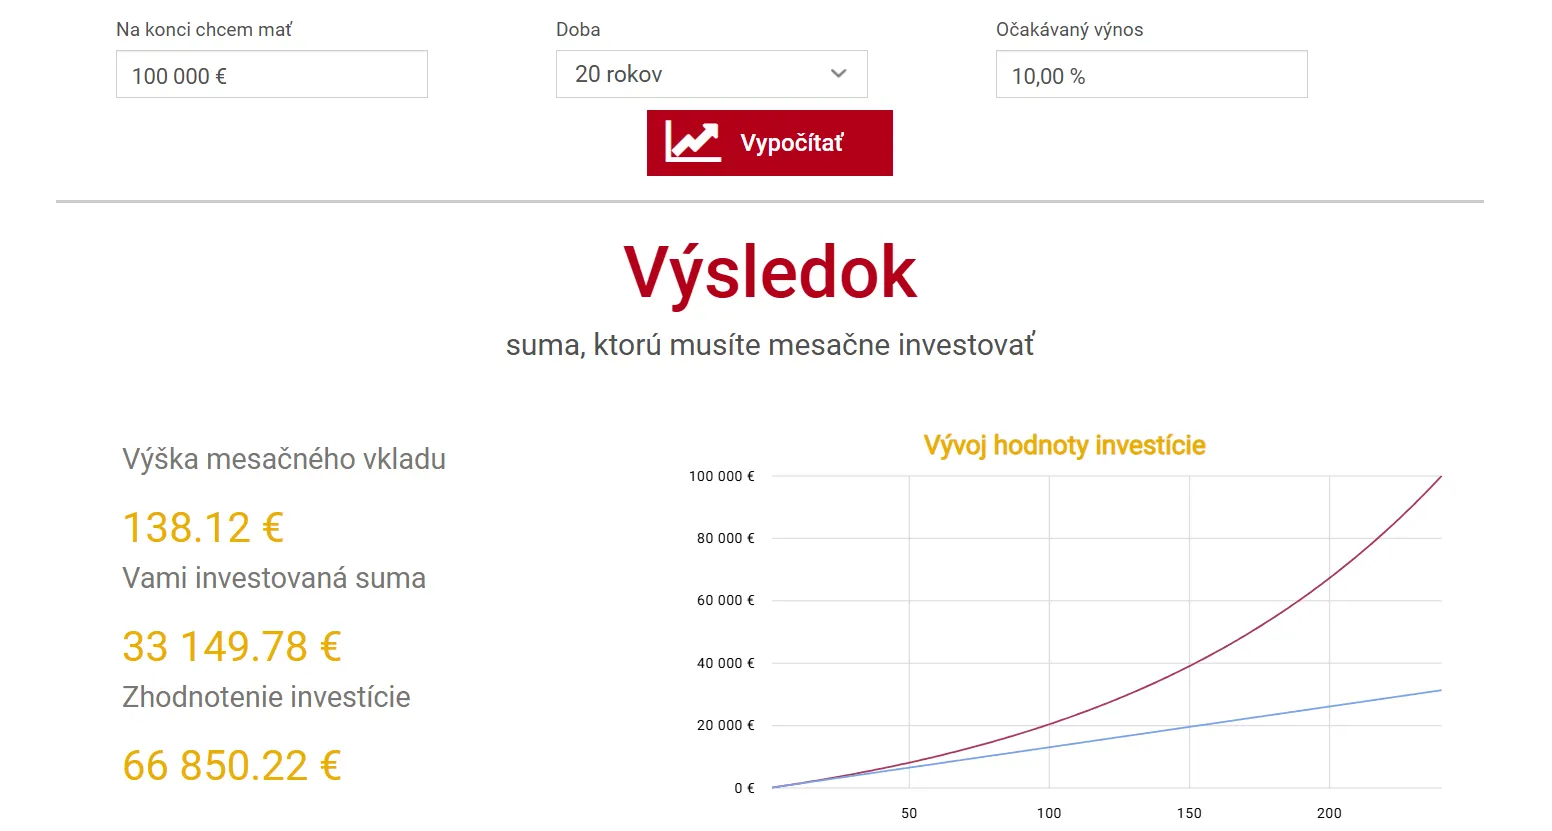
100 000 eur za 20 rokov. Zdroj: financnykompas.sk
Pokiaľ sa zobudíte až 10 rokov pred odchodom do dôchodku, cesta k 100 000 eurám bude finančne náročná. Na dosiahnutie tejto sumy musíte investovať až 496 eur mesačne. Zo svojho vlastného rozpočtu vložíte až 59 565 eur. Zisk z trhov vytvorí len niečo vyše 40 % finálnej sumy. Tento príklad jasne ukazuje, že najlepším priateľom investora je čas. Každý rok odkladania investovania dramaticky zvyšuje sumu, ktorú musíte mesačne vytiahnuť z vlastnej peňaženky.
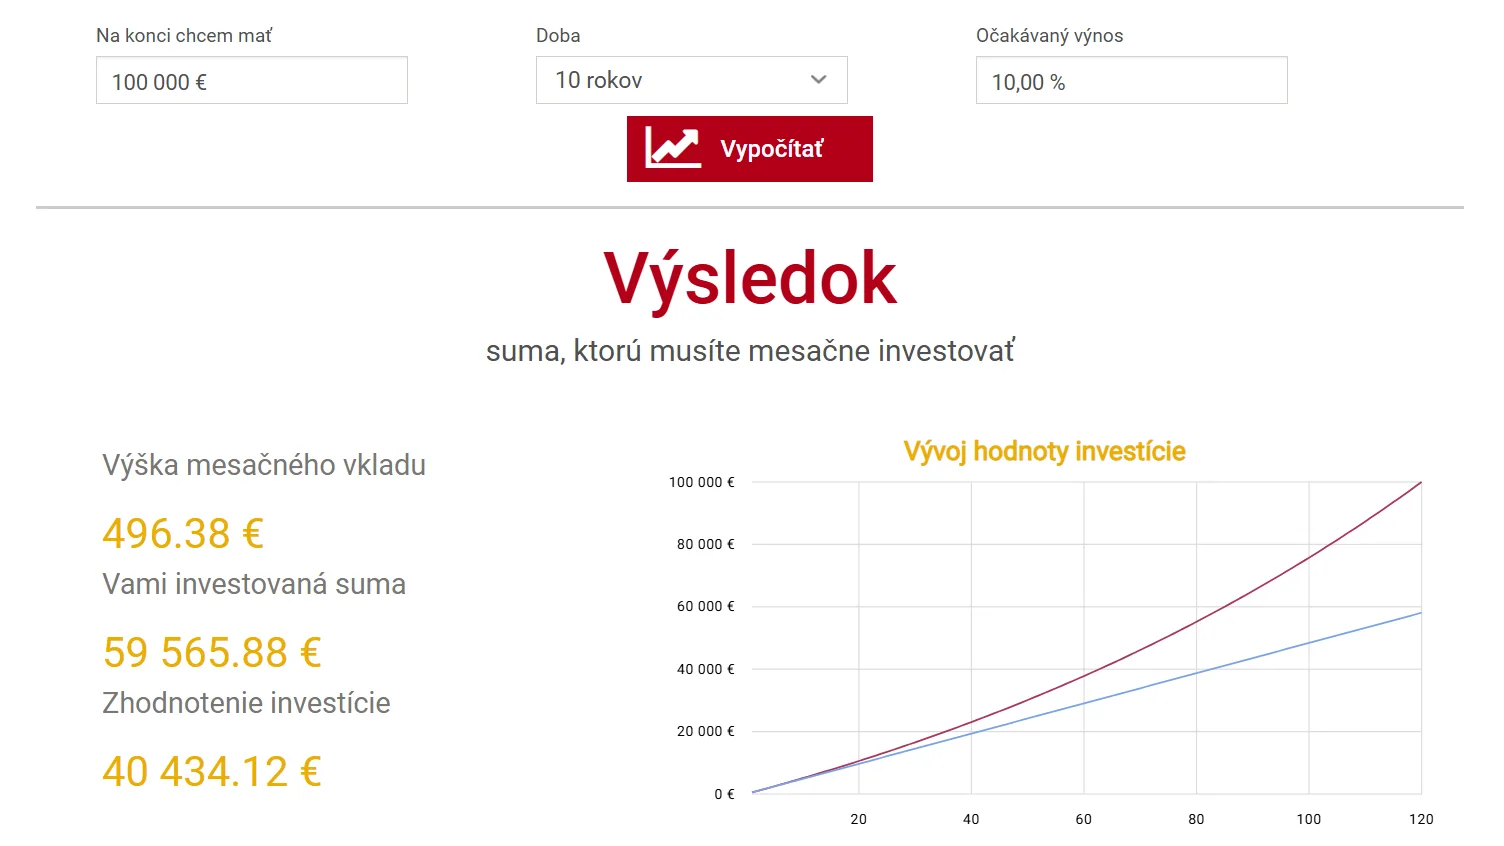
100 000 eur za 10 rokov. Zdroj: financnykompas.sk
Riziko krízy a prečo dlhší časový horizont garantuje vyššiu pravdepodobnosť úspechu
Finančné trhy nerastú po priamke. Ich vývoj sprevádzajú cykly, ktoré zahŕňajú obdobia rýchleho rastu, stagnácie aj prudkých ekonomických poklesov. Finančné krízy, recesie, pandemické šoky či geopolitické konflikty patria k prirodzenému životu kapitálových trhov. Investor musí počítať s tým, že pri investovaní zažije krízové obdobia.
Ak investujete iba na krátky časový horizont, napríklad na 10 rokov, podstupujete výrazne vyššie riziko. Môže sa totiž stať, že hneď na začiatku alebo v strede vášho investovania nastane päťročná ekonomická kríza. Počas tejto krízy môžu akcie klesnúť o 30 % alebo 50 % a trhu trvá niekoľko rokov, kým sa zotaví a vráti na pôvodné maximá. V desaťročnom horizonte nemá portfólio dostatok času na kompenzáciu týchto stratových rokov, čo môže radikálne znížiť váš priemerný ročný výnos pod hranicu 10 %.
Iná situácia nastáva pri investičnom horizonte 30 alebo 40 rokov. Počas štyroch desaťročí zažijete pravdepodobne tri až štyri veľké finančné krízy a množstvo menších korekcií. Dlhý časový horizont však všetky tieto výkyvy vyhladí. Po každej kríze v histórii sa akciové trhy nielen zotavili, ale postupne dosiahli nové historické maximá.
TIP XTB ponúka bezplatné ETF fondy a akcie do 100 000 eur.
Dôchodok z vlastných zdrojov ako jediná garancia finančnej nezávislosti
Spoliehať sa výhradne na štátny dôchodkový systém predstavuje v dnešnej dobe veľké riziko. Demografický vývoj na Slovensku ukazuje jasné trendy. Populácia starne, pôrodnosť klesá a počet ľudí v produktívnom veku sa znižuje. V budúcnosti bude na jedného dôchodcu pripadať výrazne menej pracujúcich ľudí ako dnes.
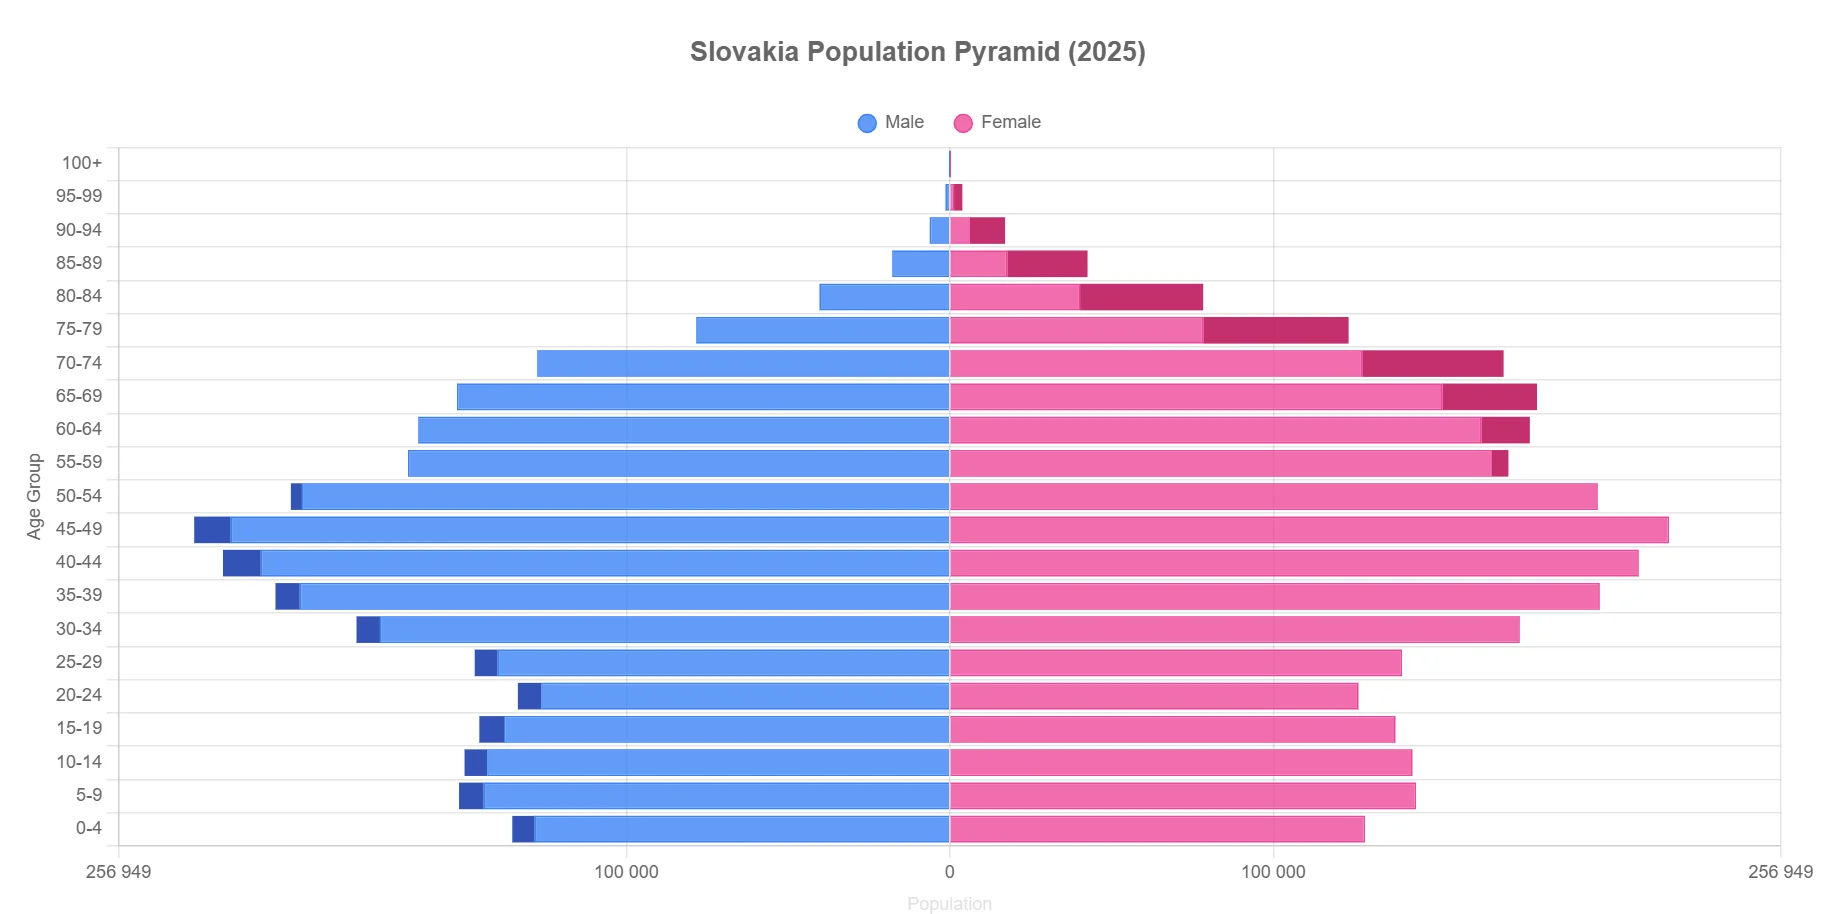
Populačná pyramída SR. Zdroj: populationpyramids.org/slovakia
Tento stav povedie k dvom nepopierateľným následkom:
- Prvým je posúvanie dôchodkového veku smerom nahor.
- Druhým je znižovanie takzvaného náhradového pomeru, čo znamená, že štátny dôchodok bude tvoriť čoraz nižšie percento z vašeho pôvodného príjmu.
Štát vám dokáže zabezpečiť len úplne základné životné minimum, nie však zachovanie štandardu, na ktorý ste boli zvyknutí počas pracovného života.
Vlastné investičné konto pre dôchodok vám prináša nezávislosť od rozhodnutí politikov a legislatívnych zmien. Nasporené financie patria výhradne vám. V prípade potreby si môžete nastaviť vlastný systém čerpania renty, prípadne tieto prostriedky tvoria predmet dedičstva pre vaše deti a rodinu.
Kde a do čoho investovať
Keď sa rozhodnete budovať svoj kapitál na dôchodok, musíte vybrať správny investičný nástroj a sprostredkovateľa. Najlepšiu voľbu pre dlhodobého investora predstavujú takzvané ETF fondy, teda fondy obchodované na burze. ETF fondy spájajú peniaze tisícov investorov a nakupujú celé indexy akcií. Kúpou jedného ETF fondu získate okamžitú diverzifikáciu do stoviek či tisícov najväčších svetových firiem.
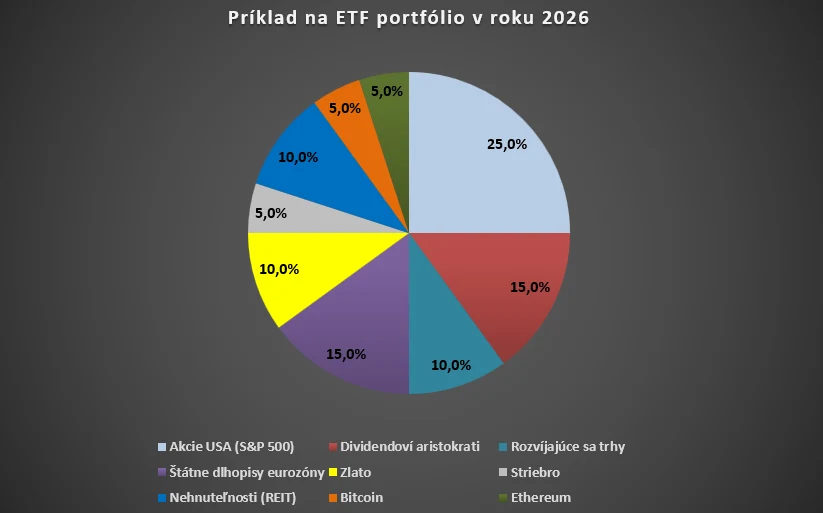
Modelové ETF portfólio pre rok 2026. Zdroj: kryptomagazin.sk
Najväčšou výhodou ETF fondov sú nízke poplatky za správu, ktoré sa pohybujú na úrovni len stotín percenta ročne. Na rozdiel od tradičných podielových fondov v bankách neplatíte vysoké manažérske poplatky, ktoré by výrazne znížili váš konečný výnos. Navyše, na Slovensku platí pre ETF fondy oslobodenie od dane z príjmu, ak ich držíte dlhšie ako jeden rok.
Pre nákup ETF fondov odporúčame využiť licencovanú brokerskú platformu XTB. Tento broker ponúka investovanie do fyzických akcií a ETF fondov až do objemu 100 000 eur mesačne úplne bez poplatkov za obchodovanie. Platforma XTB poskytuje užívateľské prostredie v slovenskom jazyku, prehľadnú mobilnú aplikáciu a možnosť nastaviť si automatické plány investovania, kde sa vám určená suma pravidelne investuje do vybraných fondov.

Nulové poplatky na XTB. Zdroj: xtb.com
Aké konkrétne ETF fondy si vybrať pre váš dôchodkový plán? Základom každého dlhodobého portfólia by mal byť ETF fond kopírujúci index S&P 500 alebo index MSCI World. Ak chcete staviť na americkú ekonomiku, ideálnou voľbou je iShares Core S&P 500 UCITS ETF s tickerom SXXP alebo CSPX, prípadne Vanguard S&P 500 UCITS ETF. Tieto fondy automaticky akumulujú vyplatené dividendy a investujú ich späť do nákupu nových akcií.
Založenie účtu v XTB prebieha kompletne online a trvá len niekoľko minút. Po overení totožnosti vložíte peniaze bankovým prevodom alebo kartou a môžete zadať prvý nákup. Vďaka možnosti nákupu frakčných akcií dokážete investovať aj presné malé čiastky, napríklad spomínaných 18 eur mesačne. Pravidelnosť, nízke poplatky a disciplína pri držaní ETF fondov tvoria najspoľahlivejšiu cestu k dosiahnutiu hranice 100 000 eur pre váš spokojný dôchodok.