
- Rok dobrovoľného dôchodkového poistenia stojí najmenej 2 496 € a dôchodok zvýši približne o 11 € mesačne doživotne.
- Mužovi sa to pri dnešnej dĺžke života vráti tesne, žene výraznejšie.
- Porovnali sme to s investovaním do ETF a zistili, komu sa opláca naozaj.

Dôchodok vyšší doživotne sa dá na Slovensku kúpiť. Nie v banke, ale priamo v Sociálnej poisťovni. Stačí sa prihlásiť na dobrovoľné dôchodkové poistenie a platiť ho. Zákon je pritom veľkorysý: „Dobrovoľne dôchodkovo poistená osoba môže byť fyzická osoba po dovŕšení 16 rokov veku”, ktorá má na Slovensku pobyt a nepoberá predčasný dôchodok. Tak to stojí v zákone o sociálnom poistení.
Otázka je, či sa to oplatí. Prepočítali sme, koľko stojí jeden rok, o koľko zvýši dôchodok a ako dopadne v porovnaní s investovaním.
Koľko stojí rok dobrovoľného poistenia
Najnižší základ, z ktorého môžete platiť, je podľa tabuliek Sociálnej poisťovne v roku 2026 914,40 eura mesačne. Platí sa z neho 18 % na starobné poistenie a povinne aj 4,75 % do rezervného fondu solidarity. Mesačne je to 208,02 eura, za celý rok 2 496 eur. Invalidné poistenie je dobrovoľné a do výpočtu sme ho nezarátali.
Pozor na jednu vec. Ak dva mesiace po sebe nezaplatíte, poistenie zanikne.
Dôchodok na vlastnú päsť. Zdroj: shutterstock.com/Blaszko
Dôchodok vyšší doživotne o 11 eur
Za každý rok poistenia získate takzvaný osobný mzdový bod. Je to podiel vášho základu a priemernej mzdy na Slovensku. Pri minimálnom základe a priemernej mzde 1 620 eur za rok 2025 podľa Štatistického úradu vychádza približne 0,56 bodu.


Bod sa potom násobí aktuálnou dôchodkovou hodnotou, ktorá je v roku 2026 na úrovni 19,7633 eura. Jeden dokúpený rok tak zvýši dôchodok približne o 11 eur mesačne, a to doživotne. Zvýšenie sa potom každý rok valorizuje spolu s celým dôchodkom.
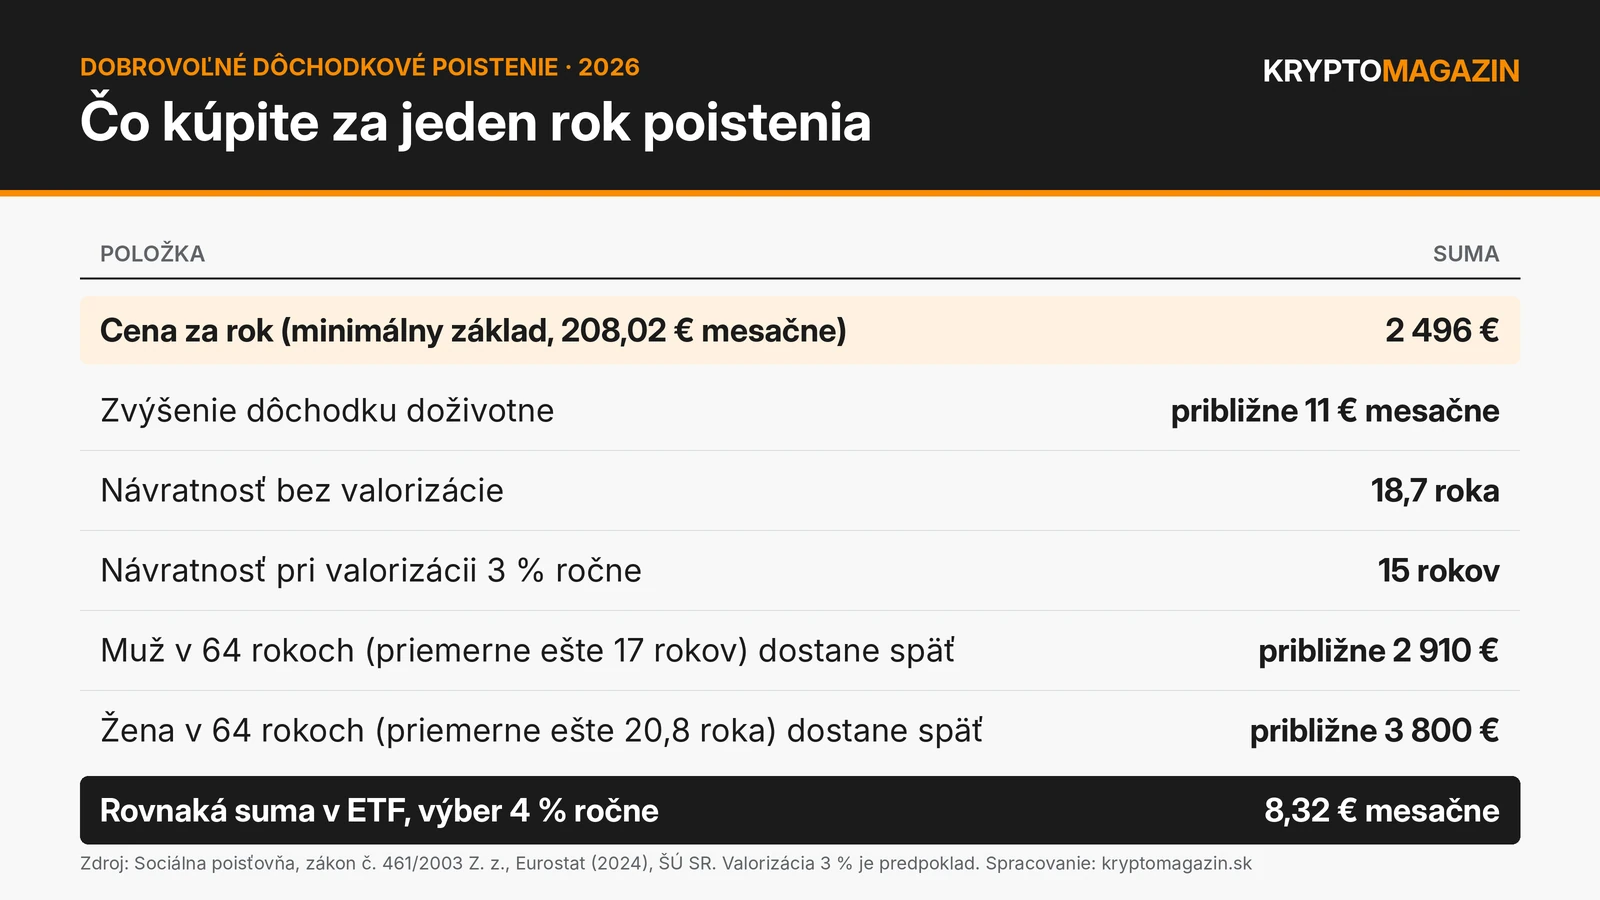
Dôchodok dokúpiť rok poistenia. Zdroj: kryptomagazin.sk
Kedy sa vám peniaze vrátia
Bez valorizácie by sa 2 496 eur vrátilo za 18,7 roka. Ak dôchodky porastú o 3 % ročne, čo zhruba zodpovedá zvýšeniu od januára 2027, návratnosť sa skráti na 15 rokov.
Rozhoduje teda, ako dlho budete dôchodok poberať. Podľa údajov Eurostatu za rok 2024 žije 64-ročný muž na Slovensku v priemere ešte 17 rokov, 64-ročná žena 20,8 roka. Pri valorizácii 3 % by muž za ten čas dostal späť približne 2 910 eur, žena asi 3 800 eur.
Ženy teda na dobrovoľnom poistení v priemere zarobia výrazne viac, muži dostanú späť len o niečo viac, než zaplatili. Je to však len priemer. Kto zomrie skôr, dostane menej, a dôchodok sa nededí. Ten problém sme rozobrali v článku dôchodok sa nedá zdediť.

Dôchodok a formy investovania. Zdroj: shutterstock.com/Dragana Gordic
Oplatí sa viac než investovanie?
Porovnali sme dve situácie.
V prvej je človek tesne pred dôchodkom. Ak by 2 496 eur vložil do ETF na svetové akcie a vyberal 4 % ročne, čo je bežné pravidlo pre udržateľný výber, mal by 8,32 eura mesačne. Dobrovoľné poistenie dá približne 11 eur a ešte sa valorizuje. Na druhej strane, peniaze v ETF mu zostanú a môže ich zdediť rodina.
V druhej situácii zaplatí rok poistenia 40-ročný človek a do dôchodku má 25 rokov. Ak mzdy porastú o 4 % ročne, jeho dokúpený rok bude pri odchode do dôchodku znamenať asi 27 eur mesačne. Rovnaká suma v ETF by pri výnose 6 % ročne narástla na približne 10 700 eur a pri výbere 4 % by dávala asi 36 eur mesačne. Pri výnose 5 % by vyšlo približne 28 eur.
Obe čísla sú len odhady. Akcie môžu priniesť viac aj menej, no mladší človek má pri investovaní väčšiu šancu vyhrať. Ako zostaviť jednoduché portfólio, ukazuje naše modelové ETF portfólio na rok 2026.
Dôchodok bez odpracovaných rokov. Zdroj: shutterstock.com/fizkes
Komu sa oplatí zvýšiť dôchodok cez dobrovoľné poistenie
Dobrovoľné poistenie má zmysel najmä vtedy, keď vám chýbajú roky. Bez 15 rokov poistenia nemáte nárok na starobný dôchodok vôbec, o čom sme písali v článku Slováci dosiahnu dôchodkový vek, no penzia nepríde. Vtedy jeden či dva dokúpené roky môžu rozhodnúť o celom dôchodku, nie o 11 eurách.
Zmysel má aj pre ľudí, ktorí boli dlhšie v cudzine, doma bez evidencie alebo študovali, a teraz chcú dosiahnuť na minimálny dôchodok. Ďalšie možnosti opisuje článok dôchodok aj bez odpracovaných rokov: zákon pozná 6 ciest.
Ak ste sporiteľ v druhom pilieri, overte si v Sociálnej poisťovni, či časť poistného nepôjde na váš účet v druhom pilieri. Štátny dôchodok by potom vzrástol menej.
Môj pohľad na dôchodok a dobrovoľné poistenie
Dobrovoľné poistenie nie je zázrak ani podvod. Je to doživotná renta s valorizáciou, akú vám súkromná firma za takúto cenu len ťažko ponúkne. Kto sa blíži k dôchodku a má v rodine dlhovekosť, môže na nej dobre zarobiť.
Mladším by som skôr odporučila investovať a poistenie si nechať ako záchranu pre chýbajúce roky. Najväčšiu cenu má tam, kde bez neho dôchodok nevznikne vôbec. Nejde o investičné odporúčanie.
Najčastejšie otázky (FAQ)
- Kto sa môže dobrovoľne dôchodkovo poistiť?
Každý, kto má aspoň 16 rokov, má na Slovensku trvalý alebo povolený pobyt a nepoberá predčasný starobný dôchodok. Prihlášku podáte v Sociálnej poisťovni.
- Koľko musím mesačne platiť?
V roku 2026 najmenej 208,02 eura mesačne na starobné poistenie a rezervný fond solidarity. Platiť môžete aj z vyššieho základu, potom sa zvýši aj dôchodok.
- Čo sa stane, keď zabudnem zaplatiť?
Ak poistné nezaplatíte dva mesiace po sebe, dobrovoľné poistenie zanikne. Obdobie, za ktoré ste už zaplatili, vám zostane zapísané.