
- Vysoké úroky a skryté poplatky dokážu premeniť nehnuteľnosť z investície na pasívum požierajúce váš kapitál.
- Nájomné bývanie ponúka flexibilitu, vďaka ktorej ušetríte desiatky hodín mesačne a získate čas na lepšie zárobky.
- Skutočnú finančnú nezávislosť dosiahnete skôr investovaním voľných peňazí do likvidných aktív než predčasným splácaním úveru.

Hypotéka dokáže uväzniť vašu slobodu na 30 rokov. Mnohí ľudia veria, že kúpa vlastnej nehnuteľnosti automaticky zaručuje lepšiu budúcnosť a finančnú istotu. Realita však ukazuje, že dlhý záväzok často len vymení váš drahocenný čas za tehlové steny a nekonečné pracovné nadčasy, ktoré oberajú rodiny o skutočný život.
Skrytá cena za vlastný byt
Väčšina kupujúcich sleduje iba mesačnú splátku úveru a ignoruje všetky ostatné náklady. Daň z nehnuteľnosti, pravidelné opravy, poistenie a fond opráv potichu odčerpávajú stovky eur ročne. Ak si požičiate 150 000 eur s úrokom 4 %, banke na úrokoch preplatíte viac ako 107 000 eur. Tieto peniaze vám neprinášajú žiadny úžitok. Okrem financií platíte aj svojou energiou. Namiesto oddychu s rodinou trávite víkendy kosením trávnika, maľovaním stien alebo hľadaním spoľahlivých remeselníkov. Vlastný dom si neustále vyžaduje vašu pozornosť a kradne vám hodiny, ktoré by ste inak venovali sebavzdelávaniu alebo podnikaniu.
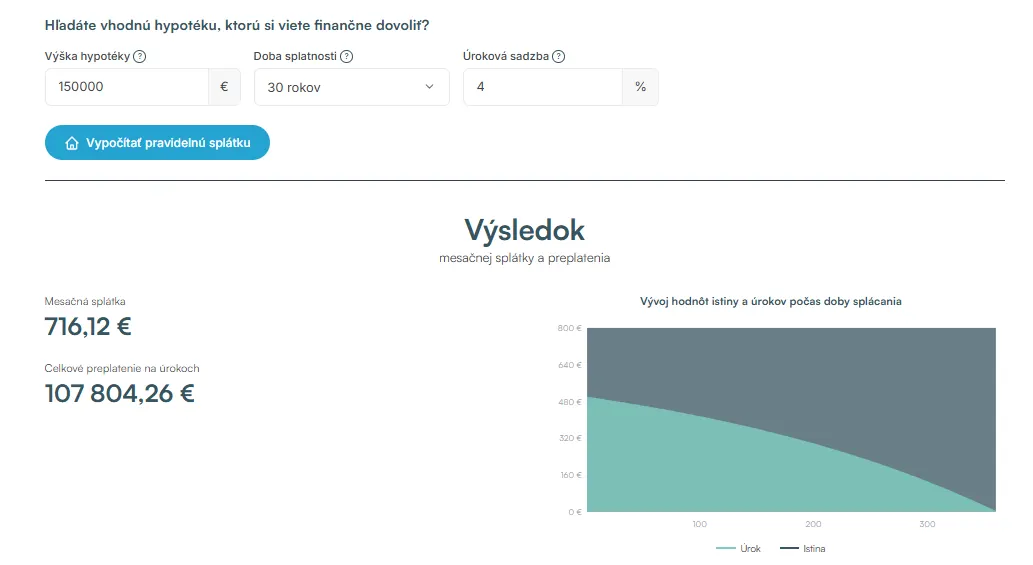
Príklad na hypotéku. Zdroj: financnykompas.sk
Nájom ako strategická výhoda moderného človeka
Spoločnosť často označuje nájomné bývanie za vyhadzovanie peňazí von oknom. Tento pohľad však prehliada zásadný fakt, že aj úroky banke predstavujú nenávratný náklad. Nájomník platí pevnú sumu a nenesie žiadne riziko spojené s pokazeným kotlom alebo zatekajúcou strechou.
Ak dostanete lepšiu pracovnú ponuku v inom meste alebo v zahraničí, jednoducho ukončíte zmluvu a odídete. Majiteľ zaťažený úverom takúto voľnosť nemá. Predaj bytu trvá mesiace a stojí tisíce eur na poplatkoch. Nájom vám kupuje okamžitú mobilitu, pokojný spánok a istotu, že vaše mesačné výdavky na bývanie neprekročia dohodnutý strop.
Keď práca slúži iba na splácanie dlhu
Príliš vysoká splátka úveru mení váš postoj k zamestnaniu. Ľudia s veľkým dlhom sa boja opustiť toxické pracovné prostredie alebo požiadať o zvýšenie platu, pretože potrebujú istotu pravidelného príjmu. Strácate odvahu riskovať a rozbehnúť vlastný biznis.


Namiesto hľadania nových príležitostí prijímate ďalšie nadčasy, aby ste pokryli rastúce životné náklady a vyššie úrokové sadzby po skončení fixácie. Váš voľný čas prestáva patriť vám. Každú voľnú hodinu prepočítavate na eurá, ktoré musíte odoslať na účet finančnej inštitúcie. Takýto životný štýl vedie k vyhoreniu a ničí medziľudské vzťahy oveľa rýchlejšie než akákoľvek ekonomická kríza.
Ako budovať bohatstvo bez betónovej gule na nohe
Skutočné bohatstvo nevzniká z vlastníctva jednej nehnuteľnosti, v ktorej sami bývate. Takýto majetok vám negeneruje žiadny príjem, iba z vašej peňaženky pravidelne vyťahuje hotovosť. Ak namiesto kúpy predraženého bytu zvolíte lacnejší nájom, ušetrený rozdiel môžete investovať na akciových trhoch.
Pravidelné investovanie 400 eur mesačne do globálnych indexových fondov s priemerným výnosom 10 % ročne vám po 25 rokoch prinesie viac ako 497 000 eur. Ideálne to viete aplikovať na XTB, kde sú akcie a ETF do 100 000 eur mesačne bez poplatku.
ETF a akcie na XTB bez poplatku. Zdroj: xtb.com
Získate likvidný kapitál, ktorý kedykoľvek premeníte na hotovosť bez čakania na kupca. Mnoho úspešných investorov na Západe si radšej prenajíma luxusné domy za 3 000 eur mesačne a svoje milióny drží v ziskových firmách. Vaše peniaze tak tvrdo pracujú pre vás, zatiaľ čo vy slobodne rozhodujete o každej minúte svojho dňa.
Najdôležitejšie otázky k článku
- Kedy sa vlastné bývanie finančne neoplatí?
Vlastné bývanie sa neoplatí vtedy, keď mesačná splátka úveru spolu s údržbou a daňami výrazne prevyšuje cenu nájmu a bráni vám v pravidelnom investovaní voľných peňazí.
- Nie je nájomné bývanie len vyhadzovaním peňazí von oknom?
Nie, pretože aj pri úvere platíte banke vysoké úroky, poistenie a opravy, čo sú rovnako nenávratné náklady, zatiaľ čo nájom vám kupuje flexibilitu a pokoj bez starostí o nehnuteľnosť.
- Ako ma hypotéka oberá o voľný čas?
Vysoké splátky vás nútia brať pracovné nadčasy a bránia vám zmeniť prácu, navyše údržba vlastného domu či bytu pohltí desiatky hodín vášho osobného voľna každý mesiac.
- Aká je najlepšia alternatíva k predčasnému splácaniu úveru?
Namiesto viazania kapitálu v betóne dokážete dlhodobo zarobiť viac pravidelným investovaním ušetreného rozdielu do likvidných globálnych indexových fondov.
- Kedy naopak dáva kúpa vlastnej nehnuteľnosti zmysel?
Kúpa nehnuteľnosti dáva zmysel vtedy, ak plánujete na jednom mieste bývať aspoň 10 rokov, splátka nezaťažuje váš rozpočet nad 30 % príjmu a stále máte dosť prostriedkov na investovanie.