
- Medziročná inflácia na Slovensku klesla v októbri 2026 na 3 %, no naďalej prekračuje cieľ Európskej centrálnej banky.
- Európska centrálna banka drží hlavnú úrokovú sadzbu na úrovni 2,65 %, čím udržiava hypotéky a pôžičky na drahších úrovniach.
- Priemerná cena nehnuteľností dosiahla v 3. kvartáli 2026 historický vrchol 3 120 eur za meter štvorcový napriek klesajúcej dostupnosti bývania.

Slovensko prežíva mimoriadne komplikované obdobie v oblasti bývania, pričom podobný vývoj zažívajú aj okolité krajiny v regióne. Trh s nehnuteľnosťami čelí kombinácii drahých úverov, pretrvávajúcej inflácie a rekordných cien, čo zásadne komplikuje situáciu všetkým záujemcom o vlastný domov.
Slovensko bojuje s infláciou
Hlavným spúšťačom súčasných problémov na realitnom trhu zostáva vysoká inflácia, ktorá pramení z viacerých globálnych faktorov. Geopolitické šoky a prebiehajúce konflikty vo svete tlačia nahor ceny ropy aj energií, čo sa následne premieta do cien tovarov a služieb. Od vypuknutia pandémie zažívame už 6 rokov obdobie výrazného zdražovania. Hoci po pandemickej vlne cenový rast mierne ustúpil, za posledný 1 rok drží Slovensko infláciu neustále nad hranicou 3 %.
V októbri 2026 dosiahla medziročná inflácia presne 3 %, čo predstavuje najnižšiu úroveň od decembra 2024. V porovnaní s predošlými 2 mesiacmi, kedy dosahovala 3,1 %, ide o mierne zlepšenie pod očakávaniami trhu. Pomohli tomu najmä vládne zľavy na železničnú a autobusovú dopravu, kde rast cien spomalil z 9,1 % na 7,3 %. Naopak, bývanie a energie si udržali stabilný medziročný rast na úrovni 7,8 % a jadrová inflácia stúpla na 1,8 %. Hoci na tom v rámci Európskej únie nie sme najhoršie, tieto čísla stále prekračujú inflačný cieľ centrálnej banky.
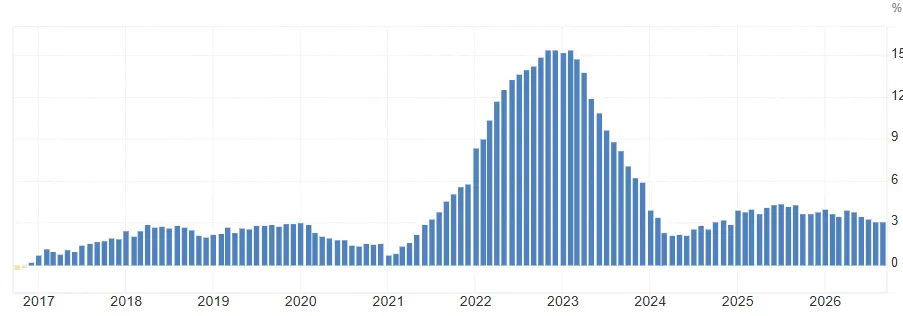
Rekordná inflácia na SR. Zdroj: tradingeconomics.com
Úroková sadzba bude rásť
Keďže inflácia prekračuje stanovený cieľ, Európska centrálna banka musí zasahovať do menovej politiky a zvyšovať úrokové sadzby. Obyvatelia si pritom dlhé roky zvykali na nulové úrokové sadzby, ktoré platili až do roku 2022. Vtedy sadzby prudko vystrelili z nuly až na 4,5 %. Následne prišla séria poklesov, ktorá trvala do leta 2025, odkedy základná sadzba stagnovala na úrovni 2,15 %. Od júna 2026 však centrálni bankári pristúpili už k 2 zvýšeniam na súčasných 2,65 %.
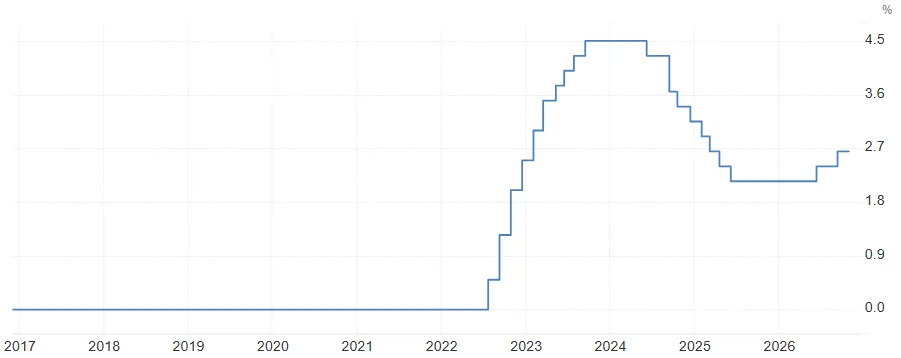
Úroková sadzba ECB. Zdroj: tradingeconomics.com
Na októbrovom zasadnutí v roku 2026 ponechala banka hlavnú refinančnú sadzbu na úrovni 2,65 % a depozitnú sadzbu na 2,50 %. Prezidentka Christine Lagardeová potvrdila, že banková rada diskutovala aj o ďalšom raste, no nakoniec sa jednohlasne zhodla na ponechaní súčasných úrovní. Zároveň však upozornila na riziko drahých energií a oznámila svoj skorší odchod z funkcie, čo môže priniesť ďalšiu neistotu. Trhy preto očakávajú, že úrokové sadzby ešte porastú, čo priamo predražuje hypotéky aj bežné pôžičky. Požičiavanie peňazí stojí domácnosti čoraz viac financií.
Trh popiera základnú ekonomickú logiku


Základná ekonomická logika hovorí jasne. Keď cena hypoték rastie, dopyt po úveroch by mal klesať a ceny nehnuteľností by mali klesať spolu s ním. Realita na slovenskom trhu však tento scenár úplne popiera.
Nachádzame sa v paradoxnej situácii, kedy úrokové sadzby stúpajú, banky ponúkajú drahšie hypotéky, no ceny bytov a domov neklesajú. Práve naopak, nehnuteľnosti naďalej zdražujú. Ponuka nových projektov nedokáže pokryť potreby trhu, stavebné materiály zostávajú drahé a majitelia nehnuteľností odmietajú zľavovať zo svojich požiadaviek. Záujemcovia o kúpu tak narážajú na tvrdú finančnú bariéru.
Dostupnosť bývania klesla na historické minimum
Kombinácia rekordných cien a drahých úverov stlačila dostupnosť bývania pre bežných ľudí na absolútne minimum. Už v predchádzajúcich 10 rokoch nebolo získanie vlastného bývania jednoduché, no dnešné podmienky situáciu ešte viac zhoršili. Podľa aktuálnych údajov Národnej banky Slovenska dosiahla priemerná cena nehnuteľností v 3. kvartáli 2026 hodnotu 3 120 eur za meter štvorcový.
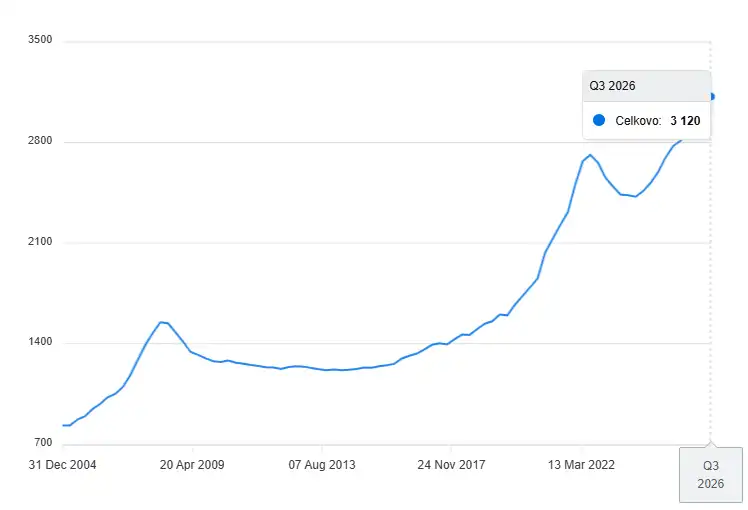
Cena nehnuteľností na SR. Zdroj: nbs.sk
Toto číslo predstavuje absolútny historický vrchol. Pre lepšiu predstavu o tempe zdražovania stačí pohľad na predošlé obdobia toho istého roka. V 2. kvartáli 2026 platili kupujúci v priemere 3 041 eur a v 1. kvartáli 3 005 eur za meter štvorcový.
Domácnosti tak musia na kúpu priemerného bytu vynaložiť podstatne väčšiu časť svojich príjmov než kedykoľvek predtým. Ak bude inflácia naďalej tlačiť centrálnu banku k sprísňovaniu menovej politiky, sen o vlastnom bývaní sa pre mnohých Slovákov stane v najbližšom období takmer nedosiahnuteľným cieľom a tlak na trh s nájomným bývaním ešte viac zosilnie. Výsledkom bude nárast cien nájomného, ktorý zaostával za cenami nehnuteľností.