
- Porovnanie bezpečnosti štátnych dlhopisov a vyššieho výnosu korporátnych dlhopisov pri budovaní majetku.
- Analýza reálneho dopadu trojpercentnej inflácie na výnosy obľúbených slovenských dlhopisov Patriot II a Investor II.
- Matematický výpočet jednorazovej investície 8 600 eur na 30 rokov v dlhopisoch oproti indexu S&P 500.

Investovanie predstavuje kľúčový nástroj na zabezpečenie finančnej budúcnosti, pričom dlhopisy a akcie tvoria dve kategórie cieliace na úplne iných investorov. Dlhopisy garantujú stabilný príjem s nižším rizikom, zatiaľ čo akciové indexy ponúkajú výrazne vyšší potenciálny rast v dlhodobom horizonte za cenu vyššej volatility. Každý investor musí dôkladne zvážiť svoj osobný cieľ.
Ako fungujú dlhopisy
Dlhopis predstavuje dlhový cenný papier, prostredníctvom ktorého investor požičiava financie emitentovi. Emitent sa zmluvne zaväzuje vyplácať pravidelný úrok a na konci dohodnutého obdobia vrátiť celú pôvodnú sumu. Dlhopisy delíme na štátne a korporátne.
- Štátne dlhopisy vydáva priamo vláda na financovanie verejných potrieb. Garanciu splatenia v tomto prípade preberá priamo štát, čo z nich robí mimoriadne bezpečnú voľbu pre opatrných ľudí.
- Korporátne dlhopisy vydávajú súkromné firmy, ktoré hľadajú kapitál na svoj ďalší rozvoj.
Riziká korporátnych dlhopisov
Mnohé finančné inštitúcie, napríklad J&T Banka, ponúkajú korporátne dlhopisy s atraktívnym ročným výnosom okolo 4 až 5 %. Vyšší úrok však automaticky znamená vyššie riziko pre váš kapitál. Súkromná spoločnosť môže čeliť nečakaným finančným problémom alebo dokonca krachu, čo priamo ohrozuje výplatu sľúbených výnosov aj návratnosť samotnej investície. Štát na rozdiel od súkromnej firmy disponuje možnosťou výberu daní či refinancovania prostredníctvom iných nástrojov, preto sú korporátne dlhopisy jednoznačne rizikovejšie ako štátne cenné papiere.
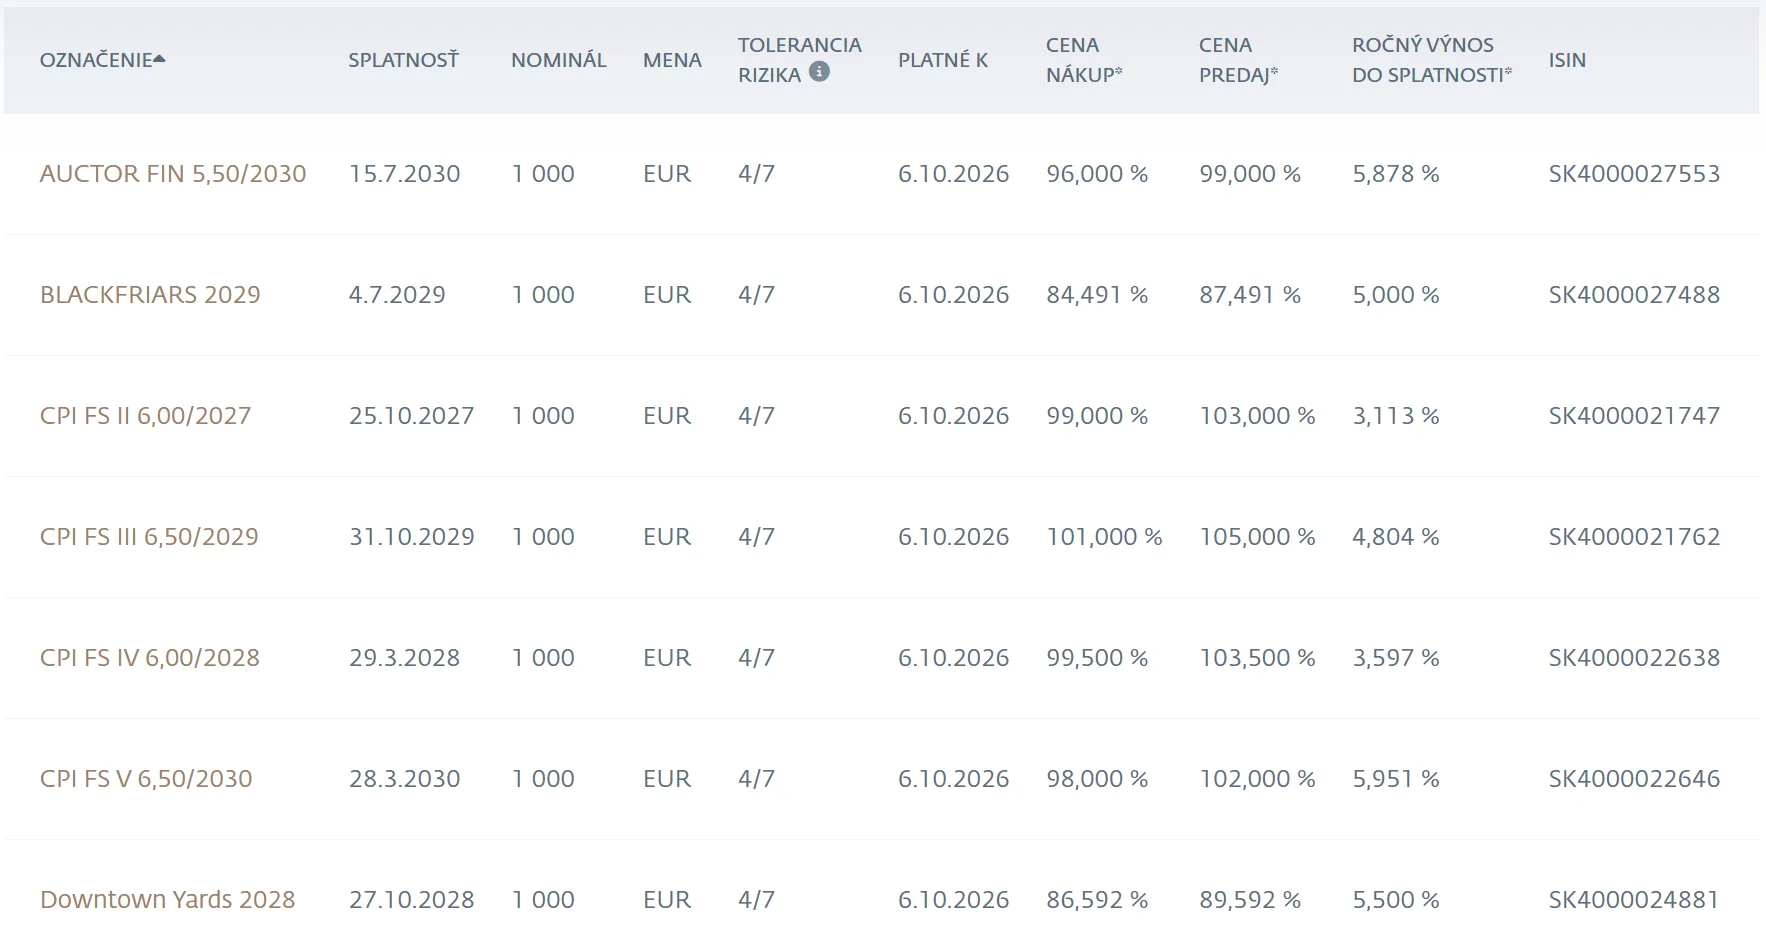
Korporátne dlhopisy od J&T banky. Zdroj: jtbanka.sk
TIP XTB ponúka bezplatné ETF fondy a akcie do 100 000 eur.
Slovenská realita štátnych dlhopisov
Na druhej strane máme štátne dlhopisy. V marci 2026 prejavili Slováci obrovský záujem o štátne dlhopisy pre ľudí. Agentúra pre riadenie dlhu a likvidity (ARDAL) predala:


dvojročné dlhopisy Investor II s úrokom 2,7 % p. a. za 250 miliónov eur a
štvorročné dlhopisy Patriot II s úrokom 3,0 % p. a. za 167 miliónov eur.
Celkovo viac ako 30 000 občanov požičalo štátu 417 miliónov eur. Hlavné výhody predstavovalo vynechanie poplatkov za nákup či vedenie účtu a úplné oslobodenie výnosov od dane.
Situáciu skomplikoval neskorší ekonomický vývoj. Rast inflácie, ktorá v septembri dosiahla 3,1 %, a zvýšenie úrokových sadzieb Európskou centrálnou bankou znamenajú, že výnosy týchto cenných papierov stíhajú rast cien len veľmi ťažko. Pri dlhopise Patriot II je reálny výnos po započítaní inflácie takmer nulový. Držitelia dlhopisu Investor II reálne strácajú svoje peniaze. Pevný úrok sa totiž nemení, hoci vývoj inflácie sa v budúcnosti ešte môže upraviť.
Sila akciového indexu S&P 500 pri tvorbe dôchodku
Dlhopisy majú väčšinou splatnosť niekoľko rokov. Dlhodobé a pravidelné investovanie do dlhopisov však prináša obmedzený rast vášho majetku. Predstavme si jednorazovú investíciu 8 600 eur na obdobie 30 rokov.
Pri štátnom dlhopise s výnosom 3 % dosiahne konečná hodnota úspor iba 21 128 eur.

Investovanie 8 600 eur do štátnych dlhopisov. Zdroj: financnykompas.sk
Pri korporátnom dlhopise s ročným výnosom 5 % získa investor konečnú hodnotu približne 38 422 eur.

Investovanie 8 600 eur do korporátnych dlhopisov. Zdroj: financnykompas.sk
Akciový index S&P 500 však dosiahol za posledných 34 rokov priemernú ročnú výnosnosť 11,23 %. Pri rovnakej jednorazovej investícii 8 600 eur na 30 rokov vyrastie majetok na hodnotu približne 245 942 dolárov.

Investovanie 8 600 eur do akcií. Zdroj: financnykompas.sk
Tento obrovský rozdiel ukazuje silu zloženého úročenia v akciových indexoch. Slovenská inflácia na úrovni 3 % navyše aktuálne požiera celú výnosnosť štátnych dlhopisov. Výber správneho nástroja preto rozhodne o tom, aký obrovský kapitál budete mať na svojom dôchodku.
Kde investovať do akciových indexov?
Pre nákup akciových indexov využívajú investori overené brokerské platformy. Skvelú možnosť ponúka napríklad známa platforma XTB. Táto spoločnosť umožňuje nakupovať akcie a ETF fondy úplne bez poplatku až do mesačného obratu 100 000 eur.
Pre väčšinu bežných investorov to znamená nulové náklady na správu či realizáciu pokynov. Nízke poplatky výrazne zvyšujú celkovú čistú výnosnosť vášho dlhodobého portfólia, čo v horizonte desaťročí prinesie oveľa vyššiu konečnú sumu pre váš budúci dôchodok.