
- Pasívny príjem vyžaduje pri 4 % pravidle kapitál 108 000 eur, no dividendové akcie alebo nehnuteľnosti túto sumu dokážu znížiť.
- Investori musia pri výpočte potrebnej sumy vždy zohľadniť dane, zdravotné odvody aj znehodnotenie peňazí vplyvom dlhodobej inflácie.
- Pravidelné investovanie menších súm vďaka zloženému úročeniu výrazne skracuje čas, ktorý potrebujete na dosiahnutie cieľovej sumy.

Pasívny príjem predstavuje sen mnohých ľudí, ktorí túžia po finančnej nezávislosti a stabilnom prúde peňazí bez každodenného chodenia do práce. Na dosiahnutie čiastky 360 eur mesačne však musíte vytvoriť dostatočný kapitál a zvoliť správnu investičnú stratégiu.
Pasívny príjem a výpočet potrebných peňazí
Pasívny príjem vo výške 360 eur mesačne znamená, že ročne musíte z investícií získať celkovo 4 320 eur. Na výpočet potrebných úspor investori po celom svete často využívajú takzvané pravidlo 4 %. Podľa tohto overeného pravidla si môžete z celkového nahromadeného majetku ročne vybrať 4 % bez toho, aby ste postupne vyčerpali svoj základný počiatočný kapitál.
Ak teda jednoducho vydelíte ročnú požadovanú sumu 4 320 eur číslom 0,04, dostanete cieľovú sumu 108 000 eur. Toto číslo predstavuje tradičný základný bod pre každého, kto plánuje finančnú slobodu na základe konzervatívnych trhových odhadov.
- Ak však dokážete prostredníctvom aktívnejšieho manažmentu získať priemerný výnos 6 % ročne, na rovnaký mesačný cieľ vám postačí kapitál 72 000 eur.
- Pri ešte odvážnejšom výnose 8 % ročne vám dokonca stačí suma 54 000 eur.
Získanie rovnakého výsledku s menším kapitálom však prirodzene vyžaduje akceptovanie vyššieho investičného rizika. Mnohí začínajúci investori si neuvedomujú, že rôzne výnosové miery zásadne menia požiadavky na počiatočný objem peňazí. Pravidlo 4 % vychádza z historických dát akciových a dlhopisových trhov za posledné storočie. Poskytuje preto pomerne bezpečnú štartovaciu čiaru pre dlhodobé plánovanie. Realita však prináša aj ďalšie faktory, ktoré musíte započítať do výslednej kalkulácie.
TIP XTB ponúka bezplatné ETF fondy a akcie do 100 000 eur.
Dane a inflácia menia celkovú matematiku


Finančné trhy negarantujú stály výnos a musíte pamätať na dôležité poplatky, štátne dane a odvodové povinnosti. Ak investujete do dividendových akcií alebo realitných fondov, získaný zisk podlieha zákonnému zdaňovaniu. Ak vaše investície podliehajú dani zo zisku vo výške 19 % a prípadným zdravotným odvodom, reálne potrebujete dosiahnuť podstatne vyšší hrubý výnos.
Pre čistý príjem 360 eur mesačne musíte v skutočnosti mieriť na hrubý mesačný výnos približne 440 eur. To znamená, že váš potrebný kapitál sa automaticky zvyšuje o viac ako pätinu. Okrem štátnych daní predstavuje druhého neviditeľného nepriateľa ročná inflácia, ktorá pri dlhodobom priemeru 3 % postupne znižuje kúpnu silu peňazí. O 10 rokov už suma 360 eur nezabezpečí rovnaký nákupný kôš ako dnes.
Svoj cieľový kapitál musíte priebežne zvyšovať o mieru inflácie, aby si váš dividendový či úrokový príjem zachoval svoju pôvodnú reálnu hodnotu. Pri plánovaní preto nikdy nezabúdajte na rozdiel medzi nominálnym a reálnym výnosom. Ak trh vygeneruje zhodnotenie 7 % ročne a inflácia dosiahne 3 %, váš reálny čistý prírastok majetku tvorí len 4 %. Tento fakt musíte započítať do všetkých dlhodobých kalkulačných modelov.
Aké investičné nástroje môžete vybrať
Rozličné typy investícií ponúkajú rôznu úroveň rizika, volatility a očakávaného výnosu. Ak zvolíte kvalitné dividendové akcie s priemerným výnosom 4 % ročne, cieľ 108 000 eur vám zabezpečí požadovanú sumu priamo na bankový účet. Široko diverzifikované akcie a ETF fondy prinášajú dlhodobý priemerný výnos okolo 10 % ročne, čo znižuje potrebný kapitál, no musíte počítať s občasnými trhovými výkyvmi.
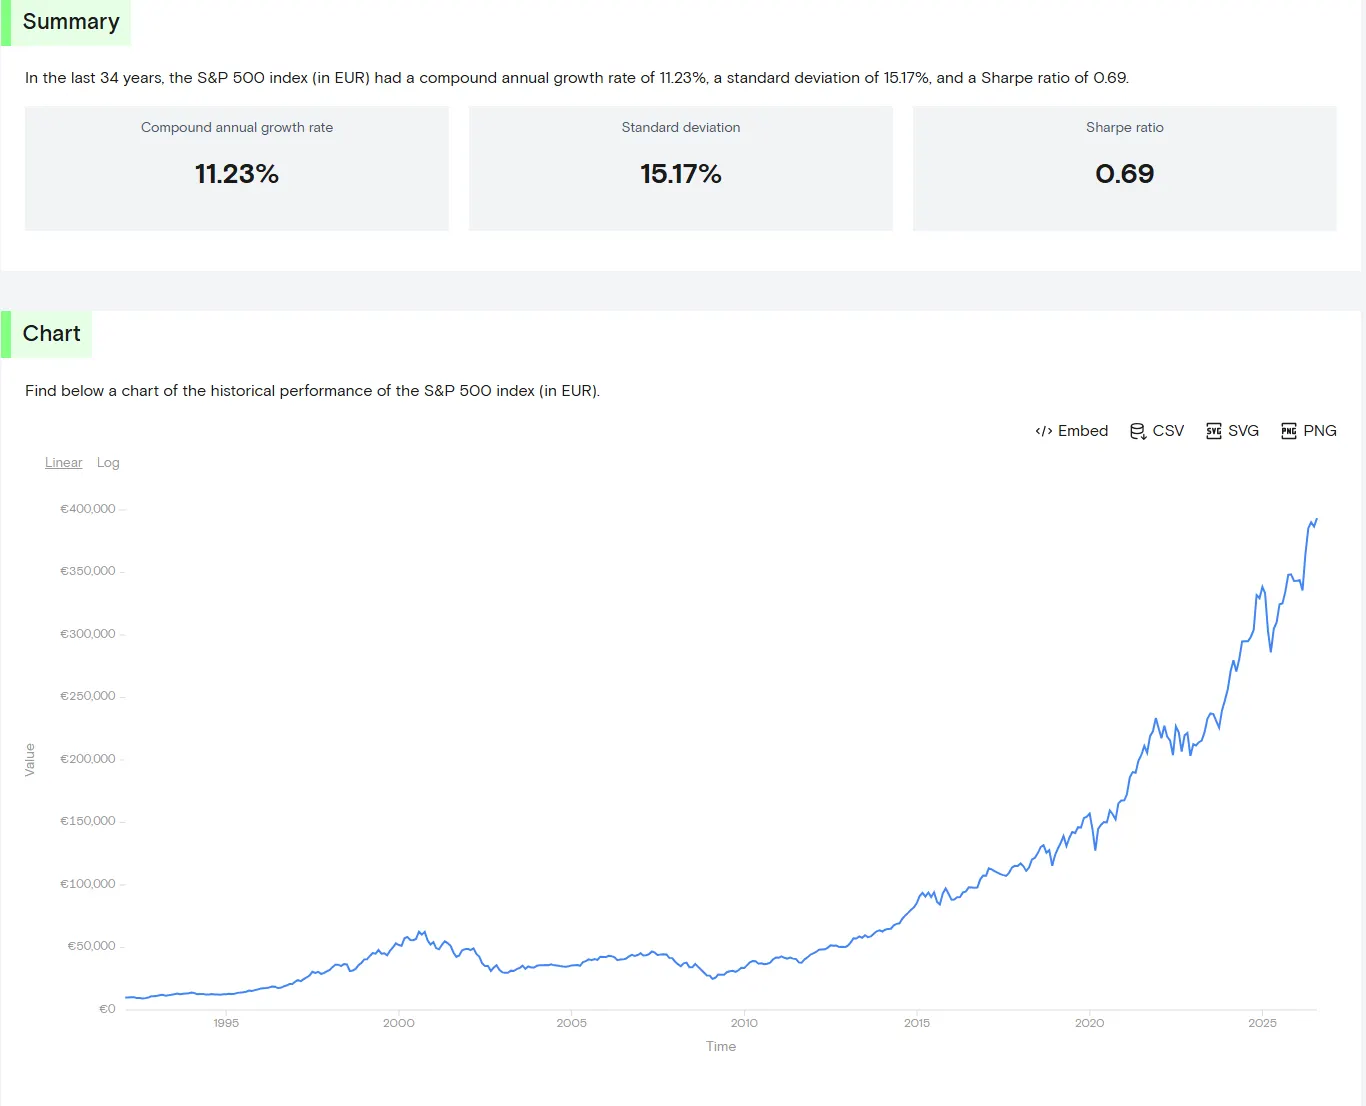
Priemerné ročné zhodnotenie S&P 500. Zdroj: curvo.eu
Dlhopisy alebo sporiace účty síce ponúkajú vyššiu bezpečnosť a stabilnejší priebeh, no ich výnos okolo 3 % ročne vyžaduje celkový kapitál nad 100 000 eur. Niekoľko investorov kombinuje nehnuteľnosti a prenájom, kde výnos z nájmu prináša stabilný mesačný tok, no vyžaduje aktívnejšiu správu a počiatočný kapitál na hypotéku či priamu kúpu.
Každá trhová alternatíva má svoje špecifické výhody aj nevýhody. Akciové fondy nevyžadujú žiadny váš čas, zatiaľ čo starostlivosť o nájomníkov v byte vyžaduje občasné riešenie opráv a zmlúv. Vyvážené portfólio zvyčajne kombinuje rôzne triedy, aby investor dosiahol optimálny pomer medzi rizikom a pravidelným príjmom.
Ako vybudovať cieľový kapitál z nuly
Len málokto má k dispozícii desiatky tisíc eur na okamžité investovanie na trhu. Cestu k cieľu vám však výrazne skráti pravidelné investovanie a efekt zloženého úročenia. Pre nákup cenných papierov môžete využiť známu platformu XTB, kde nakupujete reálne akcie a ETF fondy úplne bez poplatku za obchodovanie až do mesačného obratu 100 000 eur. Vďaka tomu ušetríte významné náklady na poplatkoch a vaše peniaze pracujú na burze maximálne efektívne od prvého dňa.
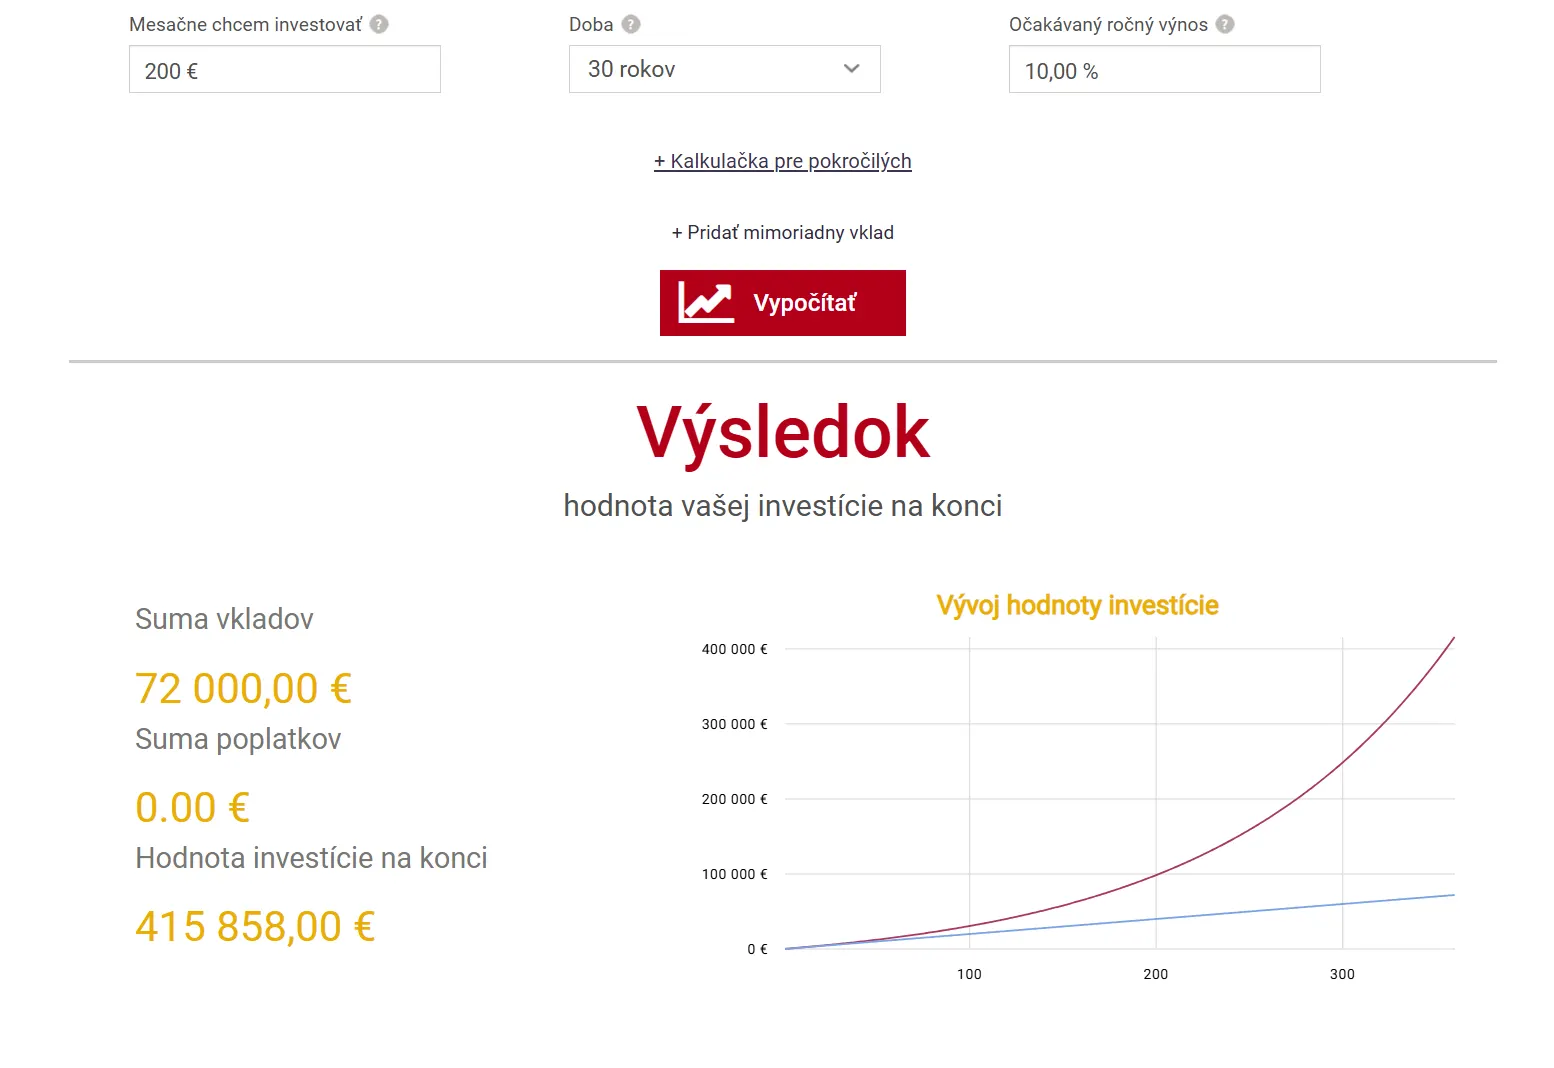
Investovanie 200 eur mesačne 30 rokov. Zdroj: financnykompas.sk
Ak budete každý mesiac investovať 200 eur do ETF fondov s priemerným ročným zhodnotením 10 %, za 30 rokov môžete získať až 415 858 eur. Najdôležitejší krok predstavuje vytrvalosť, dodržiavanie investičného plánu a reinvestovanie všetkých získaných výnosov v prvej fáze budovania majetku. Keď raz dosiahnete cieľovú sumu, môžete prehodiť výhybku z fázy akumulácie do fázy čerpania renty.
Pripravili sme pre vás zaujímavé video: