
- Riešenie dilemy medzi konzervatívnymi termínovanými vkladmi a rizikovými akciami v období inflácie.
- Detailný sprievodca fungovaním korporátnych dlhopisov od samotnej investície až po vyplatenie zisku.
- Porovnanie firemných dlhopisov so štátnymi a prehľadný zoznam hlavných rizík pre investorov.

Dlhopisy predstavujú pre mnohých ľudí na Slovensku kľúčový nástroj, keďže inflácia počas roka 2026 presahuje hodnotu 3 %. Investor hľadajúci ochranu svojich úspor často naráža na dilemu, pretože akcie považuje za príliš rizikové a termínované vklady za málo výnosné. Práve vtedy prinášajú vhodné riešenie práve korporátne dlhopisy.
Zlatá stredná cesta pre vaše peniaze
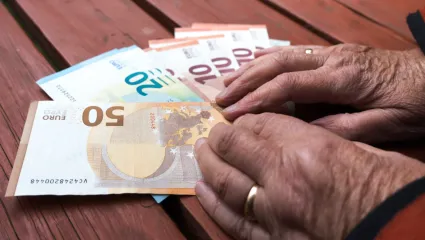
Mnoho ľudí dnes stojí pred náročným rozhodnutím, čo spraviť so svojimi úsporami. Keď máte úspory v banke na termínovanom vklade, vidíte, že ponuka úrokov často nestačí ani na pokrytie rastu cien. Banky síce lákajú na určité percentá, no tieto čísla uvádzajú pred zdanením. Z uvádzanej sadzby si musíte okamžite odpočítať približne pol percenta, čo predstavuje daň zo zisku. Výsledný reálny výnos potom prehráva boj s infláciou.
Na druhej strane stojí akciový trh, ktorý síce ponúka vyššie zhodnotenie, no pre starších ľudí alebo konzervatívnych investorov predstavuje príliš vysoké riziko a neistotu.
Keď hľadáte niečo medzi týmito dvoma extrémami, do popredia sa dostávajú práve korporátne dlhopisy. Na slovenskom trhu môžete nájsť napríklad ponuky od J&T banky s ročným výnosom okolo 5 %, pričom niektoré prinášajú 4 % a iné dokonca 6 %.
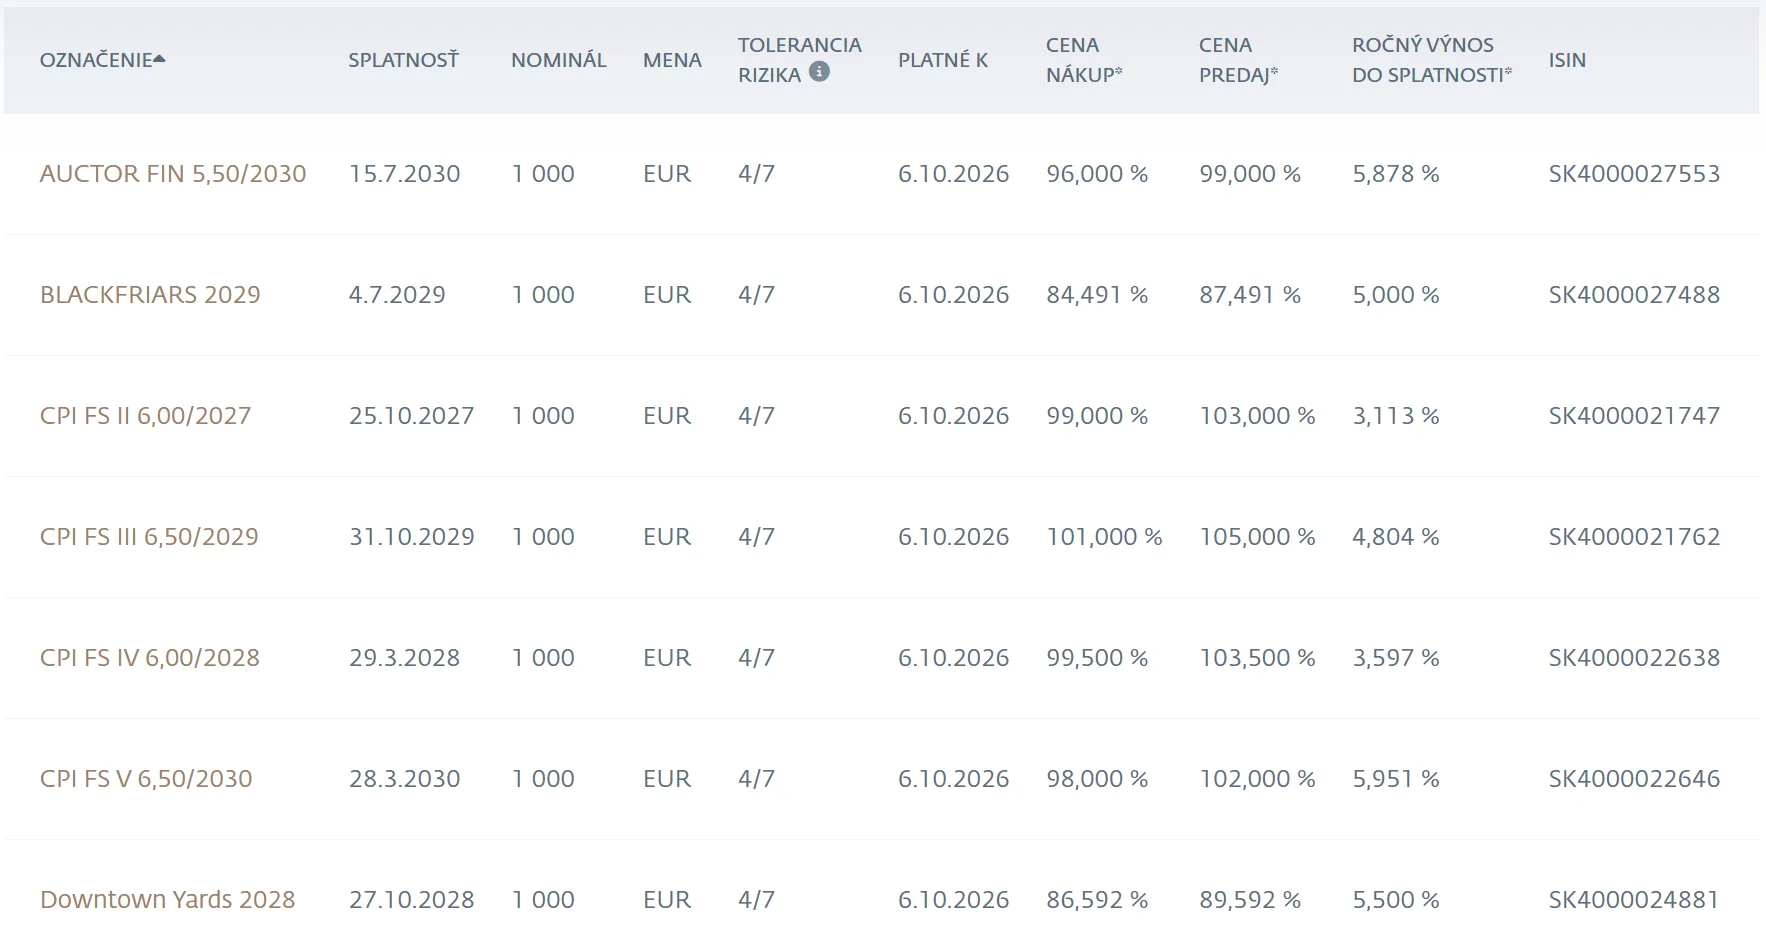
Korporátne dlhopisy od J&T banky. Zdroj: jtbanka.sk
Ako fungujú firemné dlhopisy
Fungovanie firemného dlhopisu si môžete ľahko predstaviť ako bežnú pôžičku, kde vystupujete v úlohe banky vy sami:
- Veľká spoločnosť potrebuje peniaze na svoj rozvoj, stavbu budov alebo nákup nových technológií.
- Namiesto toho, aby išla do banky, osloví priamo ľudí a vydá dlhopisy.
- Vy ako investor kúpite tento cenný papier, čím firme požičiate konkrétnu sumu, napríklad 10 000 eur.
- Firma sa vám v zmluve zaviaže, že vám bude pravidelne platiť dohodnutý úrok, ktorý voláme kupón.


Celý proces od investície až po zisk prebieha veľmi prehľadne. Najprv si vyberiete konkrétny dlhopis a vložíte doň svoje financie. Počas vopred určenej doby, napríklad 3 alebo 5 rokov, vám emitent vypláca v pravidelných intervaloch dohodnuté percento. Tieto peniaze dostávate raz ročne alebo štvrťročne priamo na účet. Keď dohodnuté obdobie skončí, firma vám vráti celú pôvodne investovanú sumu.
Rozdiel medzi štátnym a korporátnym dlhopisom
Medzi korporátnymi a štátnymi dlhopismi existuje niekoľko zásadných rozdielov, ktoré musíte pred investovaním poznať.
- Keď kupujete štátny dlhopis, požičiavate peniaze krajine, napríklad Slovenskej republike. Štátne cenné papiere ľudia všeobecne považujú za mimoriadne bezpečné, pretože pravdepodobnosť, že štát skrachuje a nevráti vám peniaze, býva veľmi nízka. S touto vysokou bezpečnosťou sa však spája nižší ponúkaný úrok.
- Pri korporátnych dlhopisoch požičiavate svoje financie súkromnej firme. Súkromná spoločnosť nesie prirodzene vyššie riziko krachu než celá krajina. Aby firma prilákala investorov a presvedčila ich požičať financie, musí ponúknuť podstatne vyšší výnos. Kým štát vám dá nižšie zhodnotenie, silná korporácia dokáže ponúknuť ročný výnos na úrovni 5 alebo 6 %, čím dokážete efektívne poraziť aktuálnu infláciu.
Hlavné riziká pri investovaní do korporátnych dlhopisov
- Riziko nesplatenia predstavuje stav, keď sa vydavateľ dlhopisu dostane do finančných problémov a nedokáže vám vyplatiť výnosy alebo vrátiť istinu.
- Riziko likvidity znamená, že firemné dlhopisy nemôžete vždy ľahko predať pred dátumom ich splatnosti, ak budete akútne potrebovať svoje peniaze späť.
- Riziko poklesu hodnoty vzniká pri pohybe trhových úrokových sadzieb, čo môže znížiť trhovú cenu vášho dlhopisu v prípade predčasného predaja.
- Inflačné riziko nastáva vtedy, ak inflácia neočakávane vyskočí nad úroveň dohodnutého ročného úroku dlhopisu a reálne znehodnotí vaše kúpne možnosti.
- Riziko nesprávneho výberu vzniká vtedy, keď investor podľahne vidine extrémne vysokého výnosu pri neznámej firme s netransparentným podnikateľským modelom.