
- Reálny výpočet mesačnej splátky pri nehnuteľnosti v hodnote 170 000 € a výške úveru 153 000 €.
- Posúdenie úverovej kapacity človeka s čistým príjmom 1 500 € a vplyv pravidiel Národnej banky Slovenska.
- Užitočné rady na zvýšenie šance na schválenie hypotéky vrátane spoludlžníka a dofinancovania.

Hypotéka predstavuje pre mnohých ľudí jedinú cestu k vlastnému bývaniu. Pri čistej mzde 1 500 € však žiadosť v banke prináša reálne výzvy. Vzhľadom na prísne finančné limity musíte podrobne poznať svoje možnosti. Tento článok rozoberá kompletný proces schvaľovania úveru, výšku splátok aj aktuálne podmienky na slovenskom trhu. (50 slov)
Aktuálny stav úrokových sadzieb a trhu na Slovensku
Aktuálne dosahuje najnižšia úroková sadzba na hypotéku na Slovensku úroveň okolo 3,6 %. Zároveň existuje dosť vysoká šanca, že Európska centrálna banka bude v najbližšom roku postupovať k zvyšovaniu úrokových sadzieb, respektíve k ich držaniu na pomerne vysokej úrovni. Ak chcete kupovať nehnuteľnosť v hodnote 170 000 € a plánujete financovať kúpu hypotékou v maximálnej výške 90 %, stanovená výška hypotéky 153 000 € výrazne preverí váš rozpočet. Pri trojročnej fixácii úroku a dobe splácania 30 rokov vychádza najlacnejší úver na zhruba 700 € mesačne.
Táto mesačná splátka tvorí takmer polovicu vášho čistého príjmu pri mzde 1 500 €. Navyše banky musia do svojich výpočtov zahrnúť aj takzvaný úrokový stres test. Pri testovaní pridávajú k aktuálnej sadzbe simulované zvýšenie úroku o 2 % body. Banka tak preveruje, či dokážete splácať rovnaký úver aj pri teoretickej splátke na úrovni 850 € mesačne.
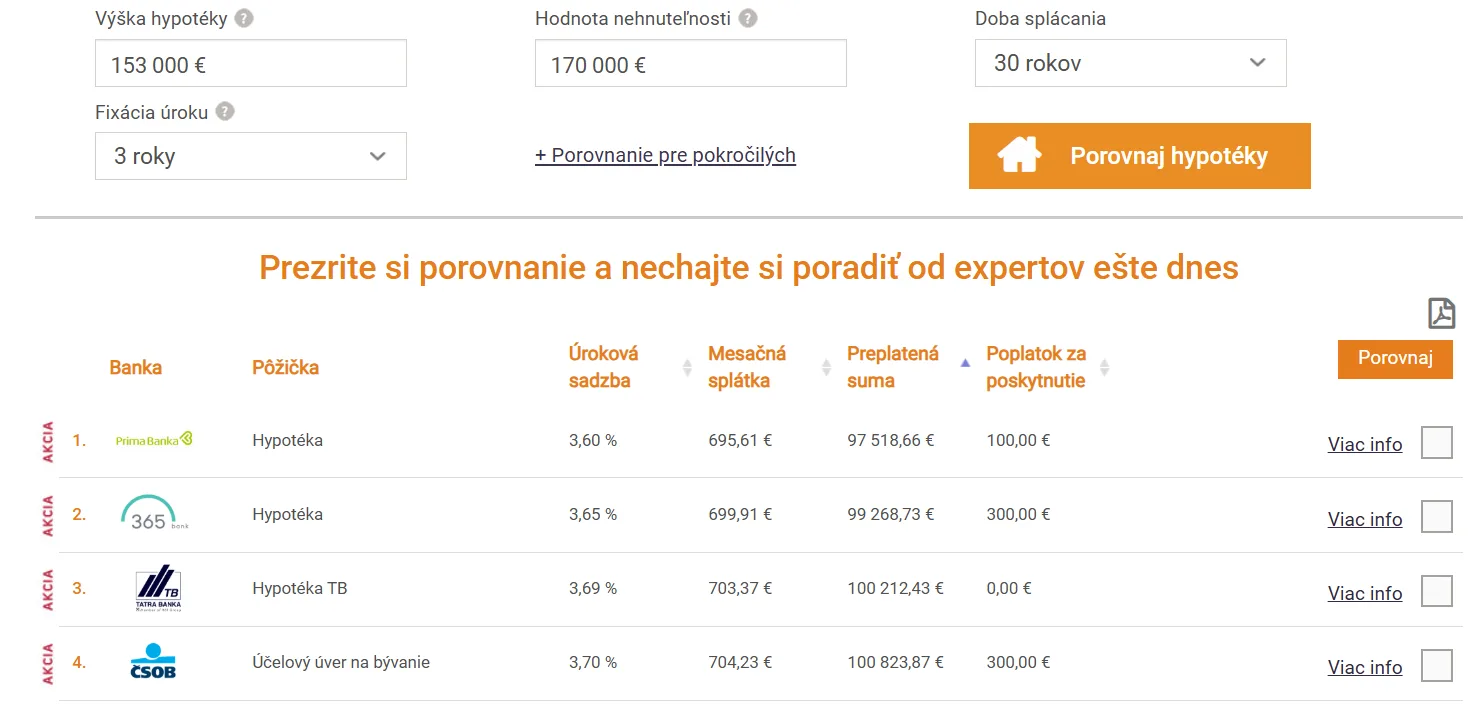
Hypotéka príklad. Zdroj: financnykompas.sk
Čo hovoria bankové pravidlá pri plate 1 500 €
Národná banka Slovenska stanovuje prísne pravidlá pre úverové limity. Prvým kľúčovým ukazovateľom je maximálny strop celkového zadlženia, takzvaný DTI limit. Ten štandardne predstavuje 8-násobok vášho ročného čistého príjmu. Ak zarobíte 1 500 € mesačne, váš ročný príjem činí 18 000 €. Maximálny úverový limit pre vás potom vychádza na presne 144 000 €.
Vidíte ten zásadný rozdiel? Žiadate o úver 153 000 €, no váš osobný strop na základe celkového príjmu dosahuje iba 144 000 €. Banka vám teda samotnému z požadovanej sumy vyše 9 000 € jednoducho nepožičia.


Druhým kritériom je ukazovateľ DSTI, ktorý meria schopnosť splácať z čistého príjmu po odpočítaní životného minima. Zostávajúca finančná rezerva musí dosahovať minimálne 40 % z voľného príjmu. Keďže životné minimum pre jednotlivca predstavuje približne 274 €, po jeho odpočítaní zo sumy 1 500 € dostaneme disponibilný základ 1 226 €. Maximálna možná splátka pre všetky vaše úvery môže dosiahnuť 60 % z tejto sumy, čo predstavuje hranicu približne 735 € mesačne. Splátka 700 € síce tesne prejde cez pravidlo DSTI, no narazíte na tvrdý strop celkového zadlženia DTI.
Skutočná skúsenosť z pobočky
Keď prídete do banky s požiadavkou na bývanie za 170 000 €, pracovníci okamžite spravia simuláciu vašich možností. Pri plate 1 500 € a bez iných záväzkov vám banka schváli maximálne spomínaných 144 000 €. Znamená to, že musíte vyriešiť obrovskú medzeru medzi hodnotou nehnuteľnosti a schváleným úverom.
Chýba vám 9 000 € do výšky žiadanej hypotéky a zároveň musíte pokryť zvyšných 10 % z hodnoty bytu, čo predstavuje ďalších 17 000 €. V praxi teda potrebujete z vlastných zdrojov alebo iných úverov vyskladať sumu 26 000 €. Ak nemáte našetrené hotovostné úspory v tejto výške, samotná žiadosť o byt v cene 170 000 € v banke neprejde. Banky navyše pri dofinancovaní spotrebiteľským úverom započítavajú ďalšiu vysokú splátku, čím opäť narušíte limit DSTI.
Príklad v tomto článku slúži výhradne ako ilustratívny model. Každá banka totiž posudzuje rizikovosť žiadateľa vlastným spôsobom a výstup vždy závisí od vašej individuálnej situácie. Pokiaľ naozaj plánujete riešiť hypotéku, preverte si osobne svoje reálne možnosti vo viacerých finančných domoch naraz. Získate tak presný prehľad o ponukách.
Tipy ako získať čo najlepšiu hypotéku
Pokiaľ chcete úspešne prejsť schvaľovacím procesom v banke, musíte zvýšiť svoju úverovú kapacitu alebo znížiť rizikovosť obchodu. Existuje niekoľko overených postupov:
- Spolufinancovanie s partnerom: Ak vstúpi do úverového vzťahu druhý dlžník, banka spočíta vaše príjmy. Ak partner zarába napríklad 1 000 € netto, váš spoločný ročný príjem stúpne na 30 000 €. Spoločný limit celkového zadlženia vzrastie na 240 000 €, čo s prehľadom pokryje hypotéku 153 000 €.
- Založenie ďalšej nehnuteľnosti: Ak môžete banke založiť okrem kupovaného bytu aj inú nehnuteľnosť, napríklad rodičovský dom, pomer výšky úveru k hodnote zakladaného majetku výrazne klesne. Banka vám tak bez problémov poskytne plnú sumu 153 000 € bez nutnosti dokladovať vlastné úspory.
- Vyčistenie registra a zrušenie spotrebných úverov: Banka berie do úvahy aj sporiace účty alebo povolené prečerpania na účte. Aj nevyužitý kreditný limit vo výške 2 000 € znižuje vašu maximálnu mesačnú splátku o desiatky eur. Pred podaním žiadosti preto zrušte všetky kreditky aj debetné prečerpania.
- Predĺženie splatnosti a výber správnej fixácie: Voľbou najdlhšej možnej splatnosti 30 rokov stlačíte mesačnú splátku na minimum. Zároveň porovnávajte ponuky všetkých bánk na trhu, pretože rozdiely v desatinách percenta pri úroku spravia v mesačnej splátke rozdiel desiatok eur.