
- Vkladné knižky a bežné sporiace účty nedokážu dlhodobo odolávať inflácii a reálne znižujú hodnotu uložených peňazí.
- Investovaním sumy 100 eur mesačne do indexu S&P 500 dosiahne investor po 18 rokoch sumu takmer 95 000 eur.
- XTB ponúka investovanie do akcií a ETF do 100 000 eur mesačne bez poplatkov, čo prináša ideálne podmienky pre detské portfólio.

ETF otvára dvere do sveta moderného investovania pre každého rodiča ktorý chce zabezpečiť skvelú budúcnosť svojho dieťaťa. Mnoho ľudí verí že bankové vkladné knižky predstavujú bezpečný prístav pre rodinné úspory. Realita však prináša úplne iný pohľad na vec. Kým tradičné produkty strácajú kúpnu silu vplyvom inflácie kapitál uložený v akciových indexoch masívne rastie. Predstavte si situáciu kde namiesto minimálneho úroku získavate podiel na úspechu najväčších svetových firiem. Táto stratégia mení životy a prináša obrovský finančný náskok pri vstupe do dospelosti. Pozrime sa na dôvody prečo investovanie víťazí na celej čiare pretože prekonáva infláciu a buduje skutočný majetok budúcich generácií ľudí.
Falošný pocit bezpečia prečo vkladná knižka požiera úspory
Rodičia v minulosti ukladali peniaze detí do tradičných bánk s presvedčením o maximálnej ochrane majetku. Vkladné knižky a sporiace účty pôsobia navonok bezpečne pretože garantujú istotu vkladu. Avšak inflácia neprosí a potichu ukrajuje z kúpnej sily každej uloženej mince. Každý mesiac odložená suma 100 eur stráca svoju reálnu hodnotu ak leží na účte s úrokom blízkym nule.
Počas 18-ročného obdobia predstavuje celkový vklad rodičov sumu 21 600 eur. Nominálne tieto peniaze v banke zostávajú, no za rovnakú sumu si mladý človek v dospelosti kupuje omnoho menej statkov ako v čase narodenia. Bankové produkty chránia čísla na papieri, ale ničia skutočnú kúpnu silu. Historické dáta potvrdzujú, že konzervatívne sporenie v banke predstavuje istotu straty. Rodičia konajú v najlepšej viere, no systém ich trestá za nedostatok finančnej gramotnosti.
Keď peniaze nepracujú, chradnú. Dlhodobý horizont vyžaduje nástroje, ktoré prekonávajú rast spotrebiteľských cien. Akciové trhy prinášajú dlhodobý rast, ktorý infláciu hravo poráža. Bankové domy ponúkajú komfort a nízke výnosy, ktoré nestačia ani na krytie poplatkov a inflačných tlakov. Súčasná ekonomická situácia ukazuje, že sporiace produkty v bežných bankách nedokážu konkurovať dynamike trhových ekonomík. Skúsení investori vedia, že hotovosť na bežnom účte predstavuje najdrahší luxus, pretože peniaze bez akéhokoľvek zhodnotenia každý rok strácajú reálnu hodnotu.
Efekt zloženého úročenia v praxi
Albert Einstein označil zložené úročenie za ôsmy div sveta. Kto ho chápe, ten zarába, kto nie, ten platí. Keď investujeme 100 eur mesačne do indexu S&P500, sledujeme fascinujúci matematický jav. Príklad počítame podľa reálnych výnosov indexu SP500. Tento index zahŕňa 500 najsilnejších amerických firiem z rôznych odvetví hospodárstva.
Prečo práve tento index? Pretože predstavuje najlepšie diverzifikovaný barometer globálnej ekonomiky s preukázanou historickou odolnosťou voči krízam a vojnám.


Za 18 rokov od roku 2008 do roku 2026 dosiahla pravidelná mesačná investícia 100 eur úchvatnú nominálnu hodnotu 94 868 eur. Vlastný vklad predstavuje iba 21 600 eur, čo tvorí len 22,8 % výslednej sumy. Zvyšných 73 268 eur vytvoril čistý mechanizmus zloženého úročenia.
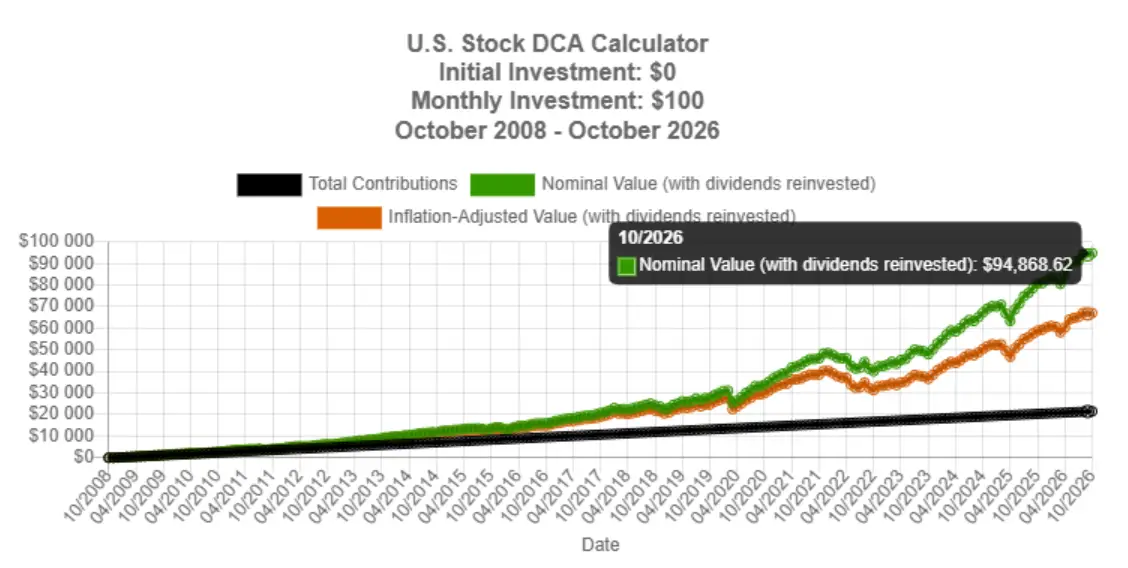
18 rokov investovania do ETF. Zdroj: tipranks.com
Prvých 5 rokov prináša pomalý rast, ktorý často odrádza začiatočníkov. Graf vyzerá plocho a prírastky pôsobia skromne. Avšak v druhej polovici cyklu sa prejavuje exponenciálna krivka. Každý reinvestovaný výnos generuje ďalší výnos. Snehová guľa sa valí svahom a naberá obrovské rozmery. Tento proces funguje neúprosne a matematicky presne. Čas predstavuje najsilnejšieho spojenca každého investora. Dlhodobá konzistencia prináša ovocie v podobe masívneho nárastu kapitálu, ktorý prekračuje všetky bežné predstavy bežného človeka o sporení.
TIP XTB ponúka bezplatné ETF fondy a akcie do 100 000 eur.
Prečo práve ETF a globálna diverzifikácia kapitálu
Burzovo obchodované fondy prinášajú revolúciu do sveta osobných financií. ETF funguje ako kôš stoviek alebo tisícov akcií, ktorý investor kupuje naraz jedinou transakciou. Namiesto stávkovania na jednu jedinú firmu vlastníme zlomok celého globálneho trhu. Tradičné podielové fondy, ktoré banky spravujú, zaťažujú klientov vysokými vstupnými a manažérskymi poplatkami, ktoré požierajú značnú časť výnosov.
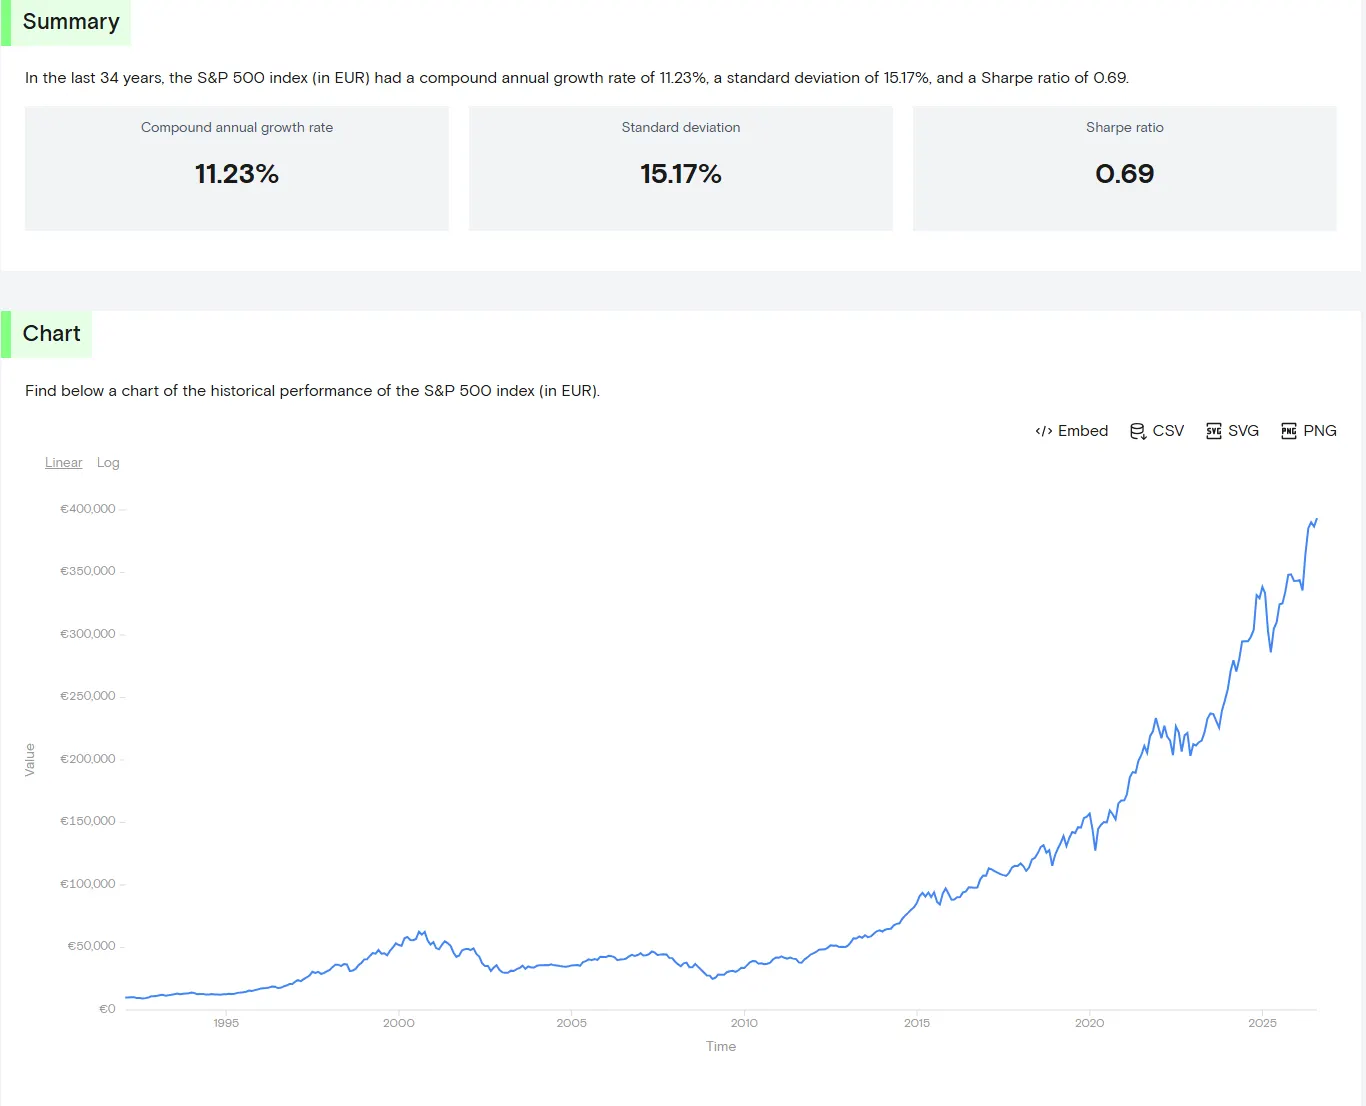
Priemerné ročné zhodnotenie S&P 500. Zdroj: curvo.eu
Naopak, moderné ETF vykazujú minimálnu nákladovosť pretože kopírujú index automaticky bez drahých analytikov. Diverzifikácia eliminuje riziko krachu jednotlivého podniku. Ak jedna spoločnosť v indexe zlyhá, ostatných 499 firiem jej výpadok hravo nahradí. Pasívne vlastníctvo globálnej ekonomiky prináša pokojný spánok.
Investor nemusí študovať finančné výkazy ani časovať trh. Stačí nastaviť trvalý príkaz a nechať systém pracovať. Trh prechádza krízami, klesá a rastie, no dlhodobý trend smeruje nahor. História ukazuje, že trh vždy prekonal všetky historické pády vrátane finančnej krízy z roku 2008 alebo pandémie. Široké portfólio akcií garantuje účasť na raste celosvetovej produkcie a inovácií.
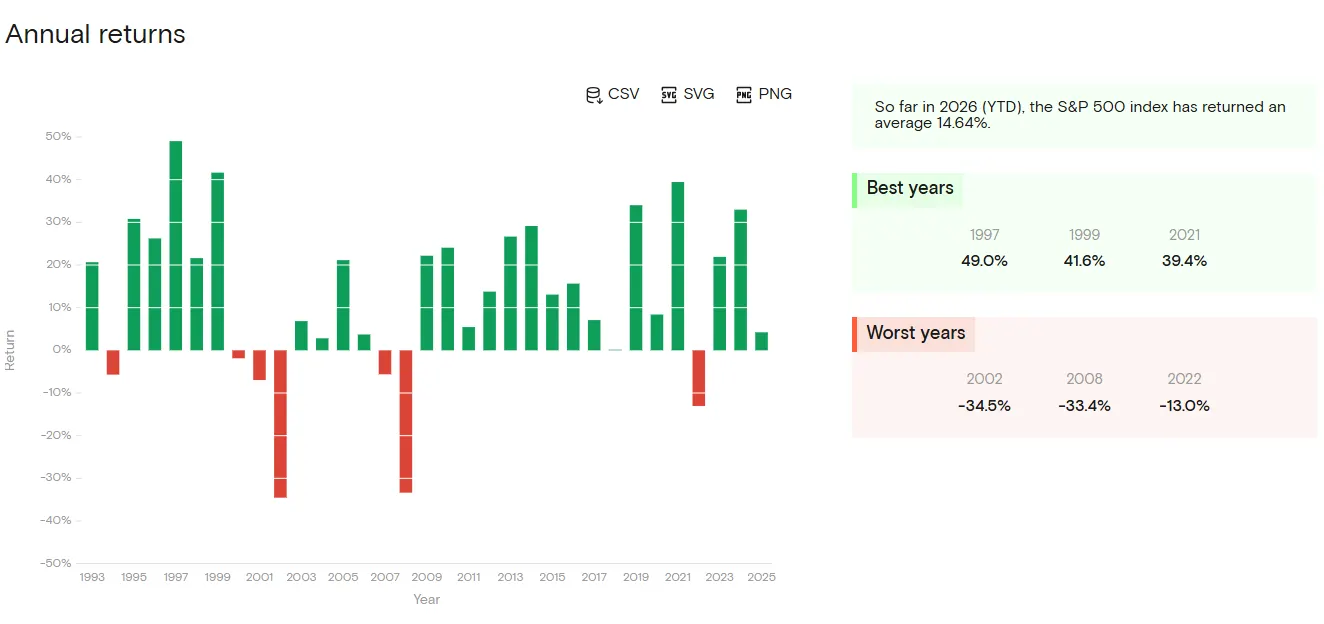
Ročné zhodnotenia. Zdroj: curvo.eu
Ako daňovo efektívne nastaviť detský účet
Slovenský právny poriadok ponúka vynikajúce podmienky pre dlhodobých investorov. Kľúčovým nástrojom pre optimalizáciu daní je takzvaný časový test. Pri predaji cenných papierov, ktoré trhy obchodujú na regulovaných burzách po uplynutí 1 roka od nadobudnutia, vzniká plné oslobodenie od dane z príjmov. To znamená, že celý obrovský výnos zostáva v rukách rodiny bez nutnosti platiť dane štátu.
Otázka vedenia účtu prináša dve cesty:
- Účet na meno dieťaťa prináša komplikácie pri disponovaní majetku po dovŕšení plnoletosti, pretože mladý človek získava k peniazom okamžitý prístup bez ohľadu na svoju zrelosť.
- Mnoho rodičov preto volí vedenie investičného účtu na vlastné meno s úmyslom darovať majetok dieťaťu neskôr. Takto rodičia plne kontrolujú kedy a za akých podmienok dieťa peniaze dostane.
Legislatíva vyžaduje pozorné sledovanie pravidiel, aby sme využili všetky legálne možnosti zníženia daňového zaťaženia. Správna štruktúra účtu chráni kapitál pred nákladmi a zaisťuje hladký prechod majetku na novú generáciu. Daňová efektivita predstavuje silný argument v prospech správneho nastavenia investičnej stratégie hneď na samom začiatku budovania rodinného portfólia.
TIP XTB je najpopulárnejšia investičná platforma na Slovensku.
Kde investovať deťom už dnes a bez poplatkov?
Výber správneho brokera rozhoduje o úspechu celého investičného plánu. Moderné platformy ako XTB umožňujú nakupovať akcie a ETF do 100 000 eur mesačne úplne bez poplatkov za sprostredkovanie obchodov. Táto výhoda šetrí stovky eur na poplatkoch, ktoré by inak skončili vo vrecku sprostredkovateľov.
Investovanie do ETF s XTB. Zdroj: xtb.com
Investovanie pre deti vyžaduje jednoduchosť, prehľadnosť a nízke náklady. XTB ponúka stabilné zázemie, reguláciu v Európskej únii a prehľadnú mobilnú aplikáciu. Rodičia dokážu nastaviť pravidelné mesačné nákupy automaticky. Bezplatné transakcie znamenajú, že celých 100 eur smeruje priamo do nákupu cenných papierov namiesto platenia provízií.
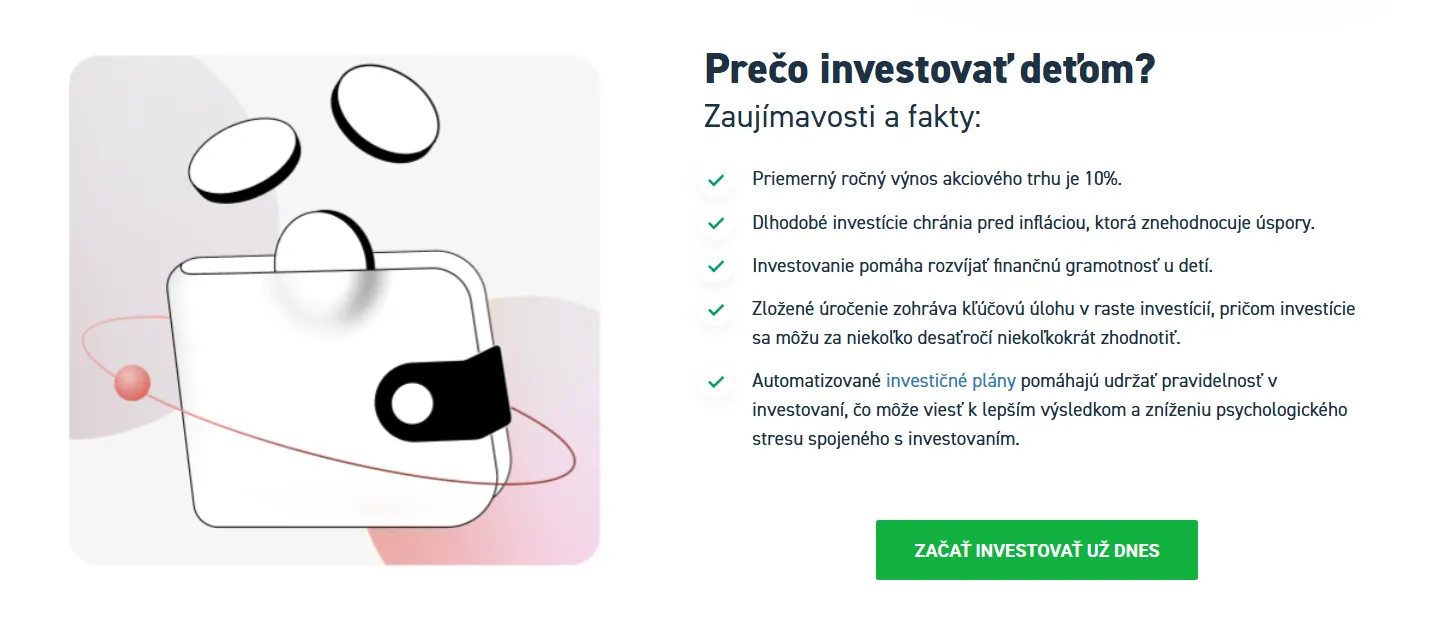
Prečo investovať deťom už dnes. Zdroj: xtb.com
Nízke náklady maximalizujú výslednú sumu na konci 18-ročného obdobia. Spoľahlivý broker uľahčuje správu portfólia a poskytuje vzdelávacie materiály, ktoré pomáhajú rodičom rásť vo finančnej gramotnosti. Voľba overenej platformy odbúra obavy a prináša istotu bezpečného uloženia majetku. Dostupnosť moderných technológií posúva možnosti bežných ľudí na úroveň profesionálnych investorov.
Čo znamená 95 000 eur pre dospelého človeka
Finálna suma na konci investičného horizontu zásadne mení štart do dospelého života. Kým vklad 21 600 eur stačí na skromné pokrytie prvých nákladov na štúdium alebo nákup ojazdeného auta, suma 94 868 eur otvára dvere k úplnej finančnej nezávislosti.
- Mladý človek získava kapitál, ktorý slúži ako základ pre kúpu vlastného bývania bez nutnosti zaťažovať sa obrovskou hypotékou hneď po škole.
- Prípadne môže financovať prestížne vzdelanie na špičkovej univerzite alebo založiť vlastné podnikanie.
Takýto finančný náskok má cenu zlata. Avšak peniaze samy o sebe nestačia. Kľúčovou úlohou rodičov zostáva finančná výchova. Dieťa musí vyrastať s vedomím hodnoty peňazí a rozumieť pravidlám správy majetku. Bez finančnej gramotnosti hrozí riziko rýchleho minutia zdedenej sumy. Spojenie obrovského kapitálu a pevného charakteru vytvára úspešnú osobnosť pripravenú čeliť výzvam modernej doby. Správne rozhodnutie rodičov v detstve formuje celú budúcu životnú dráhu potomka a poskytuje mu silnú základňu pre úspech.
Pripravili sme pre vás zaujímavé video: