
- Živnosť ponúka možnosť využiť paušálne výdavky vo výške 60 % z príjmov, maximálne však 20 000 eur ročne.
- Prechod na vlastné podnikanie zvyšuje čistý mesačný príjem vďaka nižšej daňovo-odvodovej záťaži.
- Presná kalkulácia zohľadňuje aktuálne sadzby dane, minimálne zdravotné a sociálne odvody.

Živnosť predstavuje pre mnohých zamestnancov atraktívnu alternatívu k trvalému pracovnému pomeru. Prechod na samostatne zárobkovú činnosť otvára cestu k nižšiemu daňovému zaťaženiu. Zákony v roku 2026 stále umožňujú odpočítať paušálne výdavky vo výške 60 % z celkových zdaniteľných príjmov. Limit paušálnych výdavkov dosahuje ročné maximum 20 000 eur pre každého.
Zmenené odvodové pravidlá a živnosť v roku 2026
Rok 2026 prináša pre fyzické osoby presne definované parametre pre výpočet daní a odvodov. Pri zamestnaneckom pomere platí zamestnávateľ za pracovníka celkovú cenu práce, ktorá výrazne prevyšuje hrubú mzdu. Ak zamestnanec zarába v hrubom 2 500 eur mesačne, celková cena práce pre firmu predstavuje 3 405 eur mesačne a zamestnanec na účet dostane 1 827 eur. Tieto finančné prostriedky môže firma vyplatiť živnostníkovi za rovnaké služby na základe faktúry.
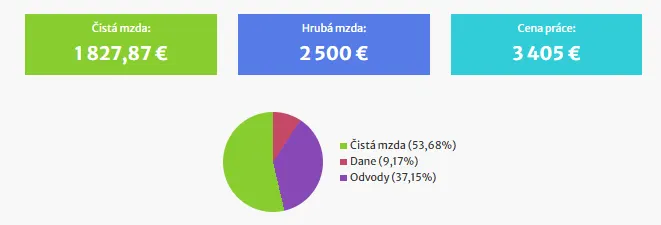
Hrubá mzda 2 500 eur pre TPP. Zdroj: podnikajte.sk
Živnostník v roku 2026 platí minimálne preddavky na zdravotné poistenie vo výške 121,92 eura mesačne. Minimálne odvody do Sociálnej poisťovne dosahujú sumu 322,21 eura mesačne. Po odpočítaní odvodov a dane z príjmu ostane živnostníkovi z hrubej mzdy 2 500 eur celkovo 1 980 v čistom (o 150 eur viac ako pri TPP).
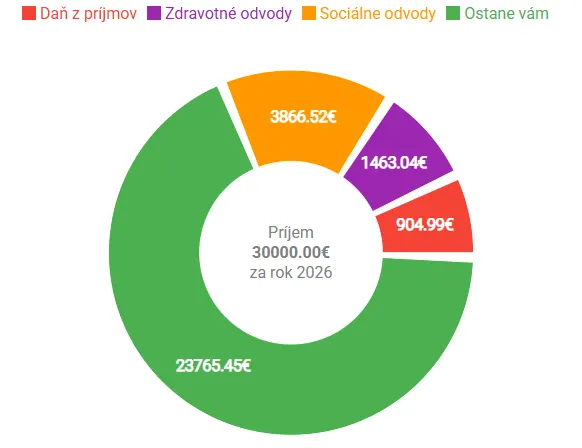
Hrubá mzda 2 500 eur pre živnosť. Zdroj: szcokalkulacka.sk
V prvom pol roku podnikania navyše nová samostatne zárobkovo činná osoba povinné sociálne odvody neplatí. To vytvára v začiatkoch podnikania dodatočný finančný vankúš a výrazne zvyšuje okamžitý čistý príjem. Tento počiatočný stav poskytuje podnikateľovi významnú výhodu pri tvorbe vlastnej finančnej rezervy. Prechod z trvalého pracovného pomeru si jednoznačne vyžaduje dôkladnú analýzu všetkých budúcich odvodových povinností aj plánovaných výdavkov na prevádzku.
Podrobný prepočet paušálnych výdavkov a limitov
Paušálne výdavky tvoria hlavný nástroj na zníženie základu dane bez potreby odkladania bločkov a účtovných dokladov. Zákonom stanovená hranica 60 % z príjmov platí až do ročného príjmového limitu 33 333,33 eura. Pri takomto príjme dosiahne živnostník presne maximálny strop paušálnych výdavkov 20 000 eur. Ak ročný príjem prekročí hranicu 33 333,33 eura, suma paušálnych výdavkov zostáva pevne stanovená na hodnote 20 000 eur.
Modelový príklad s mesačnou fakturáciou 3 380 eur prináša ročný hrubý príjem 40 560 eur. Živnostník si v daňovom priznaní uplatní plných 20 000 eur ako paušálne výdavky. K tejto sume pripočíta aj skutočne zaplatené zdravotné a sociálne odvody. Výsledný základ dane sa tak výrazne zníži, čo vedie k minimálnej daňovej povinnosti. Tento systém šetrí čas aj peniaze za vedenie podrobného účtovníctva. Každý podnikateľ tak získa jednoduchý prehľad o svojich financiách bez zbytočnej administratívy a starostí so spravovaním dokladov.
Porovnanie čistej mzdy zamestnanca a príjmu živnostníka


Zamestnanec s hrubou mzdou 2 500 eur dostane na účet po zaplatení daní a odvodov približne 1 827,87 eura mesačne. Jeho zamestnávateľ však celkovo vynaloží 3 405 eur. Ak rovnaký pracovník prejde na fakturáciu v rovnakej výške 3 405 eur mesačne, jeho finančná situácia sa radikálne zmení.
Celkovo za rok vyfakturuje 40 860 eur, pričom na účte ostane 31 726 eur, resp. 2 643 eur mesačne. Takže ak by sme neporovnávali hrubú mzdu 2 500 eur s fakturáciou 2 500 eur, ale porovnávali by sme ju s cenou práce, živnostník by si tak prilepšil mesačne až o 816 eur. Tento rozdiel predstavuje priamy čistý zisk plynúci z efektívnejšieho daňovo odvodového nastavenia. Vyšší mesačný príjem umožňuje rýchlejšie dosahovať osobné finančné ciele aj investičné plány v oblasti tvorby majetku.
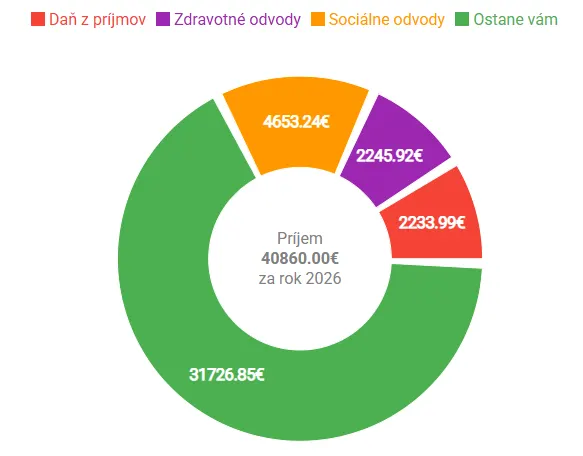
Hrubá mzda 3 405 eur pre živnosť. Zdroj: szcokalkulacka.sk
Do akej sumy sa prechod na živnosť neoplatí
Prechod z trvalého pracovného pomeru na živnosť pri určitej výške odmeny nedáva ekonomický zmysel. Ak zamestnanec s hrubou mzdou 1 800 € zarobí v čistom 1 342 €, pri rovnakej fakturovanej sume na živnosť mu po zaplatení daní a odvode do Sociálnej aj Zdravotnej poisťovne ostane mesačne len 1 322 €. Živnostník tak skončí dokonca v strate 20 € mesačne, pričom prichádza o výhody TPP.
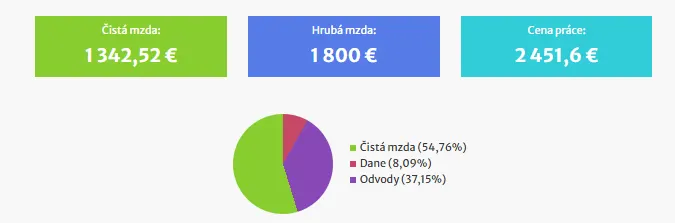
Hrubá mzda 1 800 eur na TPP. Zdroj: podnikajte.sk
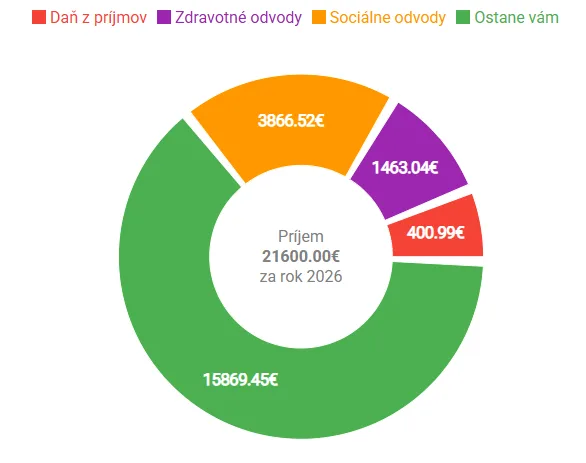
Hrubá mzda 1 800 eur na živnosť. Zdroj: szcokalkulacka.sk
Finančný lom sa začína lámať až pri sumách nad 2 000 €. Avšak s ohľadom na stratu platenej dovolenky, PN či riziko výpadku príjmu sa prechod na živnosť reálne oplatí až pri fakturácii od 2 500 € vyššie, kedy už vyšší čistý príjem dostatočne kompenzuje podnikateľské riziko.