
- Slováci presne vedia, koľko peňazí by im dalo pokojný spánok.
- Na účte však majú v priemere necelú polovicu tejto sumy.
- Nový prieskum navyše ukazuje, že každý piaty nemá odložené vôbec nič.

Úspory sú pre Slovákov dôležitejšie, než si väčšina z nich môže dovoliť. Ľudia presne vedia, koľko peňazí by potrebovali, aby mohli spávať pokojne. Problém je, že na účte majú v priemere len necelú polovicu tejto sumy.
Ukazuje to nový prieskum spoločnosti PARTNERS, ktorý v júni 2026 urobila agentúra Focus na vzorke 1 032 ľudí starších ako 18 rokov. Výsledky prichádzajú tesne pred Svetovým dňom sporenia, ktorý pripadá na 31. októbra.
Úspory Slovákov: Realita verzus sen
Priemerná výška úspor podľa prieskumu dosahuje 4 194 eur. Za sumu, ktorá by domácnosti dala pokoj a zbavila ju finančného stresu, však ľudia považujú v priemere 8 553 eur.
Rozdiel medzi realitou a snom je teda 4 359 eur. To je viac, než dnes ľudia v priemere vôbec majú.
Ešte horší je pohľad na spodok rebríčka. Pätina Slovákov nemá žiadne úspory. A 21 percent domácností po zaplatení pravidelných výdavkov nemá na konci mesiaca nič, alebo sa dostane do mínusu.
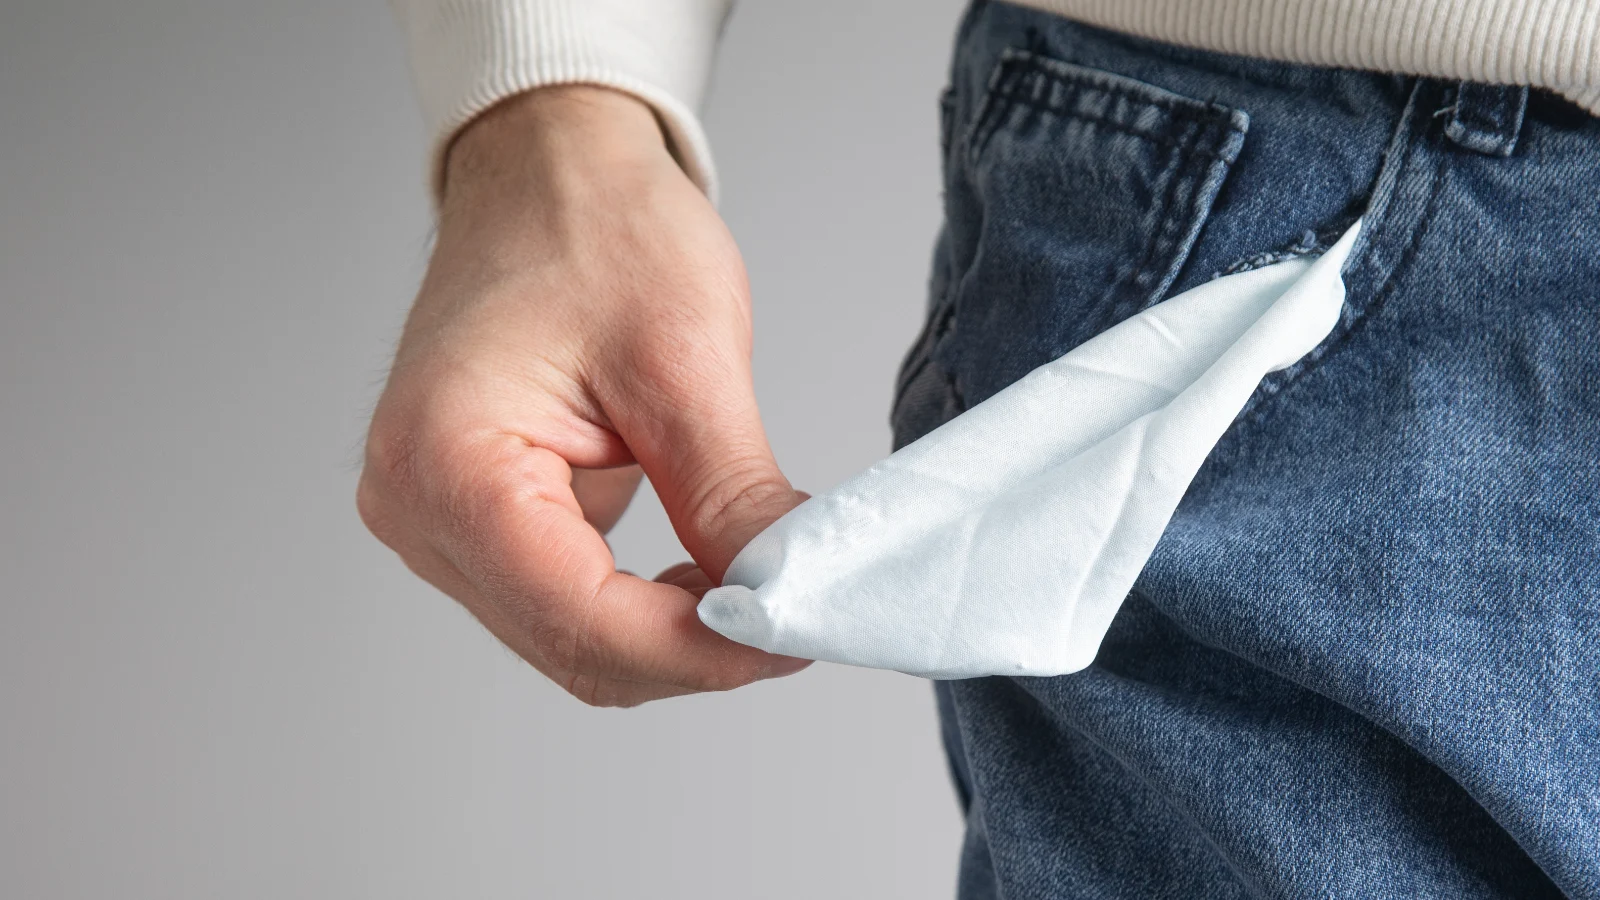
Slovensko trpí na mizivé úspory. Zdroj: shutterstock.com/ANDRANIK HAKOBYAN
Prečo práve 8 553 eur


Suma nie je náhodná. Podľa Miroslavy Hlaváčovej, odborníčky na osobné financie z PARTNERS, zodpovedá zhruba šiestim priemerným mesačným príjmom jedného človeka. Presne takú rezervu finanční plánovači bežne odporúčajú.
„Je to realistický cieľ, ak si človek rezervu vytvára postupne a pravidelne,” hovorí Hlaváčová.
Ako dlho by to trvalo? Ak niekto zarába približne 1 425 eur mesačne (šestina z 8 553) a odloží si odporúčaných 10 percent, teda asi 143 eur, chýbajúcich 4 359 eur by doplnil zhruba za dva a pol roka. Je to orientačný prepočet, nie sľub.
Inflácia potichu ujedá z úspor
Rezerva má byť bezpečná a rýchlo dostupná. Preto patrí na sporiaci účet, nie pod matrac a nie do akcií. Má to však háčik.
Ceny na Slovensku v septembri podľa rýchleho odhadu Štatistického úradu SR medziročne vzrástli o 3,1 %. Ak vám sporiaci účet dáva menej, úspory síce na papieri rastú, no v obchode si za ne kúpite čoraz menej.
PARTNERS preto radí rezervu držať v bezpečí a investovať až peniaze nad jej rámec, ktoré nebudete potrebovať viac ako päť rokov.
Inflácia zožiera Slovákom úspory. Zdroj: shutterstock.com/Dueringerto
Úspory a investovanie: Slováci chcú, ale nerobia to
Prieskum odhalil zaujímavý paradox. 60 percent ľudí pravidelne mesačne neinvestuje. Pritom dve tretiny opýtaných tvrdia, že by na investovanie vedeli dať v priemere 55 eur mesačne.
Malé sumy pritom nie sú zbytočné. V nedávnom článku sme ukázali, čo spravili 3 eurá denne namiesto kávy za päť rokov.
Hlaváčová dodáva, že netreba čakať, kým bude rezerva kompletná. Investovať sa podľa nej oplatí začať súbežne s jej tvorbou.
Slováci málo investujú. Zdroj: shutterstock.com/JC_STOCKER
Náš názor: Problém nie je v sume, ale v poradí
Väčšina ľudí sporí tak, že čaká, čo zostane na konci mesiaca. Nezostane nič. Tak to jednoducho funguje.
Podľa nás zaberá len jediné a to otočiť poradie. Hneď po výplate trvalý príkaz na sporiaci účet a až potom míňať. Aj 30 eur mesačne je lepších ako nula, pretože z nuly nikdy nič nevyrastie.
Číslo 8 553 eur môže pôsobiť ako hora. Kto však začne tento mesiac, bude o rok ďalej ako pätina krajiny, ktorá nemá odložené ani euro.
Najčastejšie otázky (FAQ)
- Koľko peňazí by som mal mať vo finančnej rezerve?
Podľa PARTNERS ideálne šesťnásobok priemerného mesačného príjmu domácnosti. Ak ju ešte nemáte, môžete začať aj menšou sumou a postupne ju zvyšovať.
- Kam uložiť finančnú rezervu?
Najčastejšie na sporiaci účet oddelený od bežného účtu. Pred založením si skontrolujte úrok, poplatky a podmienky výberu. Účet, z ktorého môžete vyberať len raz mesačne, nemusí byť ako okamžitá rezerva ideálny.
- Mám najprv sporiť, alebo investovať?
Rezerva a peniaze na výdavky v najbližších rokoch majú byť bezpečné a dostupné. Investovať sa oplatí peniaze, ktoré nebudete potrebovať dlhšie ako päť rokov. Podľa odborníčky z PARTNERS netreba čakať na celú rezervu a dá sa začať súbežne.