
- Analýza cien nehnuteľností Národnej banky Slovenska a priemerných platov za druhý kvartál 2026.
- Modelový prepočet splátok hypotéky pri trojizbovom a dvojizbovom byte s úrokovou sadzbou 3,6 %.
- Porovnanie čistej mzdy a mesačných nákladov, ktoré ukazujú reálnu dostupnosť vlastnej nehnuteľnosti.

Bývanie predstavuje pre mnohé slovenské rodiny stále ťažšie dosiahnuteľný cieľ, pretože ceny nehnuteľností neustále rastú. Hoci Štatistický úrad Slovenskej republiky uvádza priemerne vyššie mzdy, veľká časť zamestnancov poberá mzdu vo výške 1 500 € v hrubom. Pozreli sme sa na reálne možnosti záujemcov o vlastný byt s týmto príjmom.
Rekordne drahé bývanie
Štatistický úrad Slovenskej republiky uvádza za druhý kvartál 2026 priemernú nominálnu mesačnú mzdu na úrovni 1 707 €. Mnoho obyvateľov však túto hranicu nedosahuje. Rozhodli sme sa preto použiť pre výpočet hrubú mzdu 1 500 € mesačne. V čistom vyjadrení predstavuje tento príjem 1 134 €, čo je od priemeru rozdiel iba približne 150 €. Ak totiž človek zarába priemerných 1 707 € v hrubom, dostane v čistom 1 278 €.
Na druhej strane Národná banka Slovenska eviduje za druhý kvartál 2026 priemernú cenu bytov od jednoizbových po päť a viacizbové nehnuteľnosti na úrovni 3 430 € za m². Tieto čísla jasne ukazujú, že nožnice medzi príjmami a cenami realít sa stále viac otvárajú. Bežný pracovník tak čelí neúprosnej realite, kde rast platov vôbec nestíha tempo zdražovania realitného trhu. Ak navyše človek žije sám, šanca na získanie dostatočného úveru výrazne klesá.
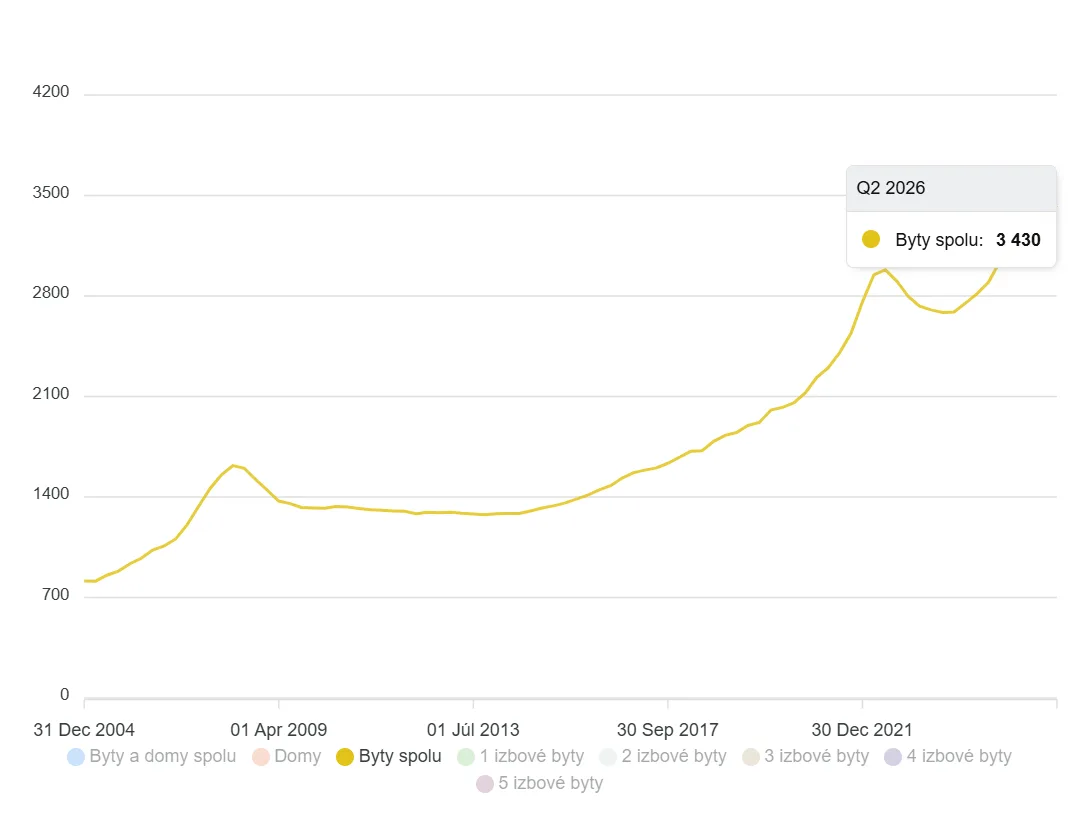
Priemerné ceny bytov na SR. Zdroj: nbs.sk
Byt o rozlohe 70 m²
Ak plánujete kúpu bytu s rozlohou 70 m², pri priemernej cene 3 430 € za meter štvorcový zaplatíte celkovo približne 240 000 €. Pri kúpe prvej nehnuteľnosti na bývanie poskytujú banky po novom financovanie až do výšky 90 % z celkovej ceny. Hypotéka tak dosiahne hodnotu 216 000 €.
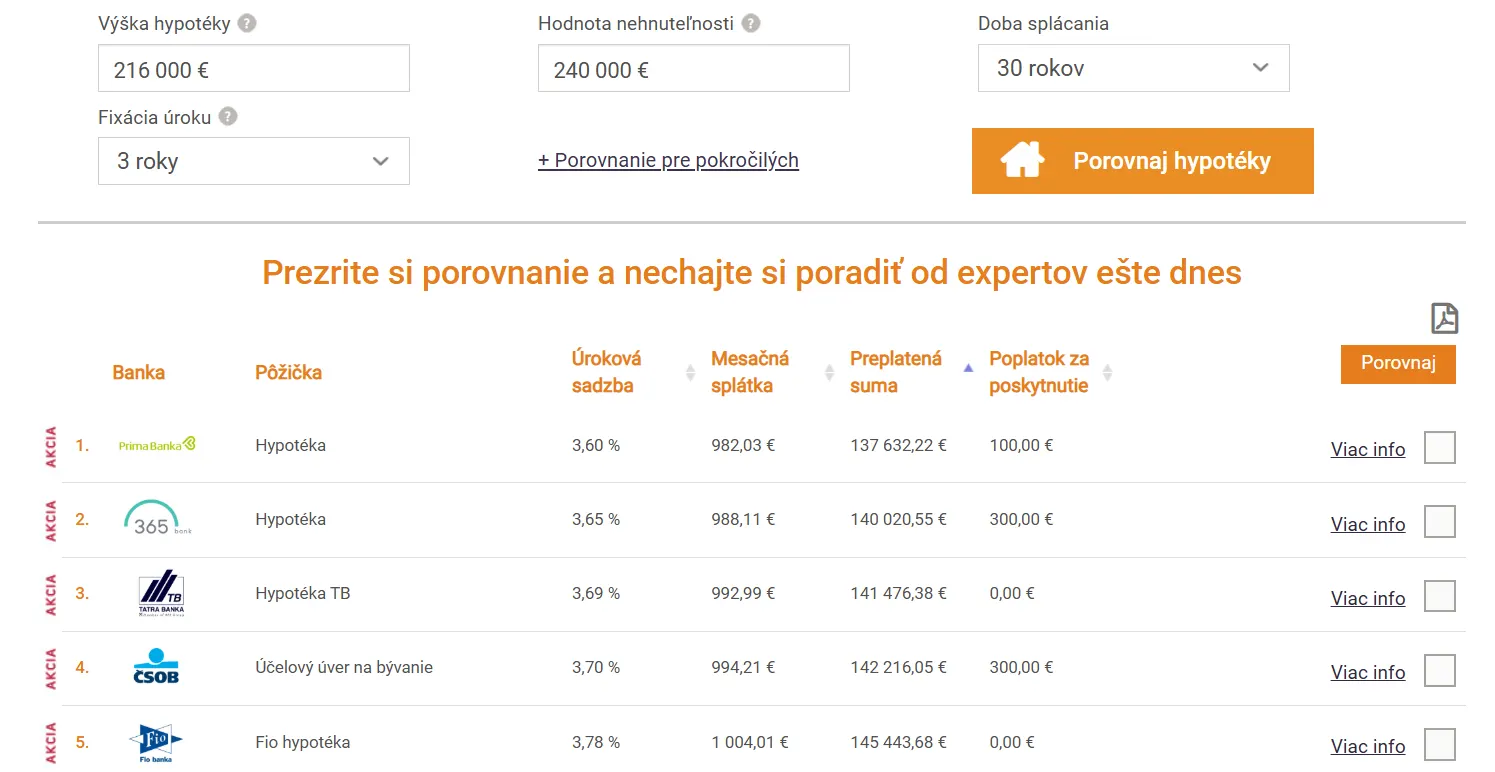
Hypotéka na byt za 240 000 eur. Zdroj: financnykompas.sk
Pri súčasnej úrokovej sadzbe 3,6 % sa mesačná splátka vyšplhá na takmer 1 000 €. Takáto výška splátky pohltí v podstate celú čistú mzdu človeka s platom 1 500 € v hrubom. Žiadateľovi zostane na život iba niečo vyše 130 €, čo nepokryje ani základné energie, potraviny či opotrebovanie domácnosti. Banky z tohto dôvodu podobnú žiadosť okamžite zamietnu, keďže musíte spĺňať prísne limity pre nesplatené úvery a životné minimum. Kúpa väčšieho rodinného bytu sa tak stáva bez druhého príjmu absolútne nedosiahnuteľnou métou.
Byt o rozlohe 50 m²


Menší byt s výmerou 50 m²predstavuje pre skromnejšieho kupujúceho finančnú záťaž na úrovni 172 000 €. Pri 90 % krytí hypotékou musíte od banky počítať s úverom vo výške približne 154 000 €.
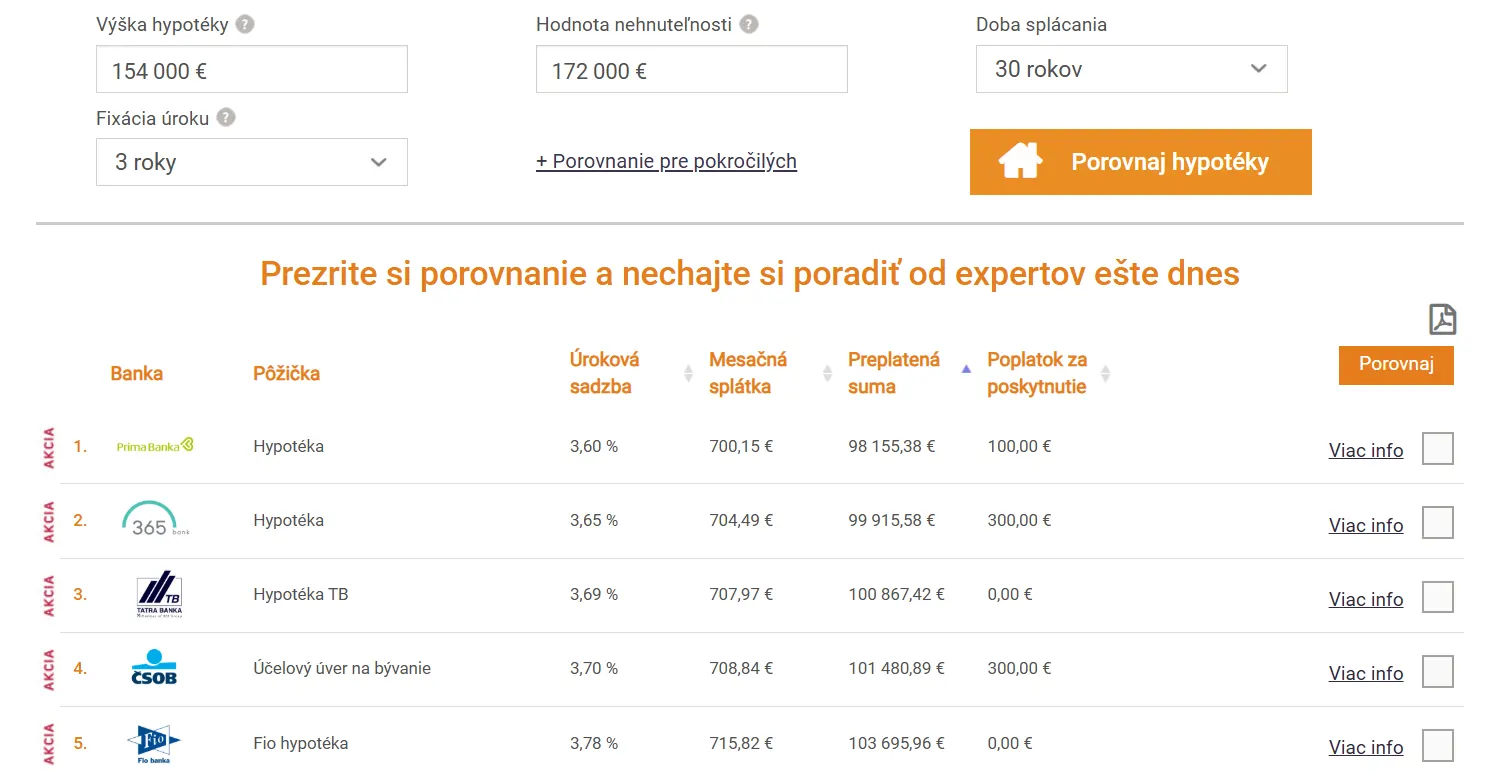
Hypotéka na byt za 172 000 eur. Zdroj: financnykompas.sk
Mesačná splátka pri úrokovej sadzbe 3,6 % dosiahne zhruba 700 € mesačne. Aj pri tejto menšej výmere si kupujúci odnesie obrovské finančné riziko. Čistá mzda 1 134 € po zaplatení 700 € na hypotéku ponúkne voľných iba 434 €. Z toho musíte uhradiť zálohové platby za správu bytu, elektrinu, plyn, internet, stravu a dopravu.
Priemerná mzda 1 707 € v hrubom situáciu výrazne nezachráni, pretože po zaplatení splátky vám zostane len 578 €. V oboch prípadoch ide o život na hranici finančného prežitia bez možnosti vytvárať akúkoľvek rezervu.
Finančné limity bánk zastavia väčšinu
Pri hrubom plate 1 500 € je kúpa nehnuteľnosti bez druhého spoludlžníka alebo vlastných vysokých úspor takmer nereálna. Bankové predpisy vyžadujú finančnú rezervu, ktorú musí človek vlastniť po zaplatení všetkých výdavkov. Ak nepomôžu rodičia alebo partner s druhým príjmom, jednotlivec ostáva v pasci drahého podnájmu. Trh nehnuteľností vyžaduje od mladých ľudí neúmerne vysoké vlastné zdroje.
Na vstup do hypotéky totiž potrebujete aspoň 17 000 € až 24 000 € v hotovosti, čo pri súčasných nákladoch na život málokto dokáže ušetriať. Mnohí mladí pracovníci tak radšej odkladajú rozhodnutie o vlastnej nehnuteľnosti na neskôr a hľadajú alternatívne riešenia. Situácia tak tlačí čoraz väčšie percento populácie do nájomného sektora, kde však ceny nájmov kopírujú rastúce ceny nehnuteľností a odčerpávajú úspory na budúce vlastné bývanie.
TIP Namiesto bytu investujte bezplatne do ETF s vyšším výnosom.
Čo sa s tým dá urobiť?
Kúpa vlastnej nehnuteľnosti nepredstavuje zlé finančné rozhodnutie, pretože jej hodnota z dlhodobého hľadiska prirodzene rastie. Problém nastáva, keď sa do úverov ženú ľudia, ktorí napnutý rozpočet zvládajú len horko-ťažko.
V takejto situácii ponúka rozumnú alternatívu investovanie do akciových ETF fondov kopírujúcich indexy S&P 500 alebo MSCI World.

Nulové poplatky na XTB. Zdroj: xtb.com
Napríklad platforma XTB umožňuje nakupovať ETF až do objemu 100 000 € mesačne úplne bez poplatku. Spomínané indexy historicky dosahujú priemerný ročný výnos cez 10 %, zatiaľ čo ceny nehnuteľností rastú tempom približne 6 % ročne. Investora navyše nezaťažujú žiadne dodatočné starosti spojené s údržbou či drahým financovaním majetku.