
- Mladí do 35 rokov si na prvé bývanie budú môcť požičať až 90 % ceny.
- Na priemerný byt tak namiesto takmer 42 000 € môže stačiť necelých 21 000 € úspor.
- Realitná maklérka radí nečakať, Národná banka však pripomína, že 90 % nie je automatický nárok.

Hypotéka pre mladých sa od 1. januára 2027 mení na zbraň proti čakaniu. Ľudia do 35 rokov, ktorí ešte nevlastnia byt ani dom, si na prvé bývanie budú môcť požičať až 90 % jeho hodnoty. Doteraz bol bežný strop 80 %.
Rozdiel znie nenápadne, no v peňaženke je obrovský. Priemerný byt sa podľa rýchleho komentára NBS v treťom štvrťroku 2026 ponúkal za 3 497 € za meter štvorcový. Byt so 60 m² tak vychádza na 209 820 €.
Hypotéka pre mladých v číslach: Polovičná akontácia, vyššia splátka
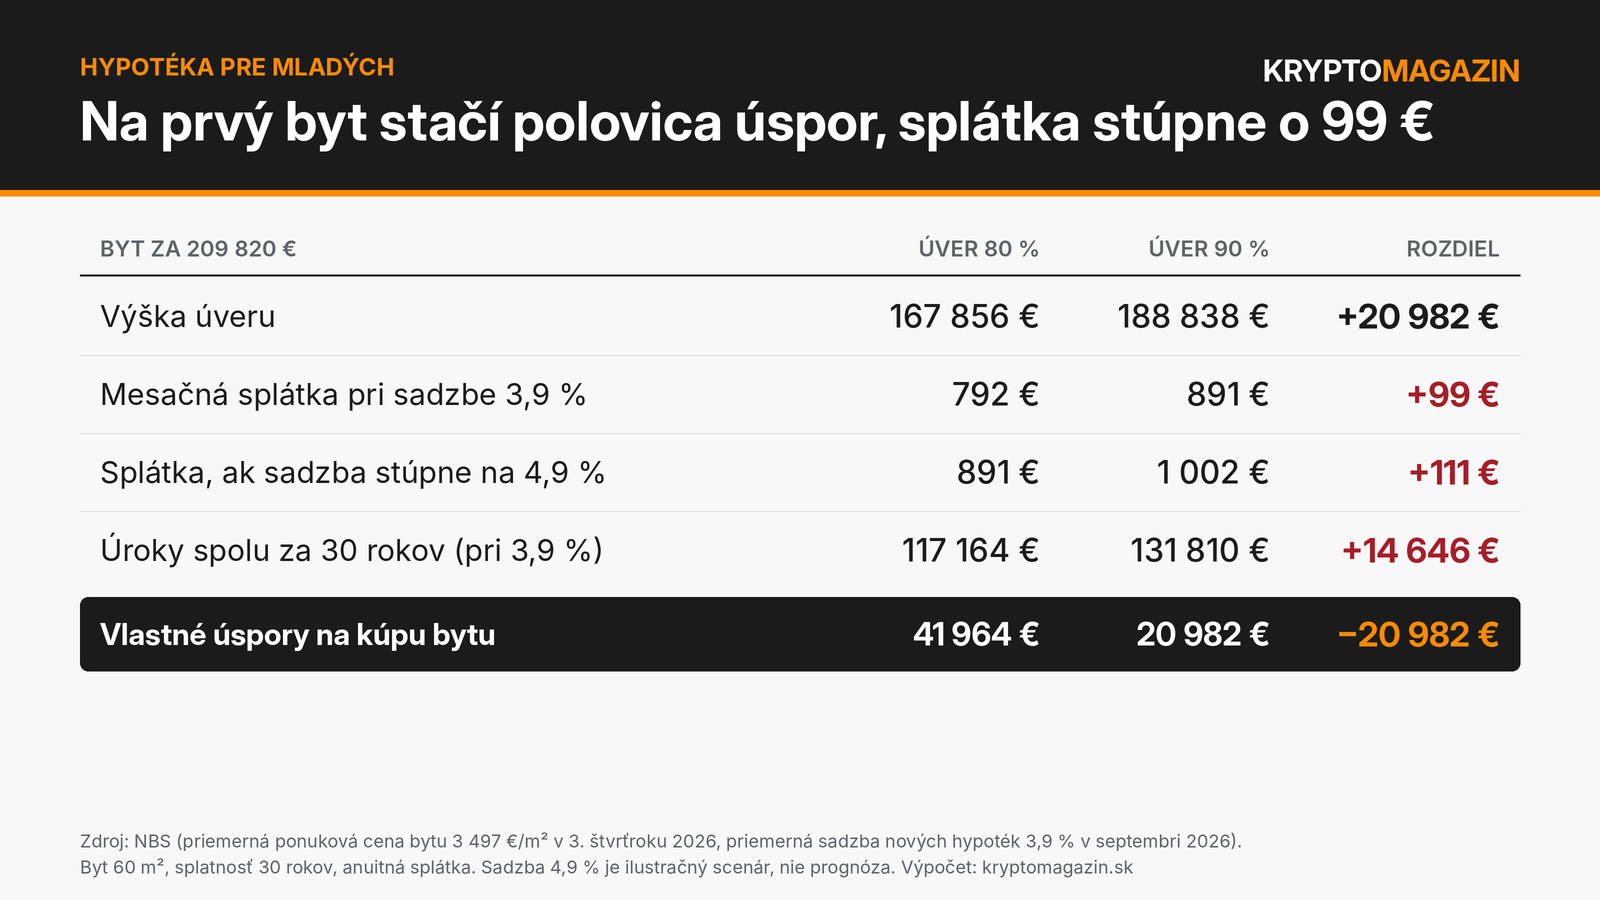
Hypotéka pre mladých 90 percest úspory splátka. Zdroj: kryptomagazin.sk
Mladý kupujúci tak potrebuje o 20 982 € menej úspor. Zaplatí však o 99 € mesačne viac a za celú dobu splácania o 14 646 € viac na úrokoch.
Kto dosiahne na hypotéku pre mladých a odkedy
Podľa otázok a odpovedí NBS musia platiť tri podmienky naraz:
- žiadateľ má pri podaní žiadosti najviac 35 rokov,
- žiadny z dlžníkov nevlastní byt ani dom na Slovensku (rátajú sa aj spoluvlastnícke podiely od 50 %),
- úver ide na kúpu alebo výstavbu bývania.
Pre väčšinu ostatných klientov zostáva strop 80 %. Kto už vlastní dve nehnuteľnosti a kupuje tretiu, dostane od júla 2027 najviac 70 %. Pravidlá zakotvuje opatrenie NBS č. 3/2026 z 28. septembra 2026.


Dôvod je jasný. Podľa NBS v roku 2025 smerovala približne každá piata hypotéka ľuďom, ktorí už mali aspoň dve nehnuteľnosti. Všetky skupiny a výnimky sme rozobrali v článku NBS definitívne mení pravidlá hypoték: Na prvý byt vám bude stačiť menej úspor.
Vyšší limit pomôže najmä tým, ktorí majú dosť vysoký príjem na splácanie, no chýbajú im úspory.
„Sporiť a čakať niekoľko rokov je pre mladých ľudí cesta do neznáma, nehnuteľnosti každým rokom zdražujú a tak sa pre nich stanú stále viac nedostupnejšie.
Čím skôr sa mladý človek rozhodne, tým lepšie kúpi. Samozrejme aktuálna 90% hypotéka pre mladých do 35r. je výhodná ponuka,”uviedla odborníčka na reality a majiteľka realitnej kancelárie KARIN & PARTNERS Karin Zápalová.

Hypotéky dostanú nové limity. Zdroj: shutterstock.com/fizkes
Ceny bytov: Realitka vidí pokles, štatistika rast
Viac prvokupujúcich môže zvýšiť záujem najmä o menšie byty a lacnejšie lokality. Obraz trhu sa však líši podľa regiónu aj typu nehnuteľnosti.
„Ceny bytov nahor aktuálne nejdú, naopak, spozorovali sme mierny pokles cien z dôvodu práve zvýšených úrokov na hypotékach a teda menej kupujúcich na trhu s nehnuteľnosťami,” uviedla Zápalová.
Celoslovenské dáta NBS ukazujú iný trend. Ponukové ceny bývania v treťom štvrťroku stúpli o 2,6 % a medziročne o 10,9 %. Najviac zdraželi práve jedno a dvojizbové byty, ktoré hľadajú mladí.
Mierny pokles o 0,3 % NBS zaznamenala len v Košickom kraji. Prečo ceny rastú aj pri drahších úveroch, sme písali v článku Hypotéky zdraželi na 3,9 %, Slováci však kupujú ďalej.
Prvokupujúcim môže pomôcť aj prísnejší limit pre investorov, ktorí doteraz súperili o rovnaké byty.
„Mladí kupujúci sa musia včas rozhodnúť a kúpiť si svoju vlastnú nehnuteľnosť, sprísnenie financovanie tretej a ďalšej nehnuteľnosti môže priniesť výhodu pre prvokupujúceho,” hovorí K. Zápalová.

Byty aj hypotéky na Slovensku dražejú. Zdroj: shutterstock.com/Montypeter
Hypotéka pre mladých nie je automatický nárok
NBS nastavuje len strop. Banka aj naďalej skúma príjem, ostatné dlhy a schopnosť splácať. Centrálna banka to hovorí bez obalu, že banka môže poskytnúť „úver v nižšej výške, prípadne ho vôbec neposkytnúť.” Možnosť 90 % financovania od januára navyše závisí od pripravenosti konkrétnej banky.
„Odkladanie kúpy svojej prvej nehnuteľnosti je podľa môjho názoru nevýhodné, je potrebné nastaviť správne financovanie prostredníctvom dobrého finančného poradcu, ktorý má možnosť pre mladého človeka s príjmom vyriešiť dostupnosť bývania aj s minimálnymi úsporami,” vysvetľuje K. Zápalová.
Čo si pripraviť ešte pred návštevou banky, nájdete v návode Hypotéka krok za krokom: Čo musíte vyriešiť skôr, než oslovíte banku.
Vyšší úver zároveň znamená vyššiu mesačnú záťaž. Ak by sadzba po skončení fixácie stúpla zo 3,9 % na 4,9 %, splátka z nášho príkladu by vyskočila z 891 € na 1 002 €. Kupujúci by preto mali mať odloženú rezervu aj na výpadok príjmu.
„Odporúčam kúpiť čo najskôr svoju prvú nehnuteľnosť, 90% hypotéka je veľmi zaujímavá ponuka a príležitosť odraziť sa v rozhodnutí mať svoje vlastné bývanie,” dodáva K. Zápalová.
Náš pohľad
Nové pravidlá bývanie nezlacnia. Kto čaká na lacnejšie byty, zatiaľ stavia na vode, čo potvrdzuje aj náš článok Byty prvýkrát od roku 2024 zdražujú pod 10 %. Kto čaká na zlacnenie, bude sklamaný.
Najväčšou výhrou je čas, mladý človek s dobrým príjmom nemusí roky sporiť 42 000 €. Zaplatí za to vyššou splátkou, preto by si mal 90 % úver brať len vtedy, ak ju utiahne aj pri vyššom úroku.
Najčastejšie otázky (FAQ)
- Môžem dostať 90 % hypotéku, ak už vlastním malý podiel na zdedenom byte?
Áno, ak je váš podiel menší ako 50 %. Banka ho v katastri nezapočíta. Pri podiele 50 % a viac spadáte pod limit 80 %, no 90 % môžete získať v rámci výnimky, o ktorej rozhoduje banka.
- Platí vek 35 rokov pri podaní žiadosti, alebo pri čerpaní úveru?
Podľa NBS rozhoduje vek v čase podania žiadosti o úver. Ak žiadate s partnerom, nesmie nehnuteľnosť vlastniť ani jeden z vás.
- Dá sa 90 % hypotéka použiť na byt na prenájom?
Nie. Účelom úveru musí byť kúpa alebo výstavba bývania. Na investičný byt platí pre ostatných klientov strop 80 % a pre tretiu a ďalšiu nehnuteľnosť od júla 2027 len 70 %.