
- Úvodná úvaha o predčasnom splácaní úveru.
- Porovnanie dvoch odlišných prístupov k voľným financiám.
- Dlhodobé zhodnocovanie majetku na akciových trhoch.

Hypotéka predstavuje pre väčšinu domácností najväčší dlh v živote a pravidelné mesačné splátky ukrajujú podstatnú časť rodinného rozpočtu počas dlhých desaťročí. Keď ľudia postupne vytvoria stabilnú finančnú rezervu, prirodzene začínajú uvažovať nad predčasným splatením záväzku, aby sa zbavili dlhu a získali pokoj. Vtedy sa pred nimi vynárajú dva odlišné prístupy k naloženiu s voľnými peniazmi.
- Prvá cesta zahŕňa pravidelné alebo jednorazové posielanie peňazí do banky na zníženie istiny, pričom si človek môže vybrať medzi skrátením celkovej doby splácania pri zachovaní splátky alebo znížením mesačného zaťaženia.
- Druhá cesta predstavuje úplne odlišnú filozofiu, v ktorej namiesto predčasného umorovania dlhých rokov v banke začínate systematicky investovať voľný kapitál na finančných trhoch.
V nasledujúcich kapitolách si podrobne rozoberieme matematiku oboch možností, pozrieme sa na historické dáta kapitálových trhov a zistíme, či sa viac opláca bezpečné ukrajovanie hypotéky alebo dravé budovanie majetku prostredníctvom fondov.
Matematika predčasného splácania úveru
Banky počítajú úroky z aktuálnej istiny, čo znamená, že každý dodatočný vklad priamo znižuje základ, z ktorého vám počítajú poplatky. Ak pošlete 1 000 eur navyše, banka automaticky preráta splátkový kalendár. Slovenská legislatíva umožňuje klientom bezplatne vložiť mimoriadnu splátku raz za rok do výšky 20 % istiny, prípadne kedykoľvek pri výročí fixácie. Využitie tejto zákonnej možnosti predstavuje najlepší spôsob, ako prekabátiť banku a ušetriť tisíce eur na celkových nákladoch. Väčšina dlžníkov však netuší, aký obrovský rozdiel robí voľba medzi dvoma ponúkanými cestami.
Keď zvolíte zachovanie rovnakej výšky mesačnej platby a banka vám skráti celkovú dobu, dosiahnete najefektívnejší finančný výsledok. Úroky totiž platíte za každý jeden mesiac, počas ktorého dlh existuje. Každý mesiac, o ktorý skrátite celkovú lehotu, predstavuje čistý zisk vo vašom vrecku, pretože banka vám na úrokoch naúčtuje omnoho menšiu sumu.
Predstavte si hypotéku, kde vďaka pravidelným ročnými vkladom 1 000 eur skrátite splácanie o 3 roky. Celková úspora na zaplatených úrokoch často presiahne 10 000 eur, čo predstavuje hodnotu nového auta alebo slušnú rezervu pre rodinu. Tento prístup vyžaduje pevnú disciplínu, pretože výška mesačného výdavku zostáva nezmenená, avšak výsledok hovorí jasnou rečou čísel.
Zníženie mesačnej splátky prináša okamžitú úľavu pre bežný rodinný rozpočet prostredníctvom nižšej platby pri zachovaní pôvodného dátumu konečnej splatnosti. Banka po pripísaní mimoriadnej platby prepočíta nový kalendár tak, že každý mesiac pošlete na účet o niekoľko desiatok eur menej. Tento variant volia klienti, ktorí preferujú vyšší mesačný komfort, pocit istoty alebo prechádzajú životnými zmenami, akými býva rodičovská dovolená či zmena zamestnania. Hoci celková suma zaplatených úrokov klesne menej výrazne než pri skrátení doby, získate väčší priestor pre dýchanie v bežných mesiacoch.
Prechod od umorovania dlhu k budovaniu kapitálu


Keď človek dosiahne stabilnú finančnú rezervu a pravidelne mesačne vytvára prebytky, začína v hlave prebiehať zásadný kalkul. Namiesto posielania dvoch stoviek eur navyše do banky sa vynára otázka, či by rovnaká suma zarábala viac inde. Podstata spočíva v úročení peňazí pri vyššej percentuálnej sadzbe. Ak máte úver úročený sadzbou 3,5 %, predčasným splácaním šetríte presne 3,5 % ročne. Ak však rovnaké peniaze nasmerujete do produktívnych aktív s násobne vyšším výnosom, matematická rovnica sa začne výrazne nakláňať vo váš prospech.
Alternatívu predstavujú burzovo obchodované fondy, skrátene ETF. Ide o moderné kolektívne investovanie, ktoré za minimálne poplatky kopíruje výkonnosť celých ekonomík alebo najväčších svetových korporácií. Medzi investormi dominujú najmä indexové fondy sledujúce globálny index MSCI World alebo americký akciový index S&P 500, ktorý zahŕňa 500 najsilnejších firiem USA vrátane technologických gigantov. Práve S&P 500 slúži ako zlatý štandard dlhodobého investovania vďaka svojej preverenej histórii a schopnosti prežiť akékoľvek krízy.
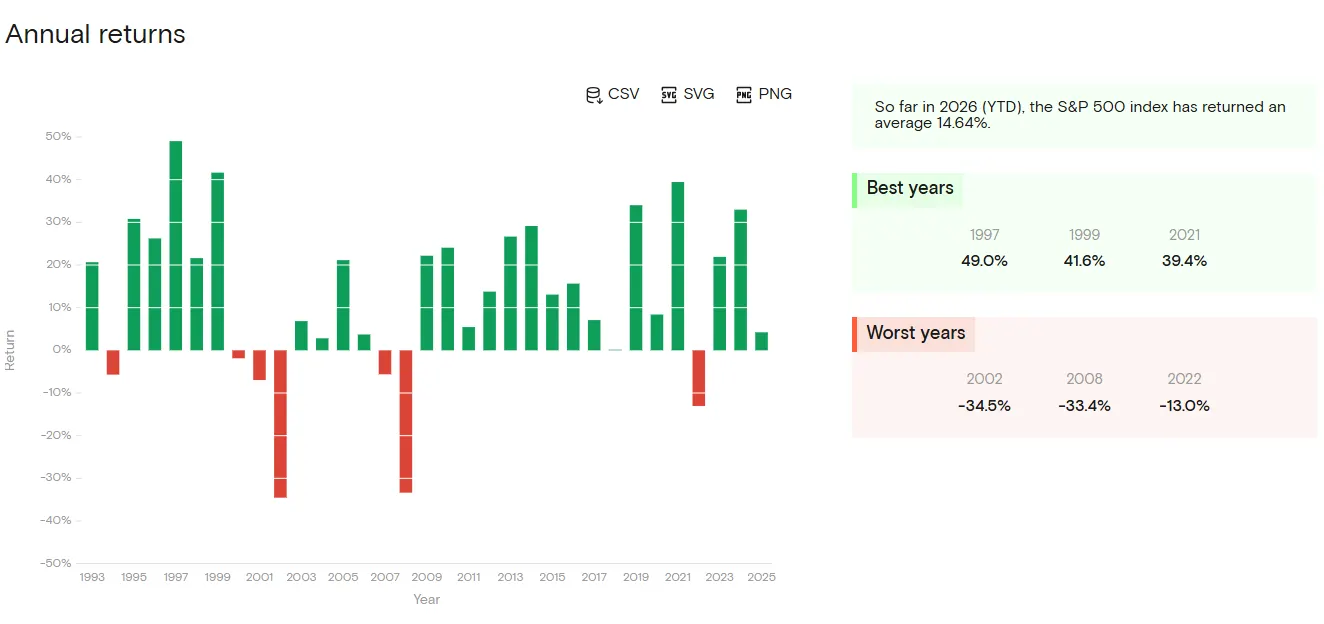
Ročné zhodnotenia. Zdroj: curvo.eu
Vstup na kapitálové trhy dnes nie je výsadou bohatých ľudí, ale vďaka moderným technológiám a digitálnym platformám sa stáva bežnou súčasťou finančného plánovania strednej vrstvy, ktorá hľadá efektívne nástroje na ochranu úspor pred infláciou a zhodnocovanie voľného kapitálu v dlhodobom horizonte.
TIP XTB ponúka bezplatné ETF fondy a akcie do 100 000 eur.
Výkonnosť akciového indexu S&P 500
Pohľad do histórie ponúka dáta o tom, čo dokáže s peniazmi urobiť čas a zložené úročenie. S&P 500 dosahoval za posledných 34 rokov priemerné zhodnotenie 11,23 % ročne.
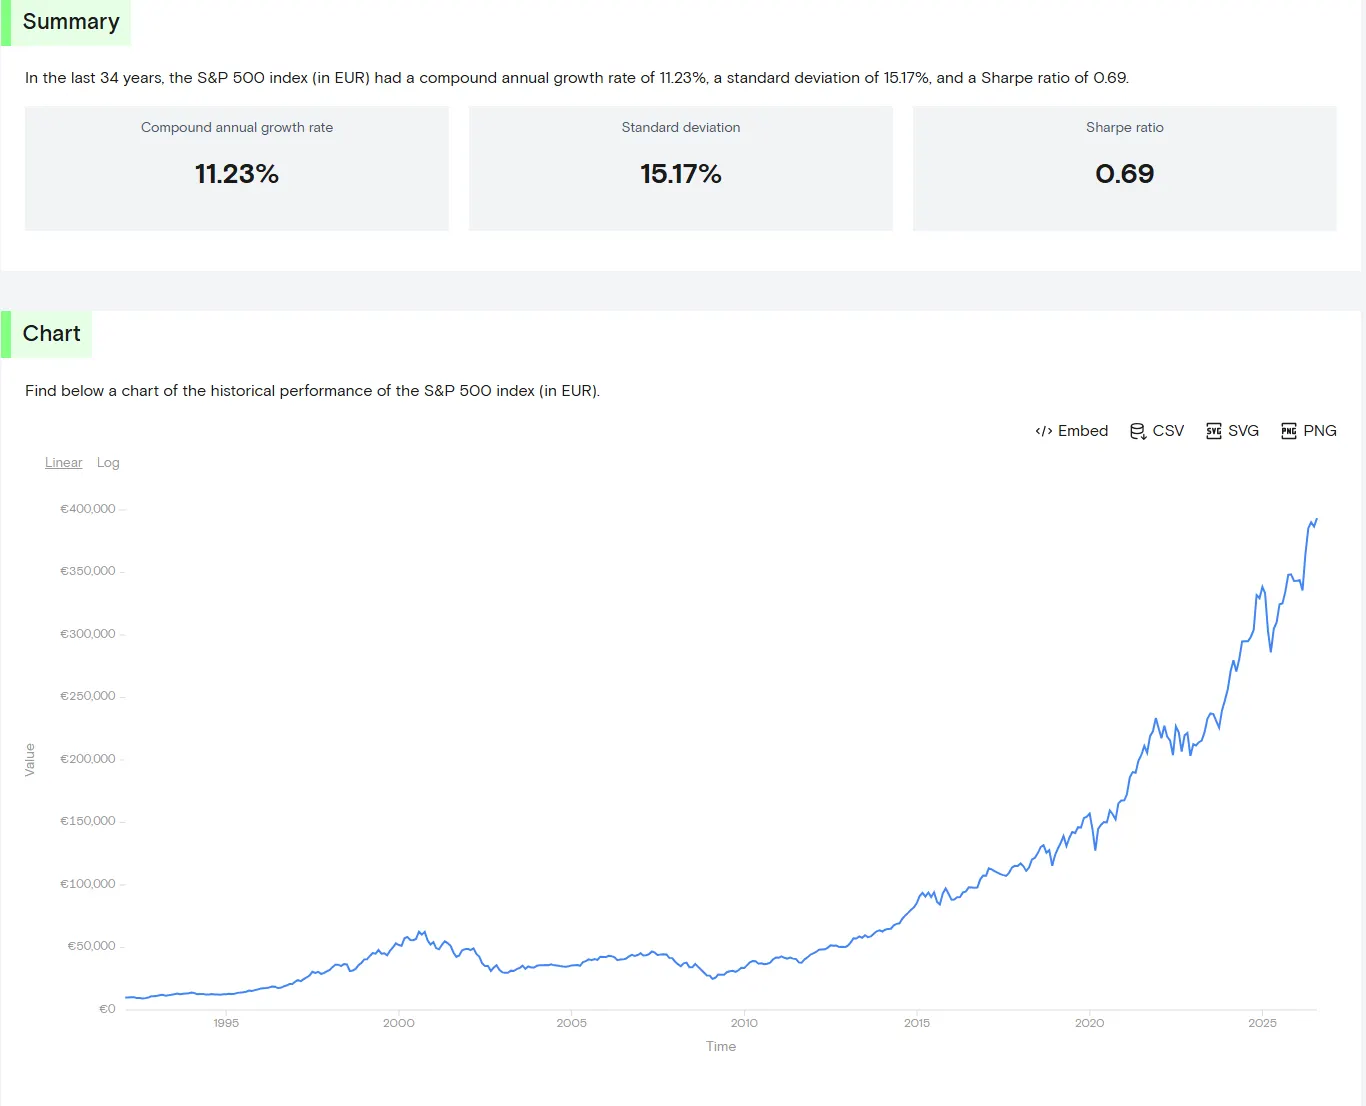
Priemerné ročné zhodnotenie S&P 500. Zdroj: curvo.eu
Ak by ste namiesto posielania 200 eur navyše do banky investovali tú istú sumu mesačne do tohto indexu, výsledky po 20 rokoch berú dych. Celková suma vašich vkladov by dosiahla 48 000 eur, pričom poplatky by pri správnom výbere brokera tvorili nulu. Finálna hodnota investície na konci tohto obdobia by však vyrástla na úctyhodných 167 681 eur.
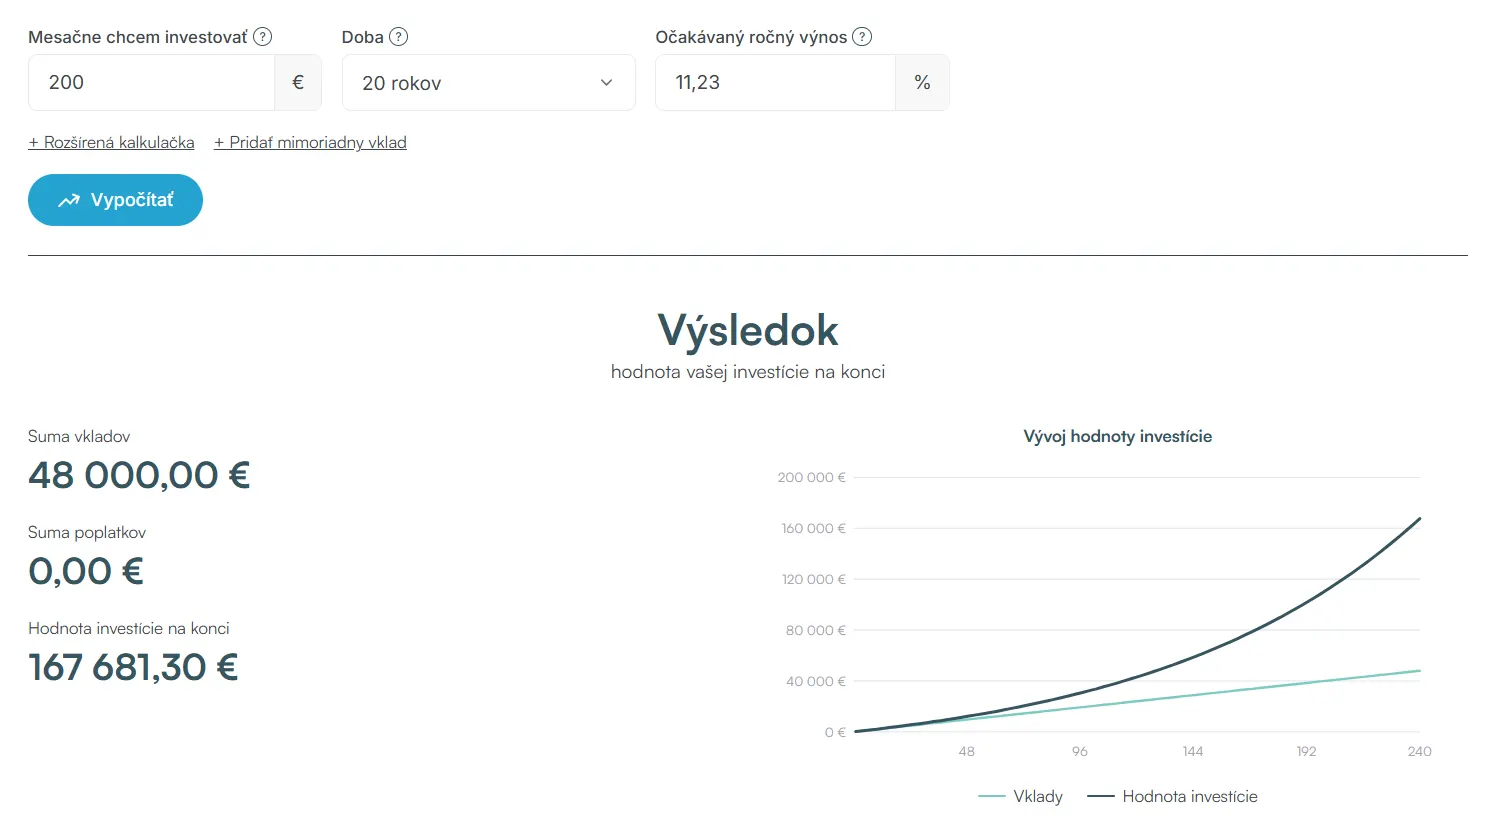
Potenciálne zhodnotenie amerických akcií. Zdroj: financnykompas.sk
Tento model znamená, že hoci by ste po 20 rokoch síce ešte stále splácali zvyšnú časť hypotéky, na investičnom účte by na vás čakal obrovský majetok. Hodnota portfólia by niekoľkonásobne prevýšila zostatok istiny v banke. Základný rozdiel spočíva v tom, že kým banka vám odpustí úrok na úrovni aktuálnej sadzby úveru, akciový trh zhodnocuje vaše peniaze tempom, ktoré dlhodobo porazí akúkoľvek infláciu a náklady spojené s bývaním. Investori navyše využívajú silu reinvestovania dividend, čo celý proces rastu majetku ešte viac urýchľuje a vytvára nezávislý zdroj príjmov do budúcnosti.
Kde realizovať investície do ETF bez poplatkov
Samotné rozhodnutie investovať do ETF musíte pretaviť do výberu správneho obchodníka s cennými papiermi, ktorý vám poskytne bezpečné zázemie a nízke poplatky. Slovenskí investori najčastejšie využívajú platformu XTB, ktorá sa stala synonymom pre jednoduché a lacné investovanie do akcií a fondov. Obrovskou výhodou tohto brokera je fakt, že umožňuje nákup ETF do objemu 100 000 eur mesačne úplne bez poplatkov za zrealizovaný obchod.

Nulové poplatky na XTB. Zdroj: xtb.com
Vďaka tomu nestrácate na vstupných nákladoch ani jediné euro a celá suma vašich pravidelných vkladov pracuje priamo pre vás. Regulácia v rámci európskeho priestoru a dohľad príslušných inštitúcií dodávajú investorom potrebný pokoj. Otvorenie účtu zaberie niekoľko minút a nastavenie trvalého príkazu na pravidelný nákup vybraného indexového fondu premení investovanie na automatický proces, ktorý nevyžaduje žiadne denné sledovanie trhov. Dôsledná diverzifikácia portfólia a pravidelný prístup bez emócií predstavujú základné piliere, na ktorých stojí úspech každého dlhodobého investora budujúceho slobodu pre svoju rodinu.
Dôležité ponaučenia
Pri porovnávaní predčasného splácania a investovania musíme brať do úvahy niekoľko kľúčových faktorov a reálnych rizík. V prvom rade platí, že všetky výpočty o 11 % výnose vychádzajú iba z historických údajov indexu S&P 500. Nikto na svete nedokáže s istotou predpovedať, aké presné zhodnotenie prinesie nasledujúcich 20 rokov, pretože trhy prechádzajú cyklami rastov a poklesov.
Ďalším podstatným aspektom je inflácia, ktorá ukusuje z hodnoty peňazí, no tu je nutné podotknúť zaujímavý matematický fakt. Inflácia totiž pôsobí rovnako na obe stratégie. Zatiaľ čo 3 % ročná inflácia teoreticky zníži reálny výnos akcií z 11 % na približne 8 %, rovnaká inflácia výrazne pomáha dlžníkom pri splácaní úveru.
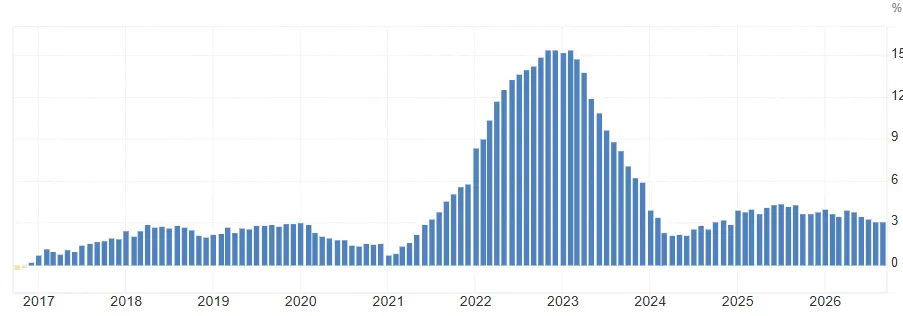
Rekordná inflácia na SR. Zdroj: tradingeconomics.com
Nominálna hodnota vašej mesačnej splátky totiž v čase zostáva rovnaká, avšak reálna hodnota tých peňazí bude o desať či 15 rokov oveľa nižšia, čo znamená, že splácanie hypotéky bude pre vás v budúcnosti citeľne lacnejšie a jednoduchšie. Správne nastavené finančné stratégie preto často kombinujú oba svety, pričom rozumný človek buduje rezervy, investuje do rastových aktív a zároveň si udržiava kontrolu nad svojimi záväzkami voči bankovým inštitúciám.
Pripravili sme pre vás zaujímavé video: