
- Každý mesiac odchádza z vašej výplaty časť peňazí do druhého piliera.
- Rovnaké sumy sme za 12 rokov poslali aj do ETF a do Bitcoinu.
- Víťaz zarobil viac, než by čakal ktokoľvek, a porazený po započítaní inflácie dokonca stratil.

Druhý pilier má na Slovensku viac ako 2 milióny sporiteľov. Každý mesiac doň zo zákona odchádzajú 4 % hrubej mzdy. Ako by dopadli rovnaké peniaze, keby išli do akcií alebo do Bitcoinu?
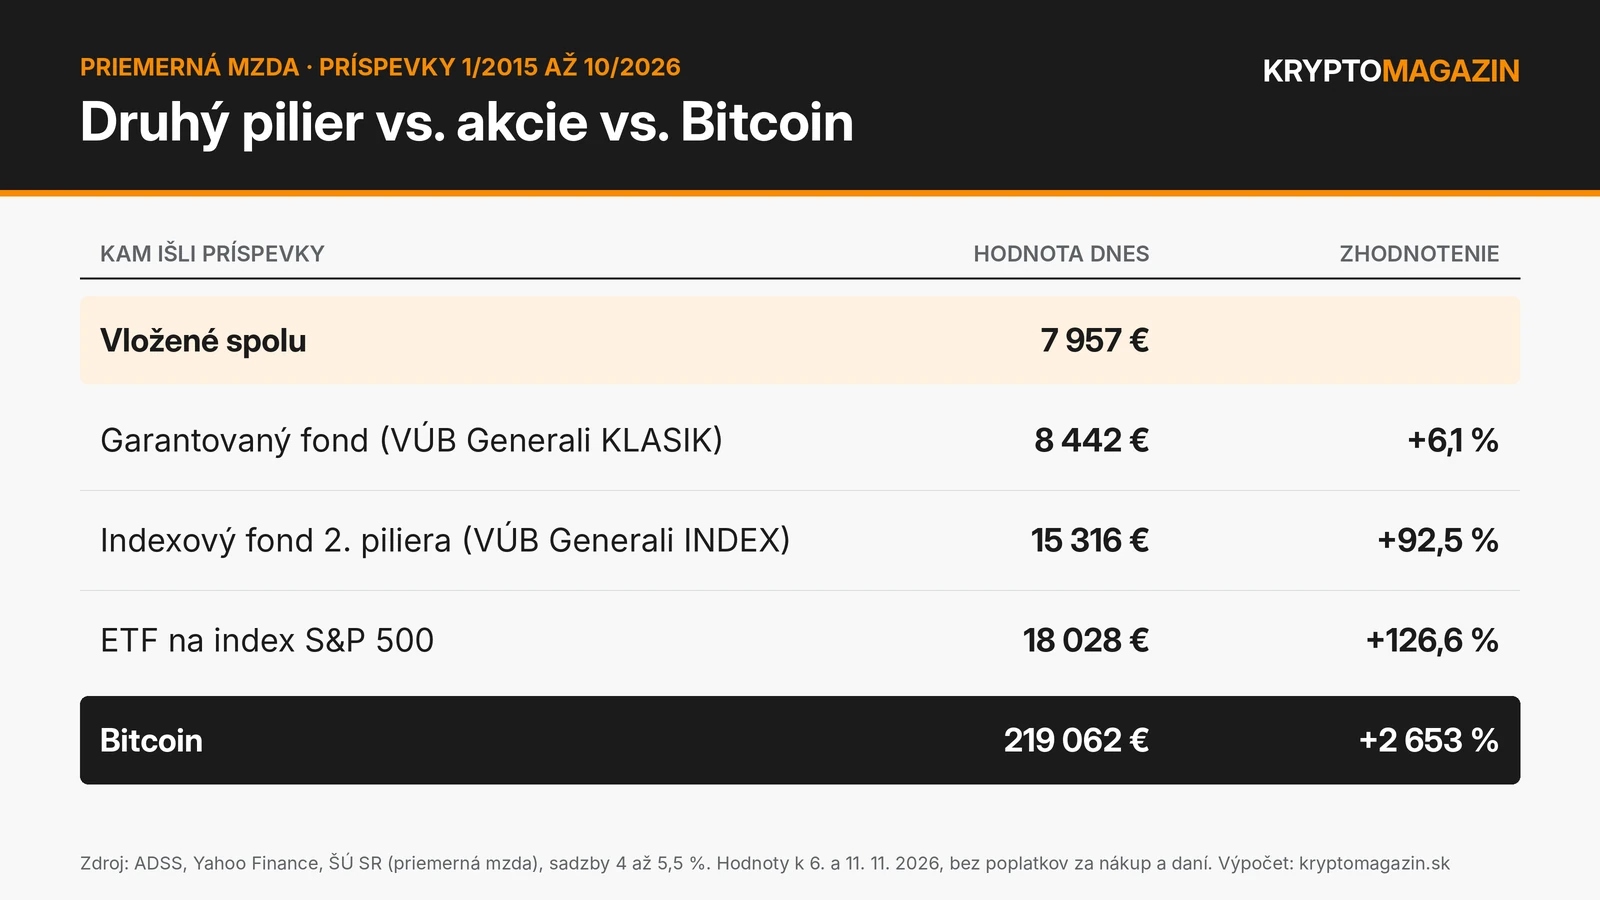
Vzali sme zamestnanca s priemernou mzdou, ktorý sporil od januára 2015 do októbra 2026. Za ten čas poslal do druhého piliera spolu 7 956,69 eura.
Rovnaké sumy, v rovnakých mesiacoch, sme „kúpili” aj v akciovom ETF fonde a v Bitcoine. Mesačné ceny sme brali z Yahoo Finance, a to pre Bitcoin v eurách aj pre ETF fond iShares Core S&P 500 UCITS, ktorý sa obchoduje v eurách. Do porovnania sme pridali dva typy fondov druhého piliera, indexový a garantovaný.
Druhý pilier vs. Bitcoin vs. ETF: Výsledok za takmer 12 rokov
Druhý pilier vs. Bitcoin vs. akcie. Zdroj: kryptomagazin.sk
Jeden z najlepších fondov druhého piliera tak takmer zdvojnásobil vložené peniaze. Najväčším porazeným je garantovaný fond. Zarobil 6,1 %, no ceny na Slovensku podľa Eurostatu od roku 2015 stúpli o 54,8 %. Reálne teda sporiteľ stratil.
O slabých výsledkoch týchto fondov sme písali aj v článku Garantované fondy za 5 rokov nezarobili takmer nič. Víťazom je Bitcoin, ktorý by z tej istej sumy urobil viac ako 27-násobok.
Ako sme počítali


Mesačný príspevok je súčin priemernej mzdy v danom roku a sadzby do druhého piliera. Sadzba bola 4 % v rokoch 2015 a 2016, potom postupne rástla až na 5,5 % v rokoch 2022 a 2023. Od roku 2024 ju vláda znova znížila na 4 %. Príspevok tak rástol z 35,32 eura mesačne v roku 2015 na 68,28 eura v roku 2026.
Výkonnosť fondov sme počítali z oficiálnych hodnôt dôchodkových jednotiek, ktoré zverejňuje Asociácia dôchodkových správcovských spoločností. Sú už po zrážaní poplatkov. Podľa ADSS dosiahol indexový fond VÚB Generali za posledných 10 rokov výnos 11,56 % ročne a patrí medzi najlepšie.
Bitcoin: Cena za tento výsledok
Kto by sporil v Bitcoine, musel by však prežiť poriadne výkyvy. Na konci roka 2017 by mal na účte 34 115 eur, o rok neskôr už len 9 738 eur. To je pád o 71 %.
Rovnako to dopadlo v rokoch 2021 a 2022. V októbri 2021 by mal 169 275 eur, v decembri 2022 iba 49 825 eur. Najviac by mal v júli 2025, až 332 658 eur. Odvtedy by prišiel o tretinu, pretože Bitcoin je dnes približne 41 % pod rekordom.
Indexový fond druhého piliera bol pod hodnotou vložených peňazí najviac o 7,4 %, a to v septembri 2015, keď mal sporiteľ na účte necelých 300 eur.
Druhý pilier a nevhodné načasovanie
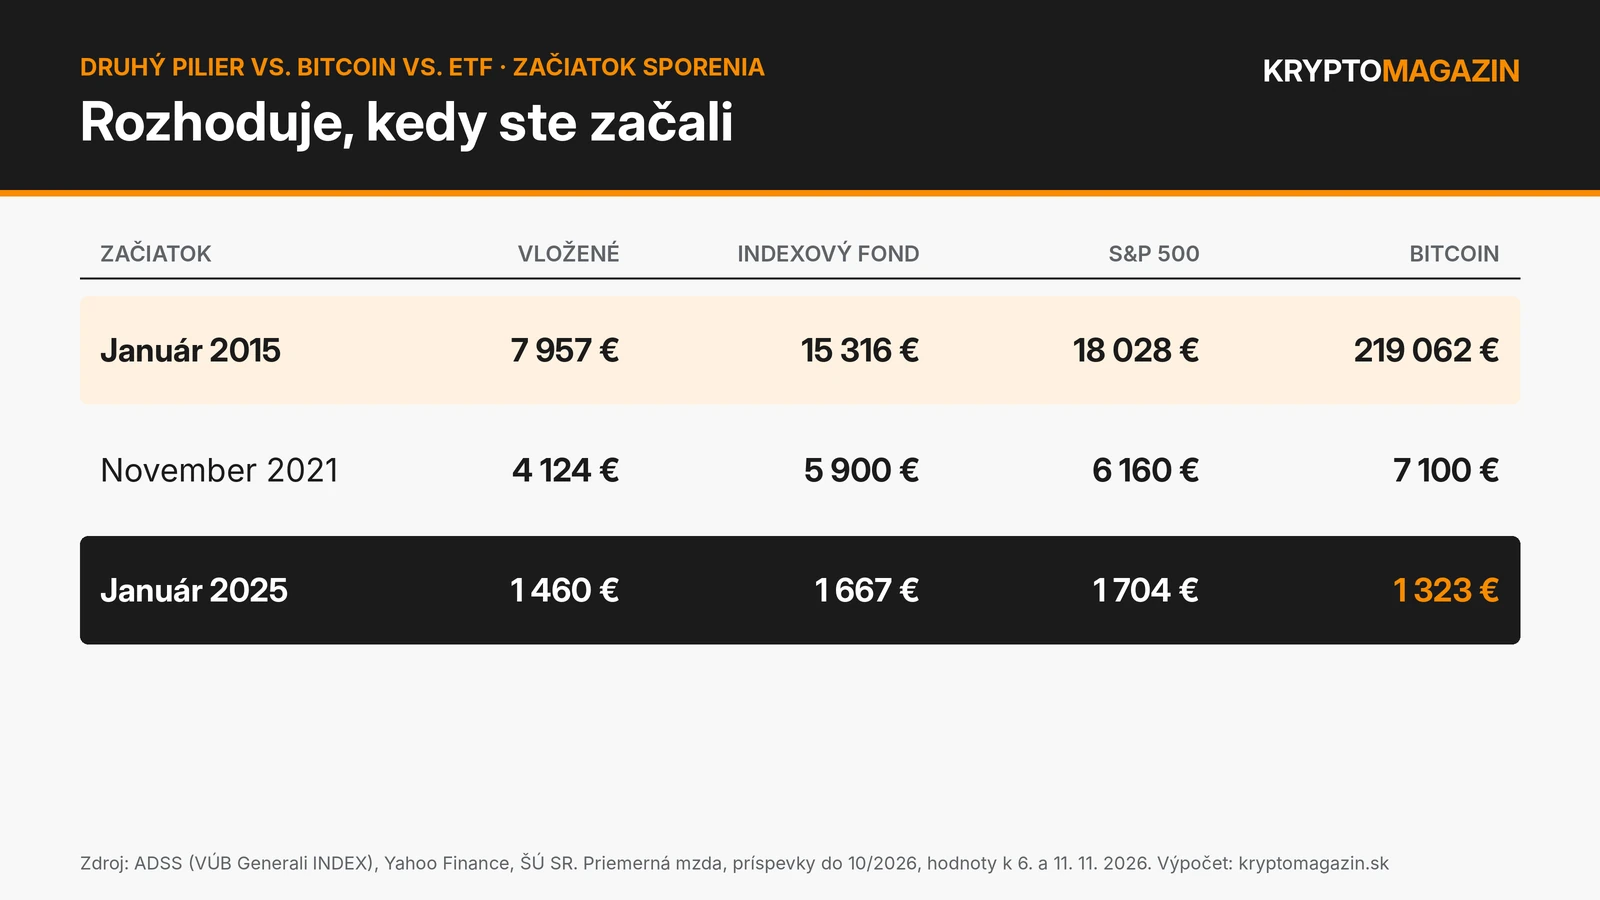
Výsledok Bitcoinu stojí na tom, že sporiteľ začal v roku 2015, keď stál pod 200 eur. Kto začal neskôr, dopadol úplne inak.
Druhý pilier Bitcoin ETF začiatok sporenia. Zdroj: kryptomagazin.sk
Kto by začal kupovať Bitcoin v januári 2025, je dnes v strate. Indexový fond aj akcie by mu zarobili.
Náš názor: Druhý pilier nie je kasíno
Čísla z minulosti vyzerajú ako jednoznačná výzva dať všetko do Bitcoinu. Druhý pilier však má inú úlohu, má vám na dôchodku spoľahlivo doplniť príjem. Sporiteľ, ktorému by tesne pred dôchodkom zmizlo 71 % úspor, by prišiel o väčšinu toho, na čo roky šetril.
Pri druhom pilieri tiež platí, že sa sporiteľovi kráti štátny dôchodok a úspory sú jeho majetkom, ktorý sa dedí. Dôležité je však byť v indexovom fonde, nie v garantovanom. Rozdiel medzi nimi je za 12 rokov takmer 7 000 eur. Koľko druhý pilier celkovo zarobil, sme rozobrali v článku Druhý pilier zarobil Slovákom 2,1 miliardy.
Férovo treba dodať, že Bitcoin môže byť rozumný ako malý doplnok popri druhom pilieri, nie náhrada. Každý, kto ho kupuje, musí byť pripravený na prepady o 70 % a viac.
Najčastejšie otázky (FAQ)
- Koľko by mal sporiteľ, keby jeho príspevky do druhého piliera išli do Bitcoinu?
Pri priemernej mzde a sporení od januára 2015 do októbra 2026 by zo 7 957 eur mal 219 062 eur. V indexovom fonde má 15 316 eur.
- Ktoré fondy druhého piliera zarábajú najviac?
Podľa ADSS indexové fondy. Za posledných 10 rokov dosiahli výnos približne 10 až 11,6 % ročne, garantované dlhopisové fondy menej ako 1 %.
- Je Bitcoin vhodný na dôchodok?
Ako jediná investícia nie. Za posledné roky dvakrát stratil viac ako 70 % a kto začal v roku 2025, je zatiaľ v strate.