
- Indexové fondy spravujú väčšinu úspor v druhom pilieri, spolu 16,49 miliardy eur.
- Na prvý pohľad sa podobajú, no za desať rokov dosiahli veľmi rozdielne výsledky.
- Porovnali sme všetkých päť a prepočítali, čo to znamená pre konkrétneho sporiteľa.

Indexové fondy v druhom pilieri sú miesto, kde rastie väčšina dôchodkových úspor Slovákov. Podľa týždenného prehľadu Asociácie dôchodkových správcovských spoločností v nich k 6. novembru 2026 bolo 16,49 miliardy eur z celkových 22,17 miliardy. To sú takmer tri štvrtiny všetkého, čo si ľudia v druhom pilieri nasporili.
Všetky investujú do akcií podľa indexov, majú podobný názov a podobné poplatky, za správu si tento rok môžu zobrať najviac 0,4 % ročne. Mnohí sporitelia preto predpokladajú, že je jedno, v ktorom sú. Desaťročné čísla ukazujú, že to jedno nie je.
Indexové fondy v druhom pilieri za 10 rokov
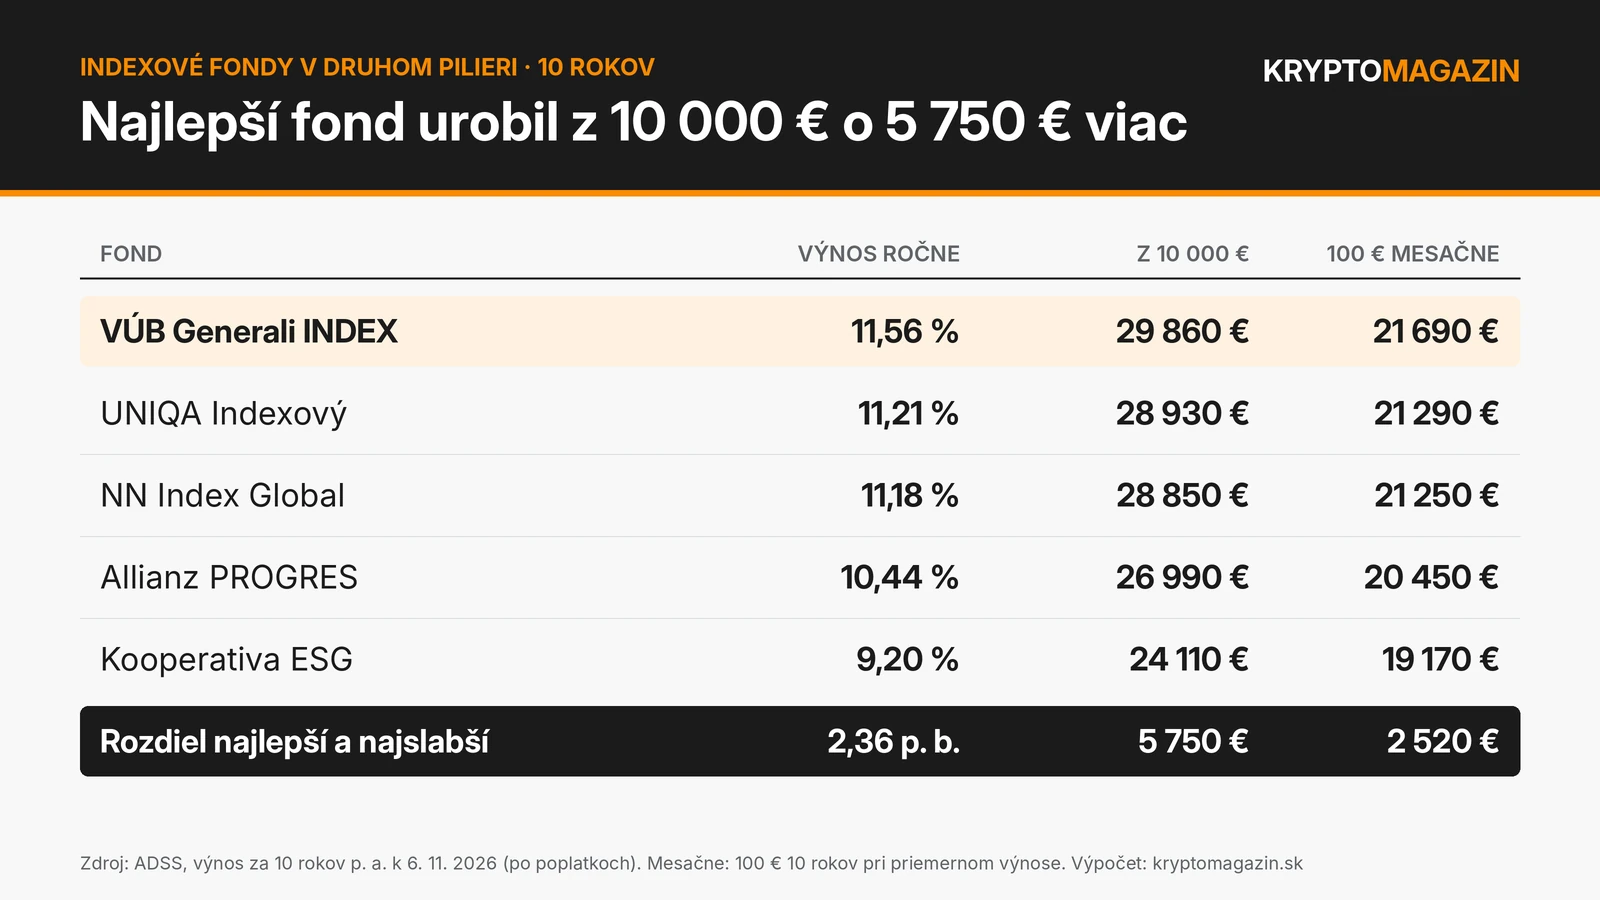
Indexové fondy druhý pilier 10 rokov. Zdroj: kryptomagazin.sk
Rozdiel medzi prvým a posledným fondom je viac ako dva percentuálne body ročne. Na prvý pohľad málo, no za desať rokov sa zloží. Z 10 000 eur urobil fond VÚB Generali približne 29 860 eur, fond Kooperativa ESG 24 110 eur. Rozdiel je zhruba 5 750 eur.
Výnos počíta asociácia z hodnoty dôchodkovej jednotky, teda už po odpočítaní poplatkov za správu. Podobné poradie platí aj za posledných päť rokov. VÚB Generali zarobil 10,00 % ročne, NN 9,85 %, Allianz 9,64 %, UNIQA 9,48 % a Kooperativa ESG 8,13 %. Nejde teda o jeden šťastný rok, ale o dlhodobý rozdiel.
Do porovnania sme nezaradili nový Svetový indexový fond Kooperativy, ktorý vznikol až v auguste 2025 a desaťročnú históriu nemá.
Bežný sporiteľ: 100 eur mesačne


Naraz však 10 000 eur do druhého piliera nevloží nikto. Peniaze tam prichádzajú postupne z odvodov. Preto sme prepočítali aj modelový príklad: sporiteľ desať rokov posiela 100 eur mesačne a fond každý rok zarobí svoj priemerný desaťročný výnos.
Vložil by spolu 12 000 eur. Vo fonde VÚB Generali by mal približne 21 690 eur, v Allianz PROGRES 20 450 eur a v Kooperativa ESG 19 170 eur. Rozdiel medzi najlepším a najslabším je okolo 2 520 eur, teda viac ako dva roky príspevkov.
Skutočný výsledok bude iný, lebo trhy nerastú každý rok rovnako. Princíp je však rovnaký ako pri poplatkoch, o ktorých sme písali v porovnaní finančný poradca verzus automatický plán za rovnakých 100 eur, malý rozdiel ročne narastie na tisíce eur.
Druhý pilier spravuje miliardy eur. Zdroj: shutterstock.com/Viacheslav Lopatin
Najväčší fond nie je najvýnosnejší
Zaujímavé je poradie podľa veľkosti. Najviac peňazí, 4,60 miliardy eur, spravuje Allianz PROGRES. Nasleduje UNIQA so 4,01 miliardy, NN s 3,65 miliardy a VÚB Generali s 3,43 miliardy. Víťaz desaťročia je teda až štvrtý najväčší. Najväčší PROGRES sa vo výnose umiestnil tiež až štvrtý, s ročným výnosom 10,44 %. Oproti víťazovi je to pri 10 000 eurách rozdiel približne 2 870 eur.
Má to aj vysvetlenie. PROGRES vznikol v roku 2005 ako akciový fond, kým ostatné štyri indexové fondy vznikli v roku 2012. Jeho desaťročný výsledok teda nemusí odrážať len indexovú stratégiu. Za posledný rok zarobil 15,19 %, takmer rovnako ako víťaz.
Najslabší je fond Kooperativa ESG. Podľa názvu investuje s ohľadom na kritériá udržateľnosti (ESG), takže sa jeho portfólio od bežného svetového indexu líši. Za posledný rok zarobil 12,74 %, kým ostatné štyri okolo 15 %.
Všetky indexové fondy pritom stoja na rovnakých amerických technologických gigantoch, o čom sme písali v článku dôchodok 2 miliónov Slovákov visí na 7 firmách. Rozdiely medzi nimi preto nie sú v tom, či investujú do akcií, ale ako presne.
Dôchodkové úspory v amerických akciách. Zdroj: shutterstock.com/fizkes/ImageSymphony
Indexové fondy v druhom pilieri: Čo môžete urobiť
Svoj fond zistíte z ročného výpisu alebo v internetovej zóne svojej dôchodkovej správcovskej spoločnosti. Podľa štatistiky sporiteľov ADSS bolo k 31. októbru v predvolenej investičnej stratégii 920 261 ľudí. Ďalších vyše 1,2 milióna v nej nie je.
O zmenu fondu môžete požiadať svoju správcovskú spoločnosť. Kto chce iného správcu, môže prestúpiť do inej spoločnosti. V októbri to podľa rovnakej štatistiky urobilo 5 204 sporiteľov.
Minulé výsledky však nie sú zárukou budúcich. Asociácia to pri správe o zhodnotení druhého piliera píše otvorene:
„Tento výsledok však nemožno automaticky prenášať do ďalšieho obdobia.”
Ľudia po päťdesiatke by navyše mali riešiť aj to, kedy sa ich úspory presúvajú do bezpečnejších fondov, ako sme ukázali v článku druhý pilier potichu brzdí Slovákov nad 50.
Druhý pilier a výkonnosť fondov. Zdroj: shutterstock.com/fizkes
Môj pohľad
Indexové fondy sú pre väčšinu mladších sporiteľov rozumná voľba a od začiatku tohto roka zarobili 11,7 až 13,6 %. Rozdiel dvoch percentuálnych bodov ročne však nie je drobnosť. Je to tichý rozdiel, ktorý na výpise nevidno hneď, ale za desať či dvadsať rokov rozhodne o tisícoch eur.
Neodporúčam naháňať sa za minuloročným víťazom. Raz do roka si však oplatí porovnať, kde máte úspory, koľko za to platíte a ako si fond vedie oproti ostatným. Nejde o investičné odporúčanie.
Najčastejšie otázky (FAQ)
- Ktorý indexový fond v druhom pilieri zarobil za 10 rokov najviac?
Podľa údajov ADSS k 6. novembru 2026 fond VÚB Generali INDEX s priemerným výnosom 11,56 % ročne. Nasledujú UNIQA Indexový (11,21 %), NN Index Global (11,18 %), Allianz PROGRES (10,44 %) a Kooperativa ESG (9,20 %).
- Sú výnosy po poplatkoch?
Áno. ADSS počíta zhodnotenie z hodnoty dôchodkovej jednotky, ktorá už zohľadňuje poplatok za správu. Ten je v roku 2026 najviac 0,4 % ročne.
- Ako zistím, v akom fonde mám úspory?
Na ročnom výpise z osobného dôchodkového účtu alebo v internetovej zóne svojej dôchodkovej správcovskej spoločnosti. Tam môžete požiadať aj o zmenu fondu.