
- Konkrétny postup, ako som v priebehu 12 mesiacov orezal mesačné náklady o 20 % bez straty radosti zo života.
- Matematický prepočet ušetrených dolárov na mesiace a roky skutočnej slobody mimo zamestnania.
- Zoznam 4 kľúčových oblastí rozpočtu, v ktorých som okamžite znížil výdavky na polovicu.

Peniaze menia svoju hodnotu vo chvíli, keď ich prestanete vnímať ako prostriedok na nákup vecí a začnete ich počítať v jednotkách vlastného času. Pred 1 rokom som sa rozhodol pre radikálny experiment a znížil som svoje mesačné výdavky presne o 20 %. Tento krok mi priniesol prekvapivo vysokú finančnú slobodu.
Ako som postupoval pri znižovaní nákladov
Mojím prvým krokom v 1. mesiaci bol dôkladný audit všetkých bankových výpisov za posledný polrok. Zistil som, že zarábam 2 500 eur mesačne a utrácam celých 2 000 eur. Cieľ znel jasne a nekompromisne: stlačiť mesačnú spotrebu na 1 600 eur, čo predstavuje úsporu 400 eur každý mesiac. Postupoval som systematicky a rozdelil som si zmeny do 4 fáz podľa náročnosti.
- V 1. týždni som zrušil 6 digitálnych predplatných, ktoré som takmer nevyužíval, čím som okamžite ušetril 65 eur.
- V 2. týždni som zaviedol striktné pravidlo 72 hodín pred každým neplánovaným nákupom oblečenia alebo elektroniky. Ak som danú vec po 3 dňoch nepotreboval, nekúpil som ju, čím som si ustrážil ďalších 75 eur.
- V 3. týždni som prehodnotil mobilného operátora, internet a poistenie auta, čo prinieslo ďalších 50 eur k dobru.
- V 4. týždni som zmenil spôsob nakupovania potravín a prešiel som na týždenné plánovanie jedálnička s presným nákupným zoznamom. Vyhodil som zo skrine všetky impulzívne položky, začal som sledovať jednotkové ceny za kilogram a varil som zo základných sezónnych surovín bez polotovarov.
Kde som ušetril najviac bez straty komfortu
Najväčšiu položku v mojom rozpočte tvorilo stravovanie v reštauráciách a donášky jedla, na ktoré som mesačne míňal 450 eur. Tento výdavok som znížil na 180 eur tým, že som si začal variť obedy do práce na 3 dni dopredu. Kvalita môjho jedla stúpla a ušetril som presne 270 eur mesačne.
Ďalších 90 eur som získal zmenou dopravy po meste. Namiesto každodenného jazdenia autom som na trasy do 5 kilometrov využíval bicykel alebo svižnú chôdzu. Zrušil som tiež členstvo v drahom fitness centre za 60 eur a začal som cvičiť s vlastnou váhou v miestnom parku.
Tieto úpravy nevyžadovali žiadne utrpenie, iba vedomé nahradenie drahých zvykov lacnejšími a zdravšími alternatívami. Namiesto víkendových nákupných centier som trávil čas turistikou v prírode, čo znížilo moje náklady na zábavu o 80 eur mesačne. Po 3 mesiacoch sa nový režim stal mojou prirodzenou rutinou a vôbec som nepociťoval, že by som si niečo odopieral.
Kam smerovali ušetrené peniaze počas roka
Ušetriť 400 eur mesačne nestačí, ak tie prostriedky necháte ležať na bežnom účte s nulovým úrokom, kde ich postupne znehodnotí inflácia. Každý 1. deň v mesiaci som nastavil automatický trvalý príkaz v sume 400 eur na svoj investičný účet.


Táto suma spájala moju pôvodnú mesačnú úsporu 500 eur a nových 400 eur z dôslednej redukcie životného štandardu. Avšak z tejto sumy som chcel investovať iba 400 mesačne. Všetky prostriedky som pravidelne vkladal do široko diverzifikovaného akciového indexu S&P 500 s historickým priemerným výnosom 11,23 % ročne. Investujem na XTB, kde sú akcie a ETF do 100 000 eur mesačne bez poplatku.
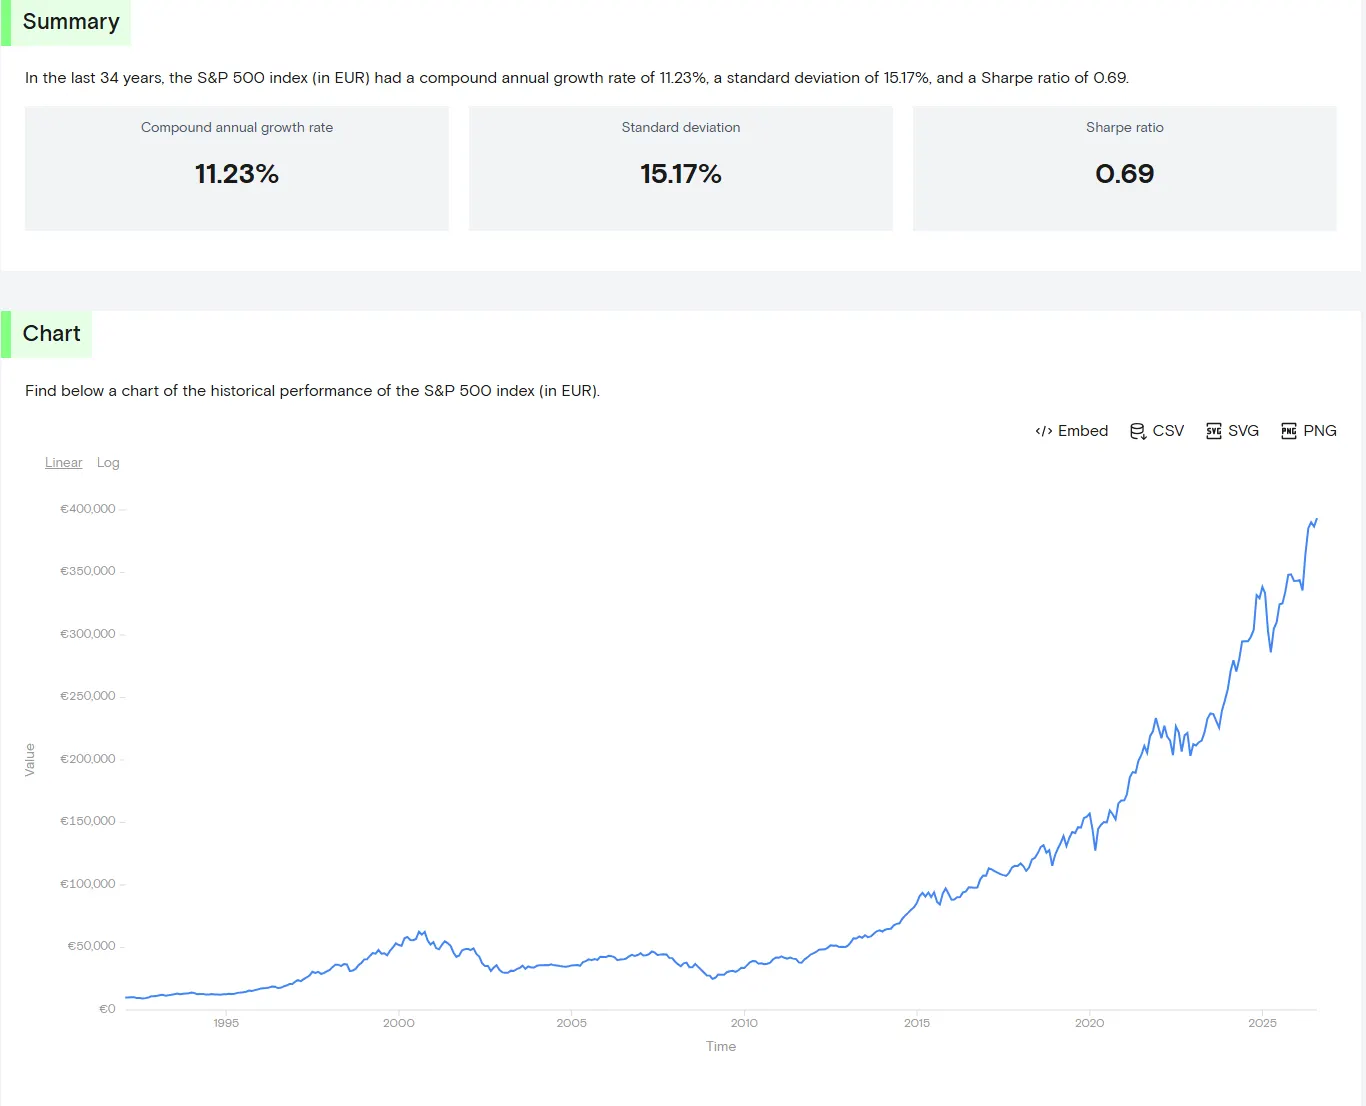
Priemerné ročné zhodnotenie S&P 500. Zdroj: curvo.eu
Za 12 mesiacov som tak navýšil svoj investičný kapitál o 4 800 eur len vďaka zníženiu životných nákladov, a spolu s investíciou som získal ďalších 17,72 % vďaka rastu indexu. Zložené úročenie začalo pracovať v môj prospech už od 1. vkladu a každý ďalší mesiac mi prinášal čoraz viditeľnejší rast hodnoty môjho portfólia.
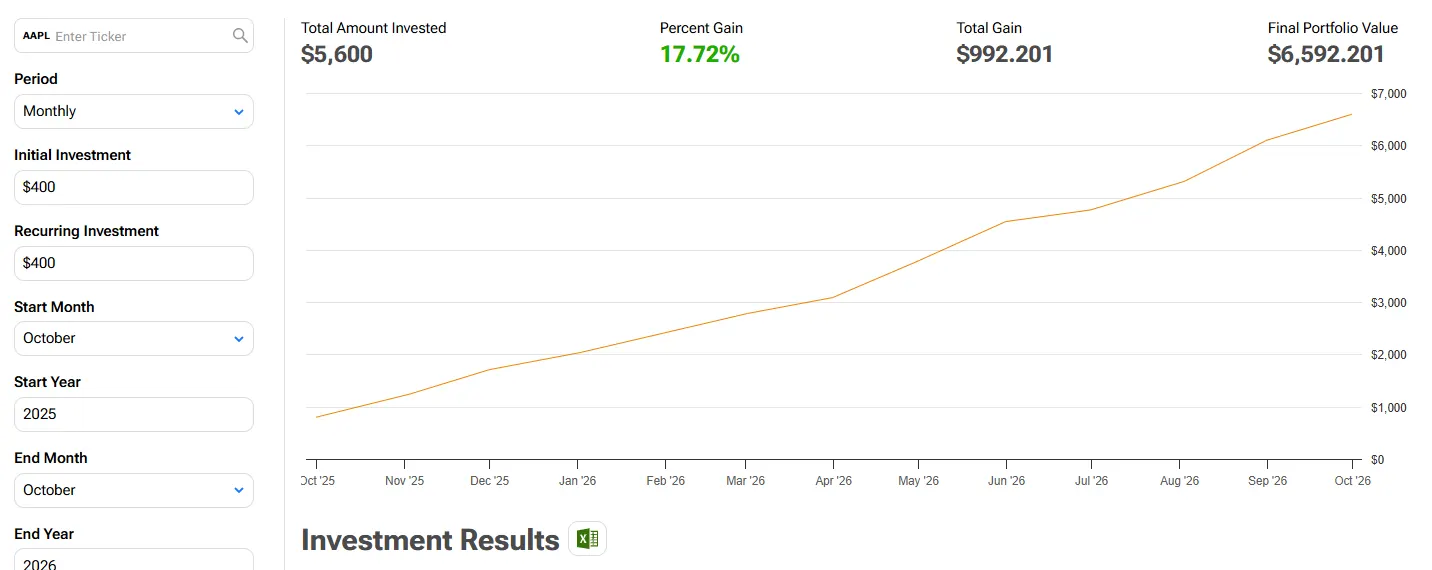
Investovanie do indexu po 12 mesiacoch so 400 eurami. Zdroj: tipranks.com
Koľko rokov slobody mi tento experiment kúpil
Matematika finančnej nezávislosti funguje na jednoduchom princípe pomeru medzi investovaným majetkom a ročnými výdavkami. Pred experimentom som potreboval na 1 rok života 24 000 eur. Po znížení štandardu o 20 % klesli moje ročné náklady na 19 200 eur. Tým, že som počas 12 mesiacov znížil výdavky a zároveň navýšil investície, získal som silný dvojitý efekt.
- Samotná dodatočná úspora 4 800 eur mi pri novom rozpočte 1 600 eur mesačne kúpila presne 3 mesiace čistého voľného času. Keď však započítam celkových 10 800 eur odložených za tento rok, zabezpečil som si takmer 7 mesiacov života bez nutnosti pracovať.
- Ešte dôležitejší je dlhodobý dopad znížených nárokov na cieľovú sumu pre predčasný dôchodok. Podľa známeho pravidla 4 % som pôvodne potreboval nasporiť 600 000 eur. Pri ročných výdavkoch 19 200 eur mi však stačí 480 000 eur. Znížením životného štandardu o 20 % a dôsledným investovaním rozdielu som si tak skrátil cestu k úplnej finančnej slobode o neuveriteľné 2 roky a 3 mesiace.