
- Detailný výpočet úspory na úrokoch pri mimoriadnom vklade vo výške 20 000 €.
- Porovnanie podmienok financovania pri prvej nehnuteľnosti a investičnej nehnuteľnosti.
- Praktické tipy, ako efektívne znížiť celkové preplatenie úveru pri sadzbe 3,6 %.

Hypotéka sprevádza väčšinu z nás pri kúpe vlastného bývania alebo pri investovaní do nehnuteľností celých 30 rokov. Vklad vlastných úspor do mimoriadnej splátky dokáže zásadne zmeniť celkovú finančnú bilanciu úveru. Ja som vďaka tomuto kroku ušetril vyše 12 000 € a ukážem vám presný postup aj výpočet.
Financovanie druhej nehnuteľnosti a podmienky banky
Kúpa vlastného bývania prináša rôzne pravidlá podľa toho, či kupujete svoju prvú alebo ďalšiu nehnuteľnosť. Ak kupujete prvú nehnuteľnosť, banka vám za určitých podmienok poskytne financovanie až do výšky 90 % z hodnoty domu či bytu. V mojom prípade však išlo o druhú nehnuteľnosť, kde banky uplatňujú prísnejšie kritériá. Musel som preto z vlastných zdrojov financovať rovných 20 % z celkovej sumy.
Moja vybraná nehnuteľnosť mala hodnotu 150 000 €. Pri kúpe som teda z vlastných zdrojov financoval 30 000 € z hodnoty nehnuteľnosti a výška hypotéky dosahovala 120 000 €. Aktuálna úroková sadzba na trhu sa pohybuje okolo úrovne 3,6 % ročne. Nastavil som si splácanie na obdobie 30 rokov s fixáciou úroku na 3 roky. Pri týchto parametroch mi mesačná splátka vychádzala okolo 545 €.
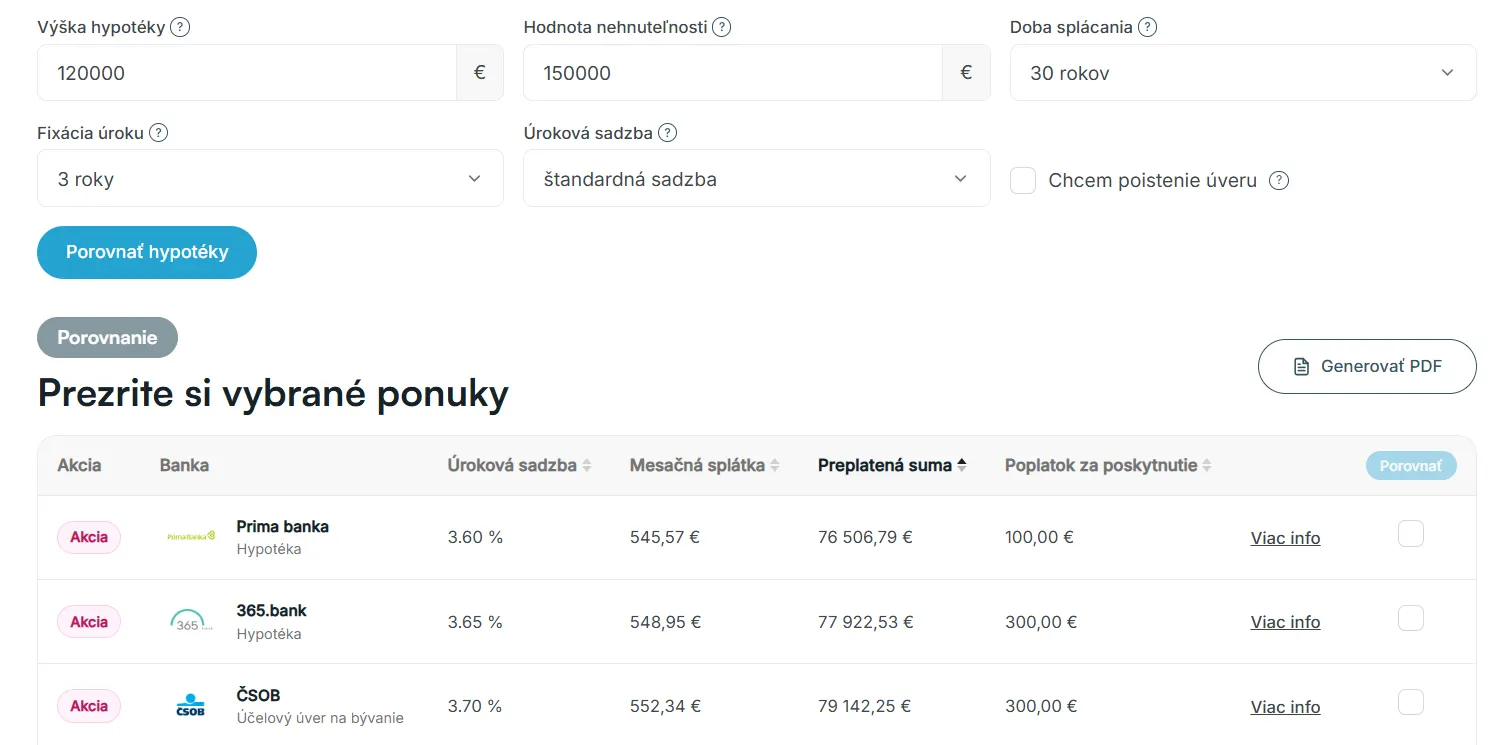
Hypotéka 120 000 eur. Zdroj: financnykompas.sk
Keď som si pozrel splátkový kalendár na celé obdobie, číslo ma zaskočilo. Preplatená suma na úrokoch za 30 rokov dosahovala pri výške úveru 120 000 € presne 76 500 €. Celkovo by som teda banke vrátil až 196 500 €.
Ako mimoriadna splátka zmení celkové preplatenie
Po dokončení najdôležitejších úprav na nehnuteľnosti mi na účte zostala voľná hotovosť. Začal som preto prepočítavať rôzne scenáre. Rozhodol som sa, že nebudem držať zbytočne vysokú finančnú rezervu na bežnom účte, kde stráca hodnotu. Namiesto toho vložím 20 000 € ako jednorazový mimoriadny vklad priamo do úveru.


Týmto krokom sa hypotéka znížila zo 120 000 € na 100 000 €. Tento jediný krok okamžite prepísal celú matematiku môjho dlhu. Banka prepočítala splátkový kalendár pri zachovaní rovnakej úrokovej sadzby 3,6 % aj rovnakej doby splácania 30 rokov. Mesačná splátka mi klesla zo 545 € na približne 453 €.
Najdôležitejšia zmena sa však udiala v celkovom preplatení. Preplatená suma na úrokoch klesla zo pôvodných 76 500 € na nových 63 268 €. Rozdiel medzi týmito dvoma číslami predstavuje čistú úsporu 13 232 € na čistých úrokoch. Za jediný vklad vo výške 20 000 € som si kúpil úsporu na úrokoch vo výške viac ako 13 000 €.
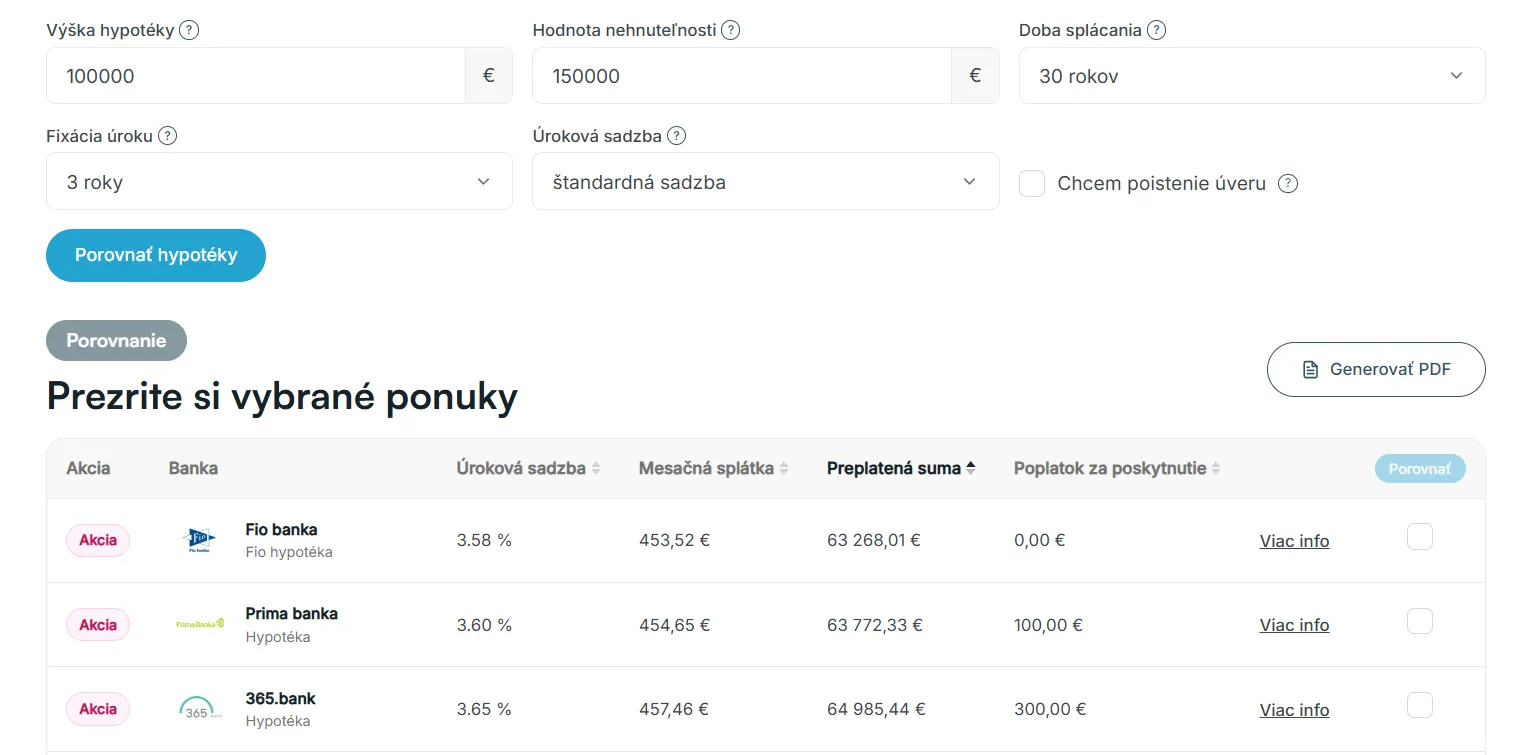
Hypotéka 100 000 eur. Zdroj: financnykompas.sk
TIP Ušetrené peniaze môžete investovať s XTB bez poplatkov.
Kedy sa oplatí vložiť vlastné peniaze do úveru
Rozhodnutie urobiť mimoriadnu splátku závisí od vašej osobnej finančnej situácie aj od možností zhodnotenia peňazí na trhu. Pri úrokovej sadzbe 3,6 % získavate vložením peňazí do úveru garantovaný výnos na úrovni tejto sadzby, keďže o túto sumu neplatíte úrok banke. Ak nemáte inú investičnú príležitosť s vyšším výnosom a dostatočnou bezpečnosťou, zníženie dlhu je najlepšou voľbou.
Okrem čisto finančnej úspory prináša zníženie hypotéky aj obrovskú psychologickú úľavu. Nižšia mesačná splátka uvoľňuje rodinný rozpočet každý jeden mesiac. Vytvára to väčší priestor na tvorbu nových úspor, investovanie alebo na krytie nepredvídaných výdavkov. Ak by v budúcnosti prišlo k zvýšeniu úrokových sadzieb pri refixácii, nižší dlhový základ výrazne znižuje riziko, že nová splátka presiahne vaše možnosti.
Čo s ušetrenými peniazmi?
Ušetrené peniaze z mimoriadnej splátky predstavujú obrovskú príležitosť pre budovanie vášho dlhodobého majetku. Hypotéka vám vďaka nižšiemu preplateniu ponechá v kase balík vyše 13 000 €. Ak týchto 13 000 € vložíte jednorazovo do široko diverzifikovaných amerických akciových ETF fondov, pri priemernom ročnom výnose 10 % narastie vaša investícia za 30 rokov na neuveriteľných 257 000 €.
Zložené úročenie tak premení ušetrené úroky z úveru na skutočné bohatstvo. Je však dôležité zdôrazniť, že ešte lepšou a bezpečnejšou možnosťou pre väčšinu ľudí zostáva pravidelné investovanie na mesačnej báze.
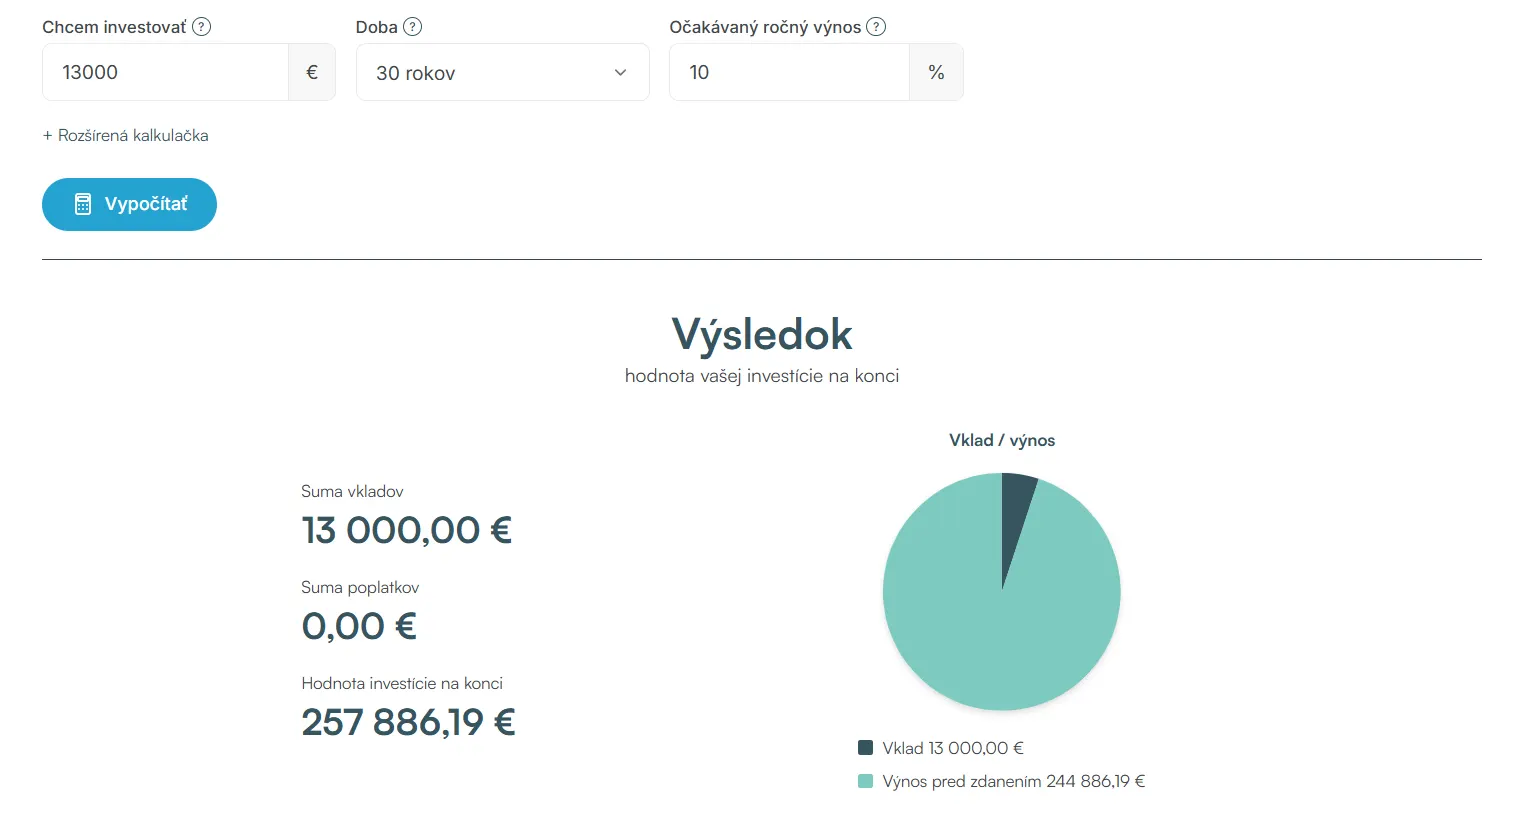
Jednorazová investícia 13 000 eur. Zdroj: financnykompas.sk
Hlavným posolstvom je, že ak ušetríte naraz väčší balík peňazí, určite nenechávajte ležať hotovosť na bežnom účte. Je potrebné s ňou aktívne pracovať a ideálne ju investovať. Dnes na to máte vynikajúce podmienky, napríklad XTB ponúka obchody s akciami a ETF fondmi až do výšky 100 000 € mesačne úplne bez poplatku. Vďaka tomu smeruje každé jedno ušetrené euro priamo do vášho finančného rastu.