
- Ceny na Slovensku od roku 2015 vyskočili o 54,4 %.
- Kto nechal peniaze ležať na účte, prišiel o viac ako tretinu ich kúpnej sily.
- A inflácia sa v roku 2026 stále drží nad 3 %.

Úspory, ktoré ste v roku 2015 odložili na bežný účet, dnes vyzerajú rovnako. Na výpise svieti stále tá istá suma. V obchode však za ne kúpite oveľa menej. Podľa údajov Štatistického úradu SR vzrástli ceny spotrebného koša od roku 2015 o 54,4 %.
Úspory stratili viac ako tretinu sily
Čo to znamená v praxi? Za 10 000 eur si dnes kúpite len toľko, koľko ste v roku 2015 kúpili za 6 478 eur. Kúpna sila peňazí, ktoré ležali na účte bez úroku alebo doma v hotovosti, klesla o 35,2 %.
Peniaze nezmizli. Zmizlo to, čo za ne dostanete. Preto je táto strata taká zradná, na výpise ju nevidno, ale cítite ju pri každom nákupe.
Aby ste o nič neprišli, museli by vaše úspory rásť v priemere aspoň o 3,6 % ročne. Bežný účet to nedokázal ani náhodou.
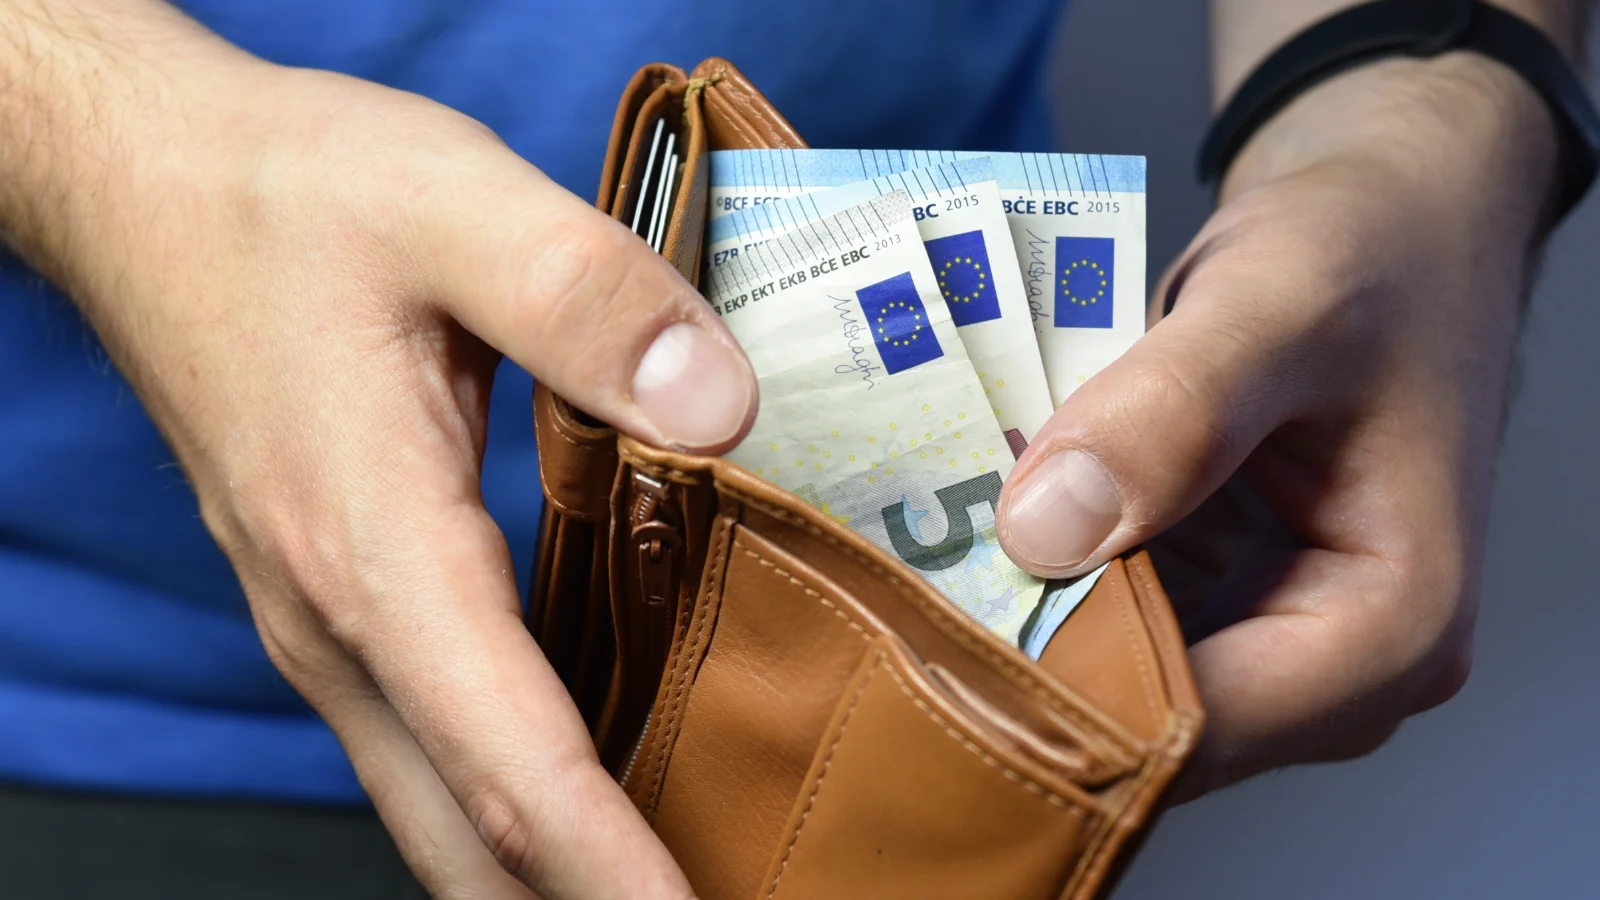
Inflácia zožiera Slovákom úspory. Zdroj: shutterstock.com/Dueringerto
Inflácia nezastala
Kto dúfal, že najhoršie je za nami, mal by spozornieť. Medziročná inflácia na Slovensku bola v septembri 2026 na úrovni 3,1 %, rovnako ako v auguste.


Neznie to dramaticky. Lenže pri 3,1 % stratí 10 000 eur za jediný rok kúpnu silu zhruba 300 eur. A to v čase, keď sa úspory slovenských domácností stenčujú aj bez inflácie.
Najtvrdší úder prišiel v roku 2022, keď inflácia dosiahla 12,8 %. Takú stratu nevyrovnal žiadny sporiaci účet.
Banka chráni pred krachom, nie pred infláciou
Veľa ľudí považuje účet v banke za najbezpečnejšie miesto. Čiastočne majú pravdu. Fond ochrany vkladov chráni vklady do 100 000 eur na jedného človeka v jednej banke.
Pred rastom cien vás však nechráni nikto. Ak úrok po zdanení nepokryje infláciu, peniaze reálne strácajú hodnotu. Koľko dnes ponúkajú termínované vklady po zdanení, sme rozoberali v článku Ako poraziť infláciu: Zarobte 3 % ročne a neviažte sa bankám.

Investori prehrávajú boj s infláciou. Zdroj: shutterstock.com/CL-Medien
Ako úspory ochrániť: Rozdeľte ich podľa času
Finax odporúča jednoduché pravidlo. Peniaze rozdeľte podľa toho, kedy ich budete potrebovať:
- Rezerva na nečakané výdavky: malá časť na účte, okamžite dostupná.
- Ciele do 3 rokov: konzervatívne, s minimálnym kolísaním.
- Peniaze na 4 a viac rokov: akcie a dlhopisy, napríklad cez indexové fondy ETF.
Akcie historicky porážali infláciu najvýraznejšie, no krátkodobo dokážu poriadne klesnúť. Čo pri vyššej inflácii funguje a čo nie, sme porovnali v článku Investovanie pri inflácii 4 %.
Aj samotný Finax priznáva, že zázračné riešenie neexistuje:
„Rastúce ceny v krátkom horizonte s istotou nedokážete poraziť.”
Náš názor: Najdrahšie je nerobiť nič
Opatrnosť je v poriadku. Rezervu na horšie časy má mať každý. Problém nastáva, keď sa z rezervy stane celý majetok.
Kto nechal 10 000 eur jedenásť rokov ležať na účte, zaplatil za pocit bezpečia viac ako 3 500 eur. Nikto mu ich nestrhol, len ich potichu zjedli ceny.
Čísla zo štatistiky však hovoria, že kto chce udržať hodnotu peňazí na roky dopredu, bez investovania sa nezaobíde. Praktické kroky nájdete aj v článku Ako ochrániť svoje úspory pred infláciou v roku 2026.
Najčastejšie otázky (FAQ)
- Koľko stratili úspory na Slovensku od roku 2015?
Ak ležali na účte bez úroku alebo v hotovosti, stratili 35,2 % kúpnej sily. Za 10 000 € dnes kúpite to, čo v roku 2015 stálo 6 478 €.
- Aká je inflácia na Slovensku v roku 2026?
V septembri 2026 dosiahla 3,1 % medziročne, rovnako ako v auguste. Desaťtisíc eur na účte bez úroku tak za rok stratí kúpnu silu zhruba 300 €
- Sú peniaze v banke v bezpečí?
Pred krachom banky áno, do 100 000 € na osobu v jednej banke. Pred infláciou nie: ak úrok po zdanení nepokryje rast cien, hodnota peňazí klesá.